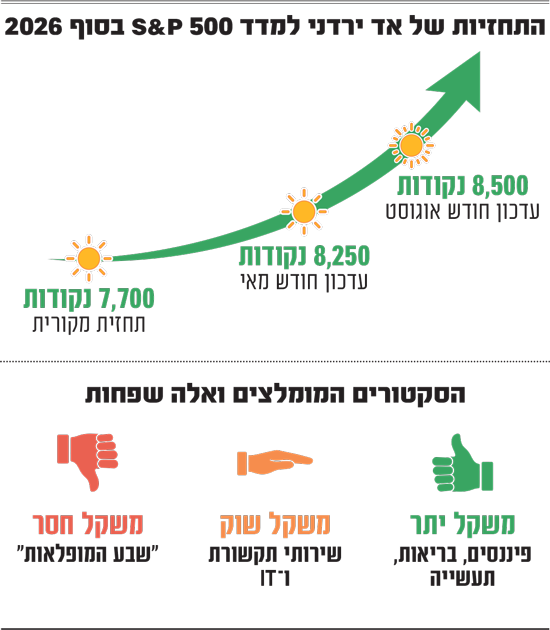
הכלכלן הבכיר ד"ר אד ירדני ידוע כאחד מגדולי האופטימיסטים בוול סטריט. ירדני, שמוכר בשוק כמי שמנפק המלצות שוריות על השוק האמריקאי, העלה רק לאחרונה את היעד שלו למדד S&P 500 לשנה זו מ־8,250 נקודות ל־8,400 נקודות, אחרי שכבר העלה קודם לכן את היעד מ־7,700 נקודות. מדובר על עלייה של עוד 10% מהרמה הנוכחית ובסך הכול עלייה של 22.7% במדד ב־2026, כלומר שנה רביעית ברציפות של עליות בשיעור דו-ספרתי במדד הדגל האמריקאי.
● האזהרה החריגה של שר האוצר האמריקאי: אל תהמרו נגדי
● משקיעים מוסדיים מזיזים את השווקים. כך תוכלו לזהות את הסימנים שהם משאירים
ירדני (76), נולד בחיפה וכשהיה בן 7 עבר עם משפחתו לארה"ב. את הדוקטורט שלו בכלכלה עשה באוניברסיטת ייל, והקריירה שלו כוללת תפקידים בבנק הפדרלי של ארה"ב (הפד), ותפקידי אסטרטג השקעות ראשי בין היתר בדויטשה בנק וב־Prudential Equity Group.
כיום הוא מכהן כנשיא וכאסטרטג השקעות ראשי בחברת המחקר העצמאית שהקים, Yardeni Research, ובאתר החברה נכתב עליו כי "הקריירה שלו משתרעת על פני ארבעה עשורים של מחזורי שוק, שינויים כלכליים ושינויים טכנולוגיים טרנספורמטיביים".
הפרספקטיבה שלו, התובנות שהפיק ודעותיו על השוק מעניינות את המשקיעים בוול סטריט, וירדני מוזמן פעמים רבות להתראיין במדיה הכלכלית בארה"ב. כעת הוא מתראיין גם לגלובס. בראיון (שנערך מוקדם יותר החודש) מסביר ירדני על מה מבוססת הגישה השורית שלו, למה דווקא בנוגע למניותיהן של "שבע המופלאות" הוא סקפטי, מה עלולה להיות הטעות של הפד ומי אמור לטפל בשוק האג"ח בארה"ב.
כשירדני נשאל על האופטימיות ארוכת השנים שלו בנוגע לשוק האמריקאי ולכלכלת ארה"ב, הוא סוקר את השנים האחרונות כדי להוכיח את חוסנה: "יש לי אמון רב בכלכלת ארה"ב. היא הצליחה בצורה יוצאת דופן, במיוחד מתחילת העשור הנוכחי, והתמודדה עם הרבה זעזועים מבלי להיכנס למיתון. גם יו"ר הפד, קווין וורש, ציין בנאום האחרון שלו בג'קסון הול את העובדה שחוסנה של הכלכלה היה יוצא דופן. אם חושבים על זה, מאז המשבר הפיננסי הגדול של 2008-2009 לא היה מיתון", הוא מזכיר, "למעט יוצא מהכלל אחד, מיתון של חודשיים במהלך מרץ-אפריל 2020 שנגרם על רקע סגרי הקורונה.
"ברגע שהם הוסרו, הוצאות הצרכנים זינקו והכלכלה כבר לא הסתכלה לאחור. הייתה עלייה גדולה בביקוש מצד הצרכנים, ויחד עם השיבושים המשמעותיים בשרשרת האספקה, האינפלציה עלתה. במקביל ב־2022, רוסיה פלשה לאוקראינה וגרמה למחירי הנפט והמזון לקפוץ.
"הפד הגיב לכך בהעלאת הריבית מ־0% עד ל־5.5%, וכולם היו משוכנעים שזה יגרום למיתון. אני הייתי בין הבודדים שלא צפו מיתון; כן ציפיתי שזה ישפיע על חלק מהתעשיות, כמו בנייה, אבל אני מהמר על חוסנו של הצרכן ועל הכלכלה בכללותה. ואכן הכלכלה המשיכה לצמוח. היה משבר קטן מאוד ב־2023, והפד הגיב לזה מהר. אחר כך הגיעה המלחמה במזרח התיכון, ולמרות כל זאת הכלכלה האמריקאית המשיכה לצמוח".
יתרה מכך, ירדני מדגיש שרווחי החברות חזקים אף יותר מהכלכלה, מה שהוביל לשוק השורי. "זה נכון שאני ידוע כאחד מהשוריים ביותר בוול סטריט, אבל למעשה, דווקא השנה לא הייתי שורי מספיק", הוא מפתיע. "רווחי החברות היו הרבה יותר חזקים ממה שצפיתי".
זאת גם הסיבה שהובילה אותו להעלות שוב את היעד למדד S&P 500 לסוף השנה הנוכחית, כאמור מ־7,700 ל־8,250 (יעד שקבע בחודש מאי) ואז ממש לאחרונה ל־8,400 נקודות. "שתי העליות האלה היו בתגובה לעונת דוחות טובה מהצפוי", מסביר ירדני.
לדבריו, לפי קונצנזוס האנליסטים כיום לרווחי החברות במדד בשנת 2027 - כשהוא עצמו דווקא מחזיק בעמדה שמרנית למדי - ברווחים הצפויים ובמכפיל 20.2 (שהוא לא שיא), מגיעים ל־8,400 נקודות. "אני מניח שהרווחים ימשיכו לעלות בהמשך השנה, לא בהרבה כי הם כבר חזקים, ואני מצפה שהמכפיל יישאר גבוה יחסית", אומר ירדני, "וזה מוצדק ככל שהכלכלה תישאר חזקה".
"למשקיעים יש 'עייפות מבינה מלאכותית'"
למרות האופטימיות המאפיינת אותו, ירדני שינה בסוף 2025 את עמדתו בנוגע למניות "7 המופלאות" (ענקיות הטק אלפבית, אמזון, אנבידיה, אפל, טסלה, מטא ומיקרוסופט), ועבר להמלצת "משקל חסר". הוא הסביר אז בראיון כי כבר 15 שנים הוא במשקל יתר עליהן וזה עבד לו, אך בשלב מסוים הוא חייב לשאול: כמה השווקים האלה (של ה-AI) יהיו מרוכזים, האם 7 המופלאות באמת יקחו הכול? הספק שעלה הוביל אותו דווקא להתמקד ב־493 המניות האחרות במדד, כפי שהוא מגדיר אותן "493 המרשימות".
גם היום, אין שינוי בגישתו זו. "זה בהחלט עבד", אומר ירדני. "מתחילת השנה רוב המניות (מבין 7 המופלאות, שח"ו) עלו בשיעורים חד-ספרתיים נמוכים, בעוד 493 המרשימות עלו בערך ב־12%-13%.
"מדד S&P 500 במשקל שווה עלה יותר מה- S&P הכללי עד כה השנה, אז בהחלט השוק התרחב. אני חושב שיש למשקיעים 'עייפות מבינה מלאכותית' (AI fatigue), הראש שלהם מסתחרר מזה. יש בנייה של תשתיות AI, והבעיה היא שלא ברור מי החברות שיהיו המנצחות בתחום ומי יהיו המפסידות".
כך למשל, מוקדם יותר השנה מניות תוכנה צנחו על רקע החשש שהתפתחות ה-AI תפגע במודלים העסקיים שלהן, ואף תייתר את פעילותן. "אני חשבתי שזה מוגזם, זאת הייתה הזדמנות קנייה טובה והן התאוששו משמעותית. גם לחברות השבבים הייתה 'ריצה' גדולה", מציין ירדני.
לצד המעבר ל"משקל חסר" ב־7 המופלאות בסוף השנה שעברה, ירדני גם הפך לנייטרלי יותר בכל הנוגע למגזרי טכנולוגיית המידע (IT) ושירותי תקשורת, "משום שמתוך 11 סקטורים במדד S&P 500, שני אלה כבר היוו 45% משווי השוק. אנחנו היינו ב'משקל יתר' על שניהם במשך כמה שנים וזה עבד, אבל הגענו למסקנה שקשה להמליץ במשקל יתר על שני סקטורים שמהווים יחד כמעט חצי מהמדד. התחלנו להתמקד בחברות שירוויחו משימוש ב-AI - חברות פיננסים ובריאות התבלטו, ואנחנו ב'משקל יתר' עליהן, וכך גם התעשייה שתפיק תועלת מהתפתחות ה-AI".
הריכוזיות במדד בעייתית? נראה שיש לא מעט תלות במניות שבבים למשל.
"השוק למעשה התרחב. אני פחות מודאג מהסיכון של הריכוזיות, השוק בריא יותר. ברור שזה היה מעט מטריד כשהשוק נשלט על-ידי שבע מניות, אבל עכשיו זה לא המקרה. היה חשש שאם 7 המופלאות ייחלשו, השוק כולו יציג ביצועים גרועים, אבל הכסף לא עזב את השוק - הוא עבר לאזורים אחרים בו".
מה עלול לאתגר את התזה השורית שלך?
"לרוב אני מציג שניים-שלושה תרחישים עם הסתברויות סובייקטיביות לכל אחד, זה לא שאני מאמץ רק נקודת מבט אחת וזהו. נכון להיום אני נותן הסתברות של 80% לתרחיש שאני קורא לו 'שנות ה־2020 הסוערות' (roaring 2020s). התחלתי לדבר עליו עוד באוגוסט 2020, בשיא מגפת הקורונה, ואז זה נראה הזוי.
"ידעתי אז שדור ה'בייבי-בום' יפרוש יותר ויותר, וזה יוביל להאטה בכוח העבודה ולמחסור בעובדים מיומנים. חברות יצטרכו לעשות מה שביכולתן כדי לעודד פרודוקטיביות - לא כדי להחליף עובדים אלא להוסיף עוד, למשל בטכנולוגיות AI. התרחיש הזה כולל צמיחת הכלכלה בלי מיתון והמשך עליית הרווחים, וזה מה שמניע את השוק כלפי מעלה. ה־20% הנותרים זה כל מה שיכול להשתבש, ויש הרבה אפשרויות.
"אני אגדיל את הסבירות לתרחישים דוביים אם אני אראה שהנתונים תומכים בכך, אבל בראש הרשימה כרגע זה הסיכון הגיאופוליטי", הוא מציין. "הסכסוך במזרח התיכון לא הסתיים, משמרות המהפכה שולטות באיראן ולא קל להביס אויב כזה. בינתיים נראה שארה"ב עושה עבודה די טובה בחנק כלכלי של איראן, והנפט יוצא מהאזור בצורה זו או אחרת. במחיר של מתחת ל־100 דולר לחבית נפט, נראה שהכלכלה העולמית יכולה להסתגל אליו. כמובן שבמקרה של הסלמה זה ייצור בעיה לאספקת הנפט (השבוע המחיר שוב עלה ל־100 דולר על רקע ההסלמה במזה"ת, שח"ו)".
עוד סיכון הוא מזהה בכך שבמחירי הנפט הנוכחיים, נוצרים לחצים אינפלציוניים שמובילים בנקים מרכזיים להעלאת ריביות. "הסיכון שכולם מדברים עליו הוא משבר חוב עולמי - יותר מדי חוב ממשלתי, ועלויות הריביות עולות במהירות. ולא רק זה, אלא שהיום יש גם הרבה חוב תאגידי שחברות לקחו כדי ממן את בניית ה-AI, והחשש הוא לעליית תשואות באג"ח שתפגע בכלכלה. שכן זה רע לרווחים וגם פוגע בהערכות השווי".
ד"ר אד ירדני
אישי: בן 76, נולד בישראל וגדל בחיפה עד גיל 7, אז עבר עם משפחתו לארה"ב. כיום מתגורר בניו יורק
מקצועי: ייסד את חברת המחקר העצמאית Yardeni Research, בה הוא מכהן כיום כנשיא ואסטרטג השקעות ראשי. בעבר כיהן בתפקידים שונים בבנק הפדרלי של ארה"ב, וכאסטרטג השקעות ראשי בכמה גופים בהם דויטשה בנק ו-Prudential. למד באוניברסיטת קורנל, ועשה דוקטורט בכלכלה באוניברסיטת ייל
עוד משהו: מפרסם באתר שלו ביקורות סרטים
"4%-5% על האג"ח - סימן לכלכלה בריאה"
ירדני טבע עוד ב־1983 את הביטוי Bond Vigilantes - הכוונה למשקיעים שמוכרים אג"ח ממשלתיות כתגובה למדיניות פיסקאלית שהם מזהים ככזו שתגדיל את עלויות ההלוואה של אותה ממשלה.
המשקיעים האלה, במעין צעד מחאה, מוכרים את האג"ח ובכך התשואה עולה, כלומר העלויות עולות, ובעצם בכך שוק האג"ח מגביל את יכולת הממשלה ללוות יותר מדי.
"אני מקבל הרבה שאלות על הנושא לאחרונה", מספר ירדני. "שואלים האם ה-Bond Vigilantes לוקחים את החוק והסדר לידיהם. במילים אחרות, אם המדיניות הן הפיסקאלית והן המוניטרית במדינות ברחבי העולם לא ממושמעת ולא מכוונת לשמירת אינפלציה נמוכה, האם ה- Vigilantes יפעלו?".
להערכתו, ה-Vigilantes פועלים ביפן ובבריטניה, אך הוא עוד לא בטוח בקשר לארה"ב. "אני חושב שתשואה של 4%-5% לאג"ח ממשלה של ארה"ב ל־10 שנים כדבר נורמלי, זה סימן לכלכלה בריאה", הוא מדגיש.
"אני מודאג מאפשרות של משבר חוב, אבל גם קצת עייף מזה, כי אני כבר 45 שנה שומע על חששות מגירעון וחוב. כשטבעתי את הביטוי Bond Vigilantes ב־1983, הדאגה הייתה בנוגע לגירעון שנתי של 250 מיליארד דולר בארה"ב, והיום מתקרבים ל־2 טריליון".
"המסר לעולם: 'תלויים בטוב ליבם של אחרים'"
אמרת לאחרונה ל-CNBC שהתפקיד של ייצוב שוק האג"ח בארה"ב הוא בידי שר האוצר, סקוט בסנט.
"לפד אין באמת שליטה ישירה על שוק האג"ח, אלא אם הם עושים הרחבה כמותית, כלומר קונים אג"ח לתיק שלהם. זה מה שעשו במשבר הפיננסי ובמגפה - הוסיפו הרבה אג"ח למאזן, ובמקביל הורידו לאפס את ריבית הפד לשנים רבות. זאת הייתה מניפולציה, לא היה שוק חופשי בשוק האג"ח. הפד מנסה להתרחק מכך, ולשמור על פרופיל נמוך. הפד שולט רק על הריביות לטווח הקצר, וסביר שהם יעלו את הריבית ב־25 נקודות בסיס בהחלטה בספטמבר, מה שעשוי להוריד מעט את תשואת האג"ח.
"במקביל, בגלל הטלטלות בשוק יש הרבה 'התרגשות' סביב תשואות האג"ח האמריקאי. אלו עלו לכמעט 4.8%, ושר האוצר בסנט התערב לפני כמה שבועות מול יפן, כי הוא דאג שהיא תיאלץ למכור אג"ח ארה"ב כדי לתמוך במטבע ה-ין. בכל מקרה, זה שלח מסר ממש רע לשווקים, וזה הזכיר לשוק שאנחנו תלויים בטוב ליבם של אחרים, למשל בכך שהיפנים יחזיקו באג"ח, מה שרק הגביר את החששות. ואז אמרו, 'טוב, נקנה בחזרה אג"ח ב־4 מיליארד דולר במקום ב־2 מיליארד (תוכנית האוצר האמריקאי מאוגוסט, שהשבוע נודע כי תורחב ל־6 מיליארד דולר, שח"ו). זה מראה שבסנט מודאג בבירור משוק האג"ח. אני חושב שדי ברור שהוא לא רוצה לראות תשואה של 5%".
ירדני מוסיף שמשרד האוצר מדבר על ארגז כלים שיש לו, "ואני חושב שמה שיש שם זה 'בזוקה' - תוכנית להכריז שהאוצר יגייס עוד כסף בחוב לטווח קצר (treasury bill), ובכסף להשתמש כדי לרכוש חזרה אג"ח. בשוק החוב יש את הפד, את משרד האוצר ומשקיעים פרטיים, ובסנט הבהיר שהוא משחק את המשחק ומתנגד לאותם Bond Vigilantes".
באשר לבסנט, ירדני מזכיר כי הוא עבד בעבר עם המשקיע סטנלי דרוקנמילר בקרן הגידור של ג'ורג' סורוס, וכל אלה הובילו ב־1992 מהלך של מכירה בחסר של הליש"ט הבריטית והרוויחו מיליארד דולר. "הם נתפסו כאנשים ששברו את הבנק של אנגליה", הוא נזכר. "ועכשיו, בסנט בצד השני של המגרש, בממשלה ולא בקרן גידור, והוא יודע איך הן משחקות ורוצה לוודא שלא שוברים את האג"ח שלו. זה בעצם לומר לחבריו מקרנות הגידור: 'אם תמשיכו למכור בחסר, אל תתפלאו שאני אוציא את הבזוקה ואתם תפסידו'".
מה עלולה להיות טעות בהחלטת הריבית הקרובה?
"הטעות תהיה לא לעשות כלום. כשהנגיד וורש ערך את מסיבת העיתונאים הראשונה שלו כיו"ר הפד ביוני, הוא הבהיר כי הוא 'נץ' בכל הנוגע ליציבות מחירים, ושהפד נכשל בהשגת יעד האינפלציה של 2% בשנים האחרונות. כולם היו קצת מופתעים מזה, כי כשהוא התראיין לתפקיד זה היה נשמע שהוא רוצה להוריד ריבית ושזה יהיה מוצדק, ואז דבר ראשון אחרי שמונה - פתאום נדמה שהוא רואה יותר סיבות להעלות ריבית מאשר להוריד. הוא חזר על כך פחות יותר ביולי, ואמר שוב דברים דומים בנאומו בג'קסון הול. העובדה היא שהאינפלציה לא על 2%. אני חושב שתהיה טעות לא להעלות את הריבית ב־25 נקודות בסיס, השוק מצפה לכך".
"הכלכלה הישראלית גורמת לי גאווה"
כשהוא נשאל על ילדותו בישראל, משיב ירדני כי "נולדתי בנווה שאנן בחיפה, אבי היה בטכניון ועבד בנשר. במלחמה ב־1948 הוא היה מכונאי, תיקן משאיות. עזבנו כשהייתי בן 7, בשנת 1957, ויש לי עדיין קרובי משפחה, בני דודים בגליל, ואני מבקר אותם מדי פעם".
אתה עוקב אחרי הכלכלה הישראלית?
"כן, במידה מסוימת. הכלכלה הישראלית נהנית מהפריחה של ה-AI, כי המדינה נתפסת כמעצמת טכנולוגיה. שוק המניות מצליח מאוד, ואולי היה מצליח יותר אם חלק מהחברות מישראל היו רשומות בת"א ולא רק בנאסד"ק. אבל באמת הרוח היזמית, הטכנולוגיה והידע בישראל הם יתרון עצום לכלכלה.
"ברור שהכלכלה הישראלית חווה הרבה זעזועים, כמעט יותר מכל כלכלה אחרת, ועדיין היא ממשיכה לא רק לשרוד אלא לשגשג. זה גורם לי גאווה".
 כתבות
 ני"ע
