בין דיווחי בורסה תדירים, דוחות כספיים מורכבים ותנודות חדות במניות, לעתים קשה למשקיע הפרטי להתמצא בשוק ההון. גלובס מציג מדור חדש שינתח פעם בשבועיים מניה ישראלית אחת, בעיקר מהשורה השנייה, בשווי של 500 מיליון שקל ומעלה. נסביר את תחומי הפעילות של החברות, את הנתונים הפיננסים שמאחוריהן, ומה כל משקיע צריך לדעת. כותב הטורים הוא ליאור וידר, מנהל השקעות ובעל רישיון ואנליסט ותיק, מייסד ומנהל שירות המידע "מכפיל רווח"
חברת להב אל.אר , שהחלה את דרכה כחברת נדל"ן מניב עם 20 מרכזים מסחריים בגרמניה, הפכה בשנים האחרונות לקונגלומרט תשתיות, קמעונאות ואנרגיה. נקודת המפנה נרשמה ב־2020 עם כניסתו לשליטה של אבי לוי, המשמש כיו"ר, לצד המנכ"ל הוותיק איליק רוז'נסקי.
● ניתוח חברה | המהפך של קבוצת מר: בדרך להיות שחקנית בתחומי הביטחון והדאטה סנטרס
● ניתוח חברה |עם דחיפה מהקרדשיאנס: כך הפכה חברת ה"החלום" לתופעה נדירה בבורסה בת"א
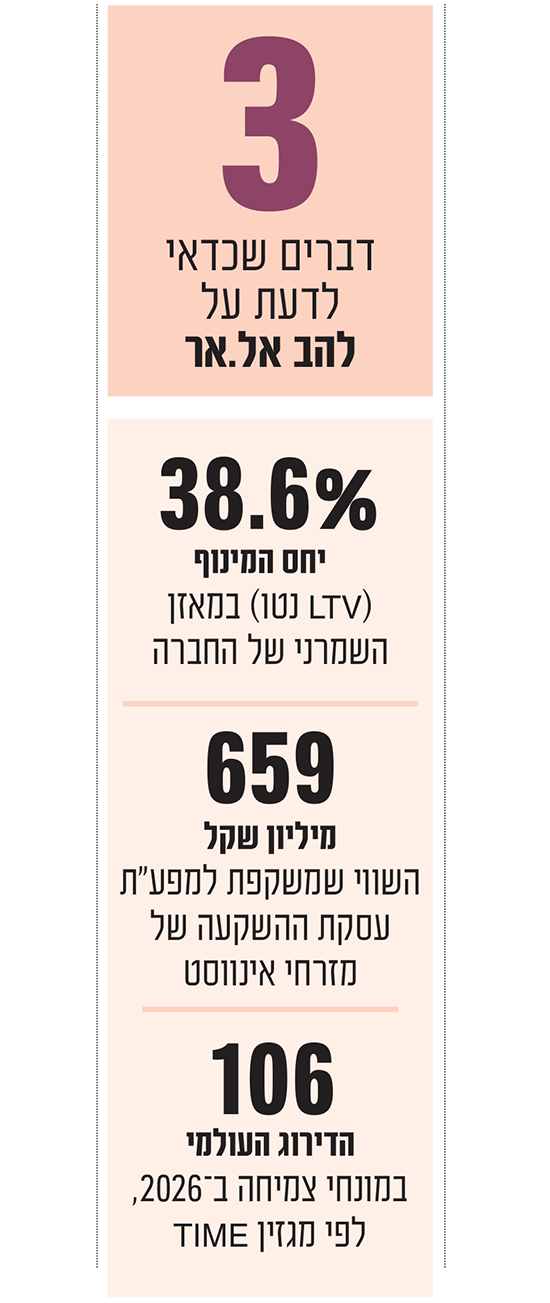
השניים מנהלים את האופרציה של החברה במטה רזה ויעיל להפליא של חמישה אנשים בלבד, עם רעב בלתי נגמר לזיהוי הזדמנויות. הניהול מקבל רוח גבית עקבית מלוי שמביע אמון באמצעות רכישות מניות בשוק, שהגדילו את החזקתו למעל 40%. מעבר לכך, החברה זכתה להכרה בינלאומית כשמגזין TIME דירג את להב במקום ה־106 בעולם (והשלישי מבין החברות הישראליות) ברשימת החברות הצומחות ביותר לשנת 2026.
להב אל.אר
תחום פעילות: נדל"ן מניב, תשתיות, קמעונאות ואנרגיה
מיקום מטה החברה: יורופארק יקום
יו"ר ובעלים: אבי לוי
מנכ"ל: איליק רוז'נסקי
המודל להצפת ערך
מודל הפעולה של להב נשען על זיהוי נכסים בהזדמנות, השבחה תפעולית אגרסיבית, הכנסת שותפים מוסדיים לפי שוויים גבוהים, והובלת זרועות הפעילות להנפקות ציבוריות. אלו הן פעילויותיה המרכזיות:
נדל"ן מניב בגרמניה: עוגן הפעילות (כ־60% מהמאזן) מונה כ־130 מרכזים מסחריים שכונתיים מבוססי שוכרי דיסקאונט ומזון חזקים (Edeka, Rewe, Aldi, Lidl), בשווי של כ־2.26 מיליארד שקל (חלק החברה כ־1.65 מיליארד שקל) ובתפוסה של 97%. היתרון התחרותי טמון במימון בנקאי מקומי ללא ערבות, בריבית נומינלית משוקללת מקובעת לטווח הארוך של 3.13% בלבד, וללא התניות LTV (הדרישה לשמור על יחס קבוע בין גובה החוב לשווי הנכס), אל מול רכישות בתשואות CAP (שיעור התשואה התפעולית השנתית הנקייה משכר דירה ביחס למחיר הקנייה) גבוהות של 8.5%־9.7%, שכר דירה צמוד מדד, ומכירת נכסים לאחר השבחה ב־5%־5.5%.
דלק ישראל ודלק נכסים: ב־2020 רכשה להב את דלק ישראל לפי שווי של 750 מיליון שקל. מאז חילקה החברה דיבידנדים של מעל 400 מיליון שקל ופוצלה לדלק נכסים הציבורית (שמחזיקה בנכסים בשווי כ־2 מיליארד שקל) ולדלק ישראל, ששוויין המצרפי חצה את ה־2 מיליארד שקל. לאחרונה השקיעה לאומי פרטנרס בדלק ישראל לפי שווי של כ־1.06 מיליארד שקל (אחרי הכסף), מהלך שמהווה הכנה להנפקתה הקרובה בבורסה. דלק ישראל מרחיבה דרמטית את זרוע הקמעונאות והצרכנות, לאחר שרכשה 81% ממועדוני ההופעות זאפה ופעילות הכרטיסים, והשלימה יחד עם קיסטון ולאומי פרטנרס את רכישת השליטה בהוט מובייל תמורת כ־1.22 מיליארד שקל.
מפע"ת (איכות הסביבה): מנוע צמיחה אדיר שנרכש לפני כארבע שנים לפי שווי של 90 מיליון שקל בלבד. החברה מציגה פתרון כולל למשק הפסולת, עם הקמת מתקנים מתקדמים לקליטת אלפי טונות, ולאחרונה זכתה להשקעה ממזרחי אינווסט לפי שווי של כ־659 מיליון שקל, כהכנה להנפקה עתידית.
פריים אנרג'י: מחזיקה כיום בצבר של כ־1.2 ג'יגוואט סולארי וכ־9.7 ג'יגוואט שעה אגירה, פרויקטים בהקמה בהיקף של כ־2.2 מיליארד שקל עם מימונים סגורים, וכן שיתוף פעולה להקמת מתקני אגירה וחוות שרתים בעשרות תחנות דלק של הקבוצה.
כיום, להב אל.אר מקדמת בגרמניה צבר עסקאות בבלעדיות, לצד פרויקט להתקנת מערכות סולאריות ברשת הסופרמרקטים Edeka. במקביל, החברה מממשת נכסים במדינה בתשואות נמוכות, עם ארביטראז' שמייצר רווחי הון ומשחרר הון חוזר להשקעות חדשות.
בדלק ישראל ומפע"ת, המטרה המוצהרת היא הנפקתן בבורסה בת"א, מהלך שיציף את הערך האמיתי שלהן דרך שוק ההון ויקבע סטנדרט תמחור חדש לקבוצה. בפריים אנרג'י, הוצב יעד ל־2029 לקצב הכנסות של כ־1.8 מיליארד שקל ו־EBITDA פרויקטלי של קרוב למיליארד שקל.
התוכנית הלאה, והאיומים
דוחות הרבעון השני השנה הציגו תוצאות שיא: ההכנסות צמחו בכ־35% ל־467.2 מיליון שקל, והרווח הנקי המיוחס לבעלי המניות זינק לכ־150.4 מיליון שקל, לעומת 212 מיליון שקל בכל שנת 2025. למרות הצמיחה המואצת, המאזן נותר שמרני ונזיל להפליא: יתרת המזומנים עומדת על כ־327 מיליון שקל ויחס המינוף (LTV נטו) עומד על 38.6% בלבד.
ברמת התמחור, להב נסחרת בשווי שוק של כ־3 מיליארד שקל, אחרי עלייה במניה של 69% בשנה האחרונה. בהתחשב ברווח המייצג וברווחי ההון הצפויים ברבעון השלישי מכניסת לאומי ומזרחי (כ־65 מיליון שקל ברווח ובהון), המניה משקפת מכפיל רווח חזוי נמוך במיוחד.
לצד המומנטום, להב חשופה לאתגרי ביצוע בצבר ההקמות העצום של פריים ודלק נכסים, לרגישות רגולטורית בתחומי הפסולת והאנרגיה בישראל, ולתנודות בשער החליפין של האירו מול השקל.
השורה התחתונה
להב אל.אר השלימה בהצלחה מעבר מחברת נדל"ן לפלטפורמת השקעות והשבחה, עם פיזור נכסים חכם בין כלכלה יציבה באירופה למנועי צמיחה מבוקשים בישראל. השילוב הייחודי בין הנהלה מנוסה שרוכשת מניות בעצמה, מאזן נזיל וממונף נמוך ותוכנית מוכחת להצפת ערך באמצעות הנפקת חברות בנות, הופך את להב לאחת מהזדמנויות ההשקעה הפונדמנטליות האטרקטיביות והמבטיחות בשוק המקומי.
הדעות והמסקנות המובאות בכתבה הן בבחינת הבעת דעה של הכותב בלבד. אין לראות באמור משום המלצה או עצה, והוא אינו תחליף לייעוץ השקעות אישי המתחשב בצרכיו ובנתוניו של כל אדם
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
