מלחמת "חרבות ברזל", ולפניה זו שבין רוסיה לאוקראינה, הפכו את מניות החברות הביטחוניות לאחד הלהיטים הגדולים של שוק ההון המקומי בשנים האחרונות. בחסות הביקוש הגואה למוצרי החברות הללו והתפתחות מרוץ החימוש של מדינות ברחבי העולם, נסקו המניות הביטחוניות בעשרות, מאות ולעיתים אף באלפי אחוזים - והפכו חברות שעד לא מכבר היו מוכרות ליודעי ח"ן בלבד לחביבות המשקיעים; חלקן אף זכו למקום במדדים המובילים.
● מיירט היפרסוני ומכ"ם מתקדם: תעשיות הביטחון חושפות פיתוחים חדשים
● בלעדי | דוח חדש מזהיר מפני השלכות חובות הענק של משרד הביטחון לחברות הביטחוניות
● נותנת עודף מ-100 מיליון שקל: מה הוביל לצלילת מניית המשביר מתחילת השנה
אלא שבחודשים האחרונים המגמה התהפכה. ביטוי לשינוי הסנטימנט כלפי הסקטור ניתן למצוא בביצועי מדד ת"א ביטחוניות. לקראת סוף השנה שעברה, בצל הגאות במניות הביטחוניות, השיקה הבורסה מדד ייעודי, הכולל את כלל המניות בתחום הביטחוני הנסחרות בשוק המקומי. בתחילה היה נראה שהמדד נוחל הצלחה רבה כשהציג תוך מספר חודשים נסיקה שהגיעה באמצע חודש מרץ האחרון לכ־62%.
אך מאז, על רקע ירידה במפלס העימותים הצבאיים בארץ ובעולם והערכות לפיהן מחירי חלק מהמניות התנפחו יתר על המידה, התהפכה המגמה. בשלושת החודשים האחרונים ירד מדד הביטחוניות בכ־20%. לצורך השוואה, מדד הדגל המקומי, ת"א 35 עלה בשלושת החודשים האחרונים בשיעור קל של 0.2%. בסך־הכול, מציג המדד הביטחוני, שהושק בתחילת נובמבר אשתקד, תשואה שלילית של 11%, לעומת תשואה חיובית של כ־22% בת"א 35 באותה התקופה.
"יש כמה הסברים לירידות שראינו בחודשים האחרונים במניות הביטחוניות", אומר איליה פיינר, אנליסט לידר שוקי הון. "ראשית, מימושי רווחים אחרי כמה שנים של עליות מאוד-מאוד חזקות, כשבנוסף ייתכן שביצועי החברות בפועל לא עמדו בצפי של המשקיעים.
"שנית, אנחנו רואים איזשהו שינוי בתמחור עם רמת מכפילים שהמשקיעים מוכנים לשלם על החברות, אל מול הבנה שהציפיות רצו מהר יותר מהביצועים בפועל. כלומר, בחלק מהחברות כבר תמחרו את כל החלומות ובהתאם זה גרם לירידה במחיר של המניות ולמימושים".
מי שמצטרף לדברים הוא אלעד סלומון, אנליסט בכיר מחלקת המחקר, אי.בי.אי ניהול תיקים, שמסביר: "בשנתיים האחרונות כל החברות בסקטור נהנו מרוח גבית משמעותית בעקבות גידול בתקציבי ביטחון, ביקושים עודפים למערכות צבאיות, שבאו לידי ביטוי בעליות חדות בכל הסקטור והתרחבות מכפילים. אבל כעת אנחנו נמצאים בשלב שבו השוק עובר מתמחור כללי, לכזה שהמשקיעים מתחילים לבחון את איכות הצמיחה של החברות ואת היכולת שלהן לשמר אותה לאורך זמן".
צבר ההזמנות משנה
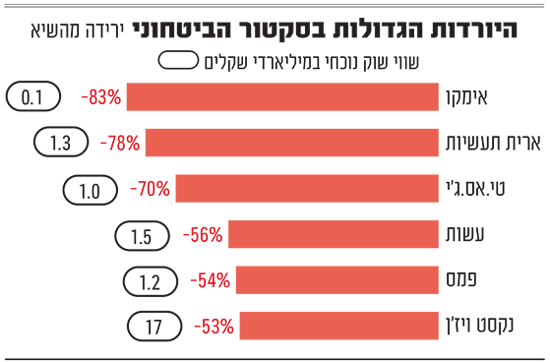
בצל שינוי הסנטימנט, מניות שבעבר כיכבו בצמרת טבלת התשואות של ת"א איבדו בעת האחרונה גובה וראו כיצד חלקים ניכרים משוויי השיא אליהם הגיעו נחתכים. מבדיקת גלובס עולה כי מי שהיו 4 החברות הביטחוניות הגדולות בבורסה (אלביט, נקסט ויז'ן, מנועי בית שמש וארית) איבדו סכום מצרפי של 75 מיליארד שקל ביחס לשוויין בשיא בתחילת השנה.
כך למשל, מניית יצרנית המרעומים ארית תעשיות, שהייתה לאחת מכוכבות הבורסה בשלוש השנים האחרונות, איבדה מהשיא אליו הגיעה בתחילת השנה כמעט 80%, אשר באו לידי ביטוי במחיקה של 6 מיליארד שקל משווייה. מי שעוד חוותה על בשרה את השינוי לרעה בסנטימנט המשקיעים היא יצרנית המצלמות המיוצבות נקסט ויז'ן, שאיבדה בשבוע שעבר כרבע משווייה ובסה"כ מעל למחצית מערכה בשיא - כ־19 מיליארד שקל שהתאדו. ברקע נמצא, המימוש המפתיע של הקרן האמריקאית פידליטי לרוב החזקותיה בנקסט ויז'ן תמורת 1.3 מיליארד שקל (כ־450 מיליון דולר).
מניית אלביט מערכות, הביטחונית הגדולה בשוק המקומי בפער, ירדה בכ־34% מהשיא (איבדה 48 מיליארד שקל מהשווי) בעוד שמניית מנועי בית שמש, עוד ענקית ביטחונית, ירדה ב־22% ומחקה כ־2 מיליארד שקל.
"יש תחומים וחברות שבהן המכפילים הגבוהים נשענו על צפי לשיעור צמיחה מאוד גבוה וראינו שבהן הירידה הייתה חדה יותר", מסביר פיינר מלידר את השונות בביצועי המניות. "ככל שהמשקיעים בטוחים יותר בצבר של החברות ובצמיחה קדימה, אז הירידה פחות חזקה. למשל, באלביט מערכות, שיש לה צבר מאוד משמעותי, ומספקת רמת ביטחון גבוהה לעתיד".
באשר לנקסט ויז'ן הוא מציין כי הירידות במניה החלו עוד לפני המימושים. "אני חושב שיש חשש של המשקיעים מתחרות שתפגע ברווחיות. החברה עדיין מציגה שיעורי רווחיות מטורפים, ואני חושב שהיא תמשיך לעשות את זה, אבל השוק מסתכל קדימה וזה החשש שלו. המימוש של קרן פידליטי הגביר את החשש של המשקיעים, כי כשקרן נחשבת בוחרת לצאת זה עשוי להיות סימן רע. למרות שיכול להיות שהמכירה הייתה מהלך טכני, כפי שהחברה אמרה - זה מערער את רמת הביטחון של המשקיעים".
לנוכח הירידות האחרונות, סלומון מאי.בי.אי מזהה הזדמנות במניית נקסט ויז'ן: "יש פה חברה עם יתרון תחרותי מאוד חזק, עם מוצר מאוד טוב בתחום שיש לו צמיחה מבנית גבוהה. גם בתמחור הנוכחי מדובר ברמת סיכון לא נמוכה, אבל זה יכול להיות מעניין מבחינת סיכוי־סיכון, כשהמבחן יהיה האם היא תמשיך לצמוח בקצב גבוה ועד כמה היתרון התחרותי יישמר".
"לבחור חברות עם יתרון"
סלומון הוא לא היחיד שמזהה הזדמנויות בתחום: "אנחנו חושבים שנוצרות הזדמנויות השקעה בחלק מהחברות, כאשר הירידות האחרונות הופכות את נקודת הכניסה לאטרקטיבית יותר", אומר פיינר מלידר. "למרות התנודתיות בטווח הקצר והסנטימנט השלילי, מגמות הביקוש ארוכות הטווח נותרו חיוביות, ואנו מעריכים שחלק מהחברות ימשיכו להציג צמיחה חזקה, שתתבטא לאורך זמן גם בשווי. בסוף צריך לבחור חברות שיש להן יתרון ו'חפיר' בתעשייה, ממוצבות ומנוהלות טוב".
באופן ספציפי, הוא מציין לטובה את אלביט מערכות: "למרות שהמכפיל שלה יכול להיראות עדיין גבוה, יש לה הרבה מנועי צמיחה קדימה, כך שיש לנו רמת ביטחון מאוד גבוהה שהיא תמשיך לצמוח לאורך זמן. להערכתנו, היא לא מימשה עדיין את כל היתרונות מהמלחמה בישראל עם כל מיני מוצרים שנעשה בהם שימוש מבצעי".
סלומון מאי.בי.אי, מציע "להבחין בין צמיחה זמנית ליתרון תחרותי". בהקשר זה הוא מציין כי ארית "נהנתה מביקוש מאוד גבוה לתחמושת, אך היתרון התחרותי שלה פחות מובהק". עוד הוא מציין את יצרנית המוצרים האלקטרו־אופטיים אר.פי אופטיקל, "שפועלת בתחום אטרקטיבי, אבל עם תמחור בעייתי, כי היא עדיין לא רווחית בצורה מובהקת, כשהרבה מהתמחור נשען על ציפייה עתידית".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
