את דרכו בשוק ההון החל עמית רוזנצוויג שנה לפני המפולת הגדולה של שנת 2008. "באותה תקופה שוק ההון היה כמו ההייטק של היום, כולם רצו אליו", הוא נזכר. את דרכו החל בבית ההשקעות אינפיניטי, "זו הייתה תקופה של אופוריה מטורפת שבה השווקים טסו. חשבתי שהגעתי למקום הנכון וששוק ההון זה הדבר הבא, ואז הגיע המשבר של 2008".
הוא בכלל לא הגיע מרקע של שוק ההון, אביו היה איש קבע ואמו עובדת סוציאלית. אבל במקום להיבהל, המשבר הגדול דווקא הדליק אותו. "זה החדיר בי את החיידק וגרם לי להתאהב בשוק. התאהבתי בדינמיות, בריגוש, בירידה לפרטים הקטנים ובעובדה שאתה בא בכל בוקר ולא יודע מה יקרה. זה מצריך ממך לקרוא, ללמוד ולהבין תהליכים מול העיניים".
● למשקיע הסבלני: האם המניה הביטחונית שצנחה ב־50% מהשיא תהפוך להזדמנות?
● ג'יי.פי מורגן: מה יקרה בבחירות, ואיך יושפעו האג"ח של ישראל?
אחר כך הוא עבד בהלמן אלדובי, בעשור האחרון עבד באי.בי.אי ולפני חצי שנה הצטרף לבית ההשקעות תמיר פישמן, שם הוא משמש כמנהל השקעות. רוזנצוויג, בן 46, נשוי ואב לארבעה, מתגורר ביהוד.
כשנשאל רוזנצוויג האם השווקים כיום בועתיים והאם יש לחשוש מנפילה, הוא מציע להביט על ההיסטוריה ולא לפעול מפחד. "לא צריך לחכות לאירועי משבר. משברים הם אירועי קיצון שמגיעים בצורה חדה ואלימה, אך מקבלי ההחלטות תמיד עושים מה שצריך, הזרמת נזילות לשווקים או סיוע אחר, והשוק מתאושש. מי שמקבל החלטות מתוך אמוציות ובורח מהשוק, עושה נזק שקשה להתאושש ממנו. ראינו את זה בקורונה עם נפילה חדה ותיקון מהיר, וגם ב־2008 השוק תיקן את הירידות כבר ב־2009".
לדבריו, השוק האמריקאי "לא יקר, הוא ב'פייר ווליו'. אנחנו נמצאים במהפכה משמעותית שהולכת לשנות את החיים של כולנו, ה־AI. צמיחת הרווחים של החברות בארה"ב מגיעה לשיעורים דו־ספרתיים גבוהים שלא ראינו 10־15 שנה. החברות מתייעלות, מעסיקות פחות כוח אדם ומגדילות פריון ורווחיות למניה".
מה כן עלול להדליק אצלו נורת אזהרה? "אם נראה קפיצה במינופים וחברות שמתקשות לגלגל ולמחזר חוב בסביבת הריבית הנוכחית של כ־4%. זהו מבחן משמעותי שמצריך סלקטיביות, אבל כרגע הביקושים חזקים ופירות ההשקעות כבר נראים בשטח. כרגע אין סיבה לדאגה והצמיחה מצדיקה את המכפילים".
במבט גלובלי, רוזנצוויג מעדיף באופן מוחלט את ארה"ב על פני אירופה. "אירופה מתמודדת עם בעיות מבניות קשות, כפי שראינו עם המהומות בצרפת, ואין שם רגל טכנולוגית שיכולה לדחוף צמיחה. אפילו בגרמניה, שהייתה הקטר המוביל, חברות תעשייה ורכב סוגרות מפעלים ומפטרות עובדים, והמדינות שם לא יוכלו להמשיך להגדיל גירעונות עבור תשלומי העברה ופנסיות מוקדמות. לעומת זאת, בארה"ב הכלכלה צומחת ב־2.5%-3%, כשהממשל מעניק רוח גבית מלאה לחברות הטכנולוגיה. כל עוד אין משקולת רגולטורית זה סקטור שימשיך לצמוח".
בת"א - מניות פרטניות
באשר לישראל, רוזנצוויג מכנה את המשק "נס כלכלי". לדבריו, "אנו במלחמה ממושכת, עם הרבה השקעות בתקציב ביטחון, ועדיין יחס החוב־תוצר נמוך מ־70%, שזה נתון שמדינות כמו צרפת, בריטניה או ארה"ב היו מתפללות אליו. ענקיות כמו אנבידיה רואות בישראל נכס אסטרטגי ומגדילות השקעות, וההייטק ממשיך לייצר תעסוקה, צריכה ומסים".
ובכל זאת, הוא נגד השקעה כעת במדדים הגדולים פה ומעדיף השקעות ספציפיות. הסיבה היא ש"ת"א 35 ו-125 עלו מתחילת השנה, אך כ־50% מהמניות במדד ת"א 125 נמצאות בתשואה שלילית. כמה מניות בודדות סחבו את המדדים למעלה, ולכן השקעה במדדים הרחבים פחות אטרקטיבית ויש לחפש מניות פרטניות".
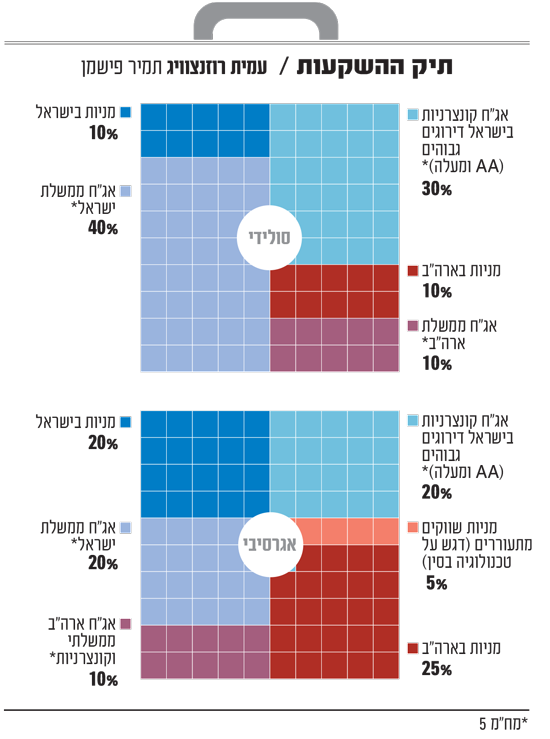
עבור משקיע סולידי רוזנצוויג מציע לחלק את החשיפה המנייתית בצורה שווה בין ישראל (10%) לארה"ב (10%). את המשקל הגדול בתיק הוא מקצה לאג"ח ממשלת ישראל (40%), לצד 10% באג"ח ממשלת ארה"ב ו־30% באג"ח קונצרניות בישראל בדירוגים גבוהים בלבד של AA ומעלה. משך החיים הממוצע (מח"מ) הכולל עומד על 5 שנים, מתוך שאיפה ליהנות מרווחי הון בעת ירידת הריבית.
למשקיע אגרסיבי מציע רוזנצוויג תיק עם הקצאה של 25% למניות בארה"ב, 20% למניות בישראל, ועוד 5% לשווקים מתעוררים עם דגש על טכנולוגיה בסין כשלדעתו, "למרות שיש שם חברות שגם נהנות מה־AI, התמחורים מאוד שמרניים ביחס לארה"ב, כי זה סין והרבה משקיעים פחות רוצים להיחשף", וכמו כן לחברת ייצור השבבים TSMC. ברכיב האג"ח הוא מקצה 20% לאג"ח ממשלת ישראל, 20% לקונצרניות בישראל בדירוגי AA ומעלה, ו־10% נוספים לאג"ח בארה"ב המשלבות חוב ממשלתי וקונצרני.
"היצע דירות ל־3 שנים"
התחום שממנו רוזנצוויג מזהיר באופן חד־משמעי, הוא הנדל"ן למגורים בישראל. "יש כיום מלאי של מעל 85 אלף דירות לא מכורות, נתון שלא נראה כאן 30 שנה. בערים כמו ת"א וירושלים היצע הדירות מספיק ליותר משלוש שנים. תשואת השכירות עומדת על פחות מ־3%, שזה כמו ריבית חסרת סיכון, ולכן משקיעים פשוט לא נמצאים בשוק".
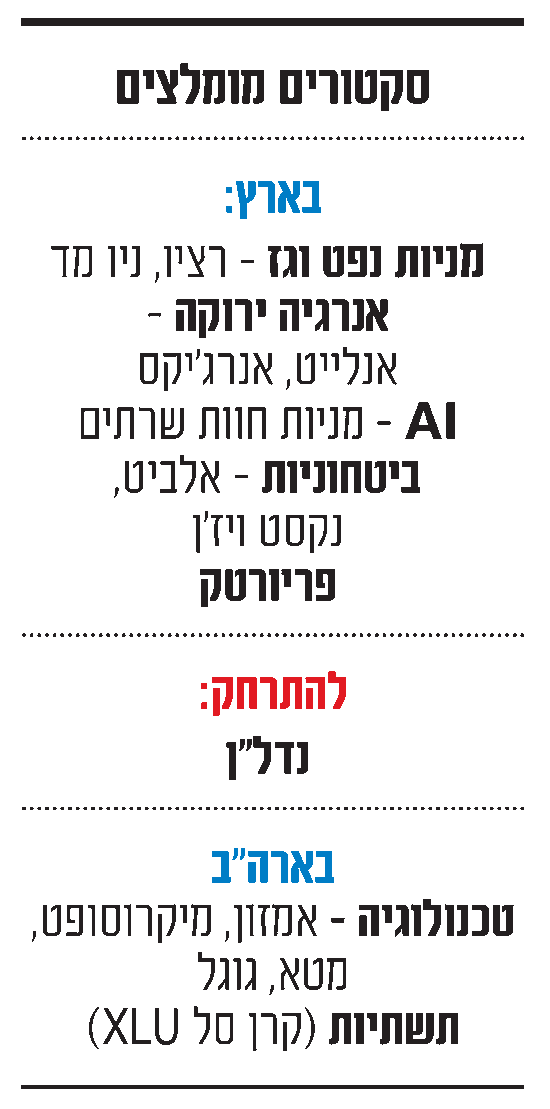
מנגד, רוזנצוויג מסמן הזדמנויות רבות בסקטורים המשיקים לטכנולוגיה. בישראל הוא ממליץ על חברות הגז והנפט, כגון רציו וניו-מד אנרג'י, הנהנות מ"חוזי עוגן ליצוא למצרים ולירדן, תזרים חזק וביקוש עתידי לחשמל מדאטה־סנטרים. הן נסחרות במכפילים חד־ספרתיים ומחלקות דיבידנדים".
כמו כן, הוא מציין לחיוב את חברות האנרגיה הירוקה הישראליות הפועלות בארה"ב, כדוגמת אנרג'יקס ואנלייט, שיספקו חשמל לחוות השרתים וייהנו מירידת הוצאות המימון בעת הורדת ריבית: "הביקוש לחשמול הוא מאוד גבוה, החברות האלה ממוצבות נהדר שם, ואמורות בשנתיים־שלוש הקרובות לקצור את הפירות". עוד הוא מציין את החברות הביטחוניות אלביט ונקסט ויז'ן ש"צומחות בקצב גבוה וימשיכו לצמוח. בוודאי שאחרי התיקון בסקטור הן מאוד מעניינות".
"חברה בת בחינם"
מניה אחת ספציפית שאותה רוזנצוויג מסמן כהזדמנות יוצאת דופן היא חברת ההחזקות פריורטק. "החברה מחזיקה ב־21% מקמטק, שפועלת בתחום בדיקות שבבי סיליקון ונהנית מעליית תחזיות ומביקושי ה־AI. בנוסף יש לה החזקה של 40% בחברת אקסס הסינית, המייצרת מצעים ומארזים מתקדמים לשבבים, עם הכנסות שנתיות של מעל 400 מיליון דולר ורווח נקי של כ־80 מיליון דולר. השוק חושש מחברות בסין ולכן אקסס לא מגולמת כלל במחיר המניה של פריורטק. אתה מקבל אותה היום 'בחינם'. פריורטק מתכננת להנפיק אותה, וזה יכול להציף ערך משמעותי". רוזנצוויג מדבר על עלייה של עד 50% במניית פריורטק, "בחישוב שמרני".
בארה"ב בנוסף לטכנולוגיה, הוא "מאוד מאוד שורי" גם על סקטור התשתיות (דרך קרן הסל XLU), "שכרוך בעולם ה־AI, בגלל המון השקעה בתשתיות, במבנים, בחשמל. הסקטור נפגע בחצי השנה האחרונה בגלל עליית התשואות החדה באג"ח ארה"ב וכן מהעלאת הריבית, עליית מחירי הנפט והפגיעה בשרשרת האספקה".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
