אמ;לק
רכישת סטופמרקט בידי דודו עזרא ב־680 מיליון שקל ממחישה את המרוץ שמתחולל כיום בשוק קמעונאות המזון. לצד החקלאי שהפך לבעל רשת בולטים בזירה מייסד סיטי מרקט יוסי שוורץ ובכיר שופרסל לשעבר דניאל ורדיגר, כמו גם שורה של בעלי רשתות ובכירים לשעבר בענף. למרות התחרות החריפה ושולי הרווח הנמוכים הם מרחיבים פעילות, רוכשים רשתות ומכוונים להנפקות בניסיון לשנות את מאזן הכוחות בתחרות על עגלת הקניות של משקי הבית בישראל.
דודו עזרא, חקלאי ממושב רמות נפתלי, הקים לפני יותר מ־35 שנה עסק לשיווק פירות וירקות, שהלך וצמח עד שהפעיל כ־100 מחלקות ברשתות שיווק ברחבי הארץ. אבל זה לא השביע אותו. לפני חמש שנים הוא רכש את שוק הרצל והפך אותה מרשת ירקניות לרשת סופרמרקטים עם 12 סניפים.
ויש לו עוד תיאבון: בחודש שעבר השלימה שוק הרצל, שבבעלות קבוצת דודו עזרא, עסקת ענק כשרכשה את רשת סטופמרקט של יוסי משיח בכ־680 מיליון שקל. היא מקבלת לידיה רשת בעלת אופי שונה: עוד 11 סניפים, בשטח ממוצע של כ־2,500 מ"ר, עם מגוון מוצרי פרמיום, פעילות בשבת ומחזור מוערך של כ-1.5 מיליארד שקל.
סניף סטופמרקט. דודו עזרא נכנס לשוק צפוף / צילום: מתוך אתר החברה
עזרא נכנס לשוק צפוף. שוק קמעונאות המזון בישראל מגלגל, על פי הערכות, קרוב ל־100 מיליארד שקל בשנה. בראש טבלת הרשתות הציבוריות ניצבות שופרסל, עם הכנסות שנתיות של כ־14.5 מיליארד שקל, רמי לוי עם כ־8 מיליארד שקל ויוחננוף עם כ־5 מיליארד שקל. יחד עם קרפור, ויקטורי וטיב טעם, שש הרשתות שמפרסמות את תוצאותיהן הכספיות אחראיות להכנסות מצרפיות של כ־35 מיליארד שקל בשנה, לפי נתוני 2025.
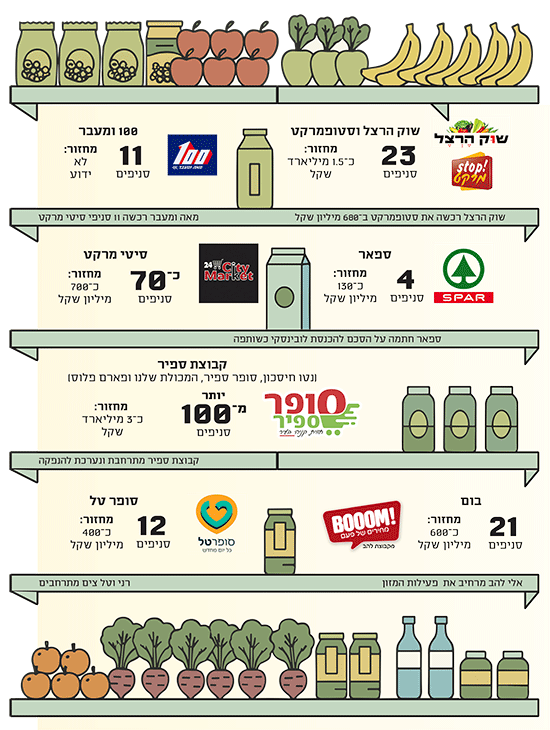
לצדן פועלות רשתות פרטיות גדולות, בהן אושר עד, שמחזור המכירות שלה מוערך ביותר מ־6 מיליארד שקל, וחצי חינם, קשת טעמים וקינג סטור - עם מחזורי מכירות המוערכים בכמיליארד עד 3 מיליארד שקל בשנה. כולן מתחרות על כ־3 מיליון משקי בית בישראל, שההוצאה החודשית הממוצעת שלהם על רכישת מזון בסופר עומדת, לפי נתוני הלשכה המרכזית לסטטיסטיקה, על כ־4,000 שקל.
מלך הקיוסקים והמפצח החרדי
אבל הצפיפות הזאת לא מרתיעה שורה של שחקנים חדשים שמבקשים לקבל דריסת רגל דווקא בענף שבו שולי הרווח נמוכים.
אחד מהם הוא יוסי שוורץ. שוורץ (52), שנולד בטבריה, למד בתיכון מקצועי, וכבר בגיל 17 וחצי רכש מחסכונותיו מסעדת שווארמה ברחוב קרליבך בתל אביב. משם התגלגל לעולם קמעונאות המזון, וב־2012 הקים את סיטי מרקט, שצמחה לרשת של עשרות סופרמרקטים שכונתיים, חלקם פתוחים מסביב לשעון ובשבת, עם מחזור מכירות של כ-700 מיליון שקל בשנה.
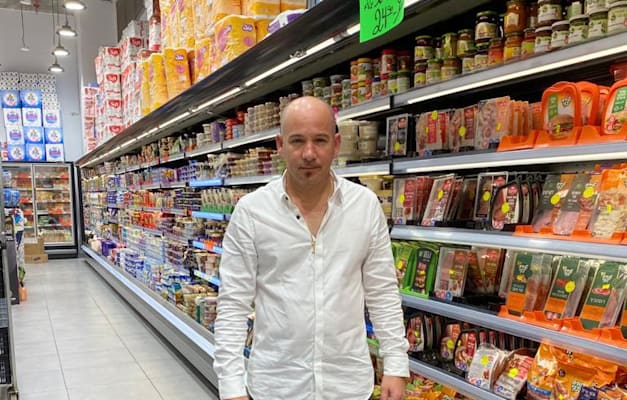
יוסי שוורץ, מייסד ומנכ''ל רשת סיטי מרקט / צילום: יח''צ
"בצבא הייתי טבח, נתנו לי את התפקיד הזה כי אני מנהל עסק תוך כדי והתחשבו. לקראת סיום השירות שלי מכרתי את השווארמה ברווח של 50 אלף שקל", נזכר שוורץ בתחילת הדרך. הוא מספר כי למד הנדסת בניין אך נמשך לעולם העסקים.
דניאל ורדיגר (43)
אישי: נשוי ואב לילדים, גר באשדוד
מקצועי: מייסד ומוביל רשת 100 ומעבר. קודם לכן היה מנכ"ל יש חסד, רשת הדיסקאונט החרדית שבבעלות שופרסל
עוד משהו: חסיד גור
עוד בלימודים פתח חנות ממתקים בחולון: "קראתי לה אטומיאדה, בתל אביב היה נהוג לקרוא לזה פיצוציות אז קראתי לזה אטום. לימים אחרי הסניף השלישי, מתוך 18, שפתחתי ברחבי הארץ בתוך שלוש שנים, נשאר רק השם ענק הממתקים. משנת 1999 בערך הייתי בקיוסקים ואחרי מעל 10 שנים בתחום הייתי מלך הקיוסקים של אזור המרכז". ב-2012 הסב חלק מסניפי הרשת לסיטי מרקט.
גם שוורץ מבקש עכשיו לעלות מדרגה: להיכנס גם לתחום הדיסקאונט, לפתח יבוא עצמאי ולהקים מרכז לוגיסטי. כדי לממן את תוכניות ההתרחבות שלו הוא פגש לאחרונה שחקן אחר חדש בשוק - דניאל ורדיגר.
ורדיגר (43), הוא חסיד גור המתגורר באשדוד, נשוי ואב לילדים. איש קמעונאות שצמח מלמטה. את הקריירה המקצועית שלו עשה בשופרסל, שבה התקדם לאורך השנים והפך לאחת הדמויות המזוהות עם פעילות הרשת במגזר החרדי תחת המותג "יש חסד".
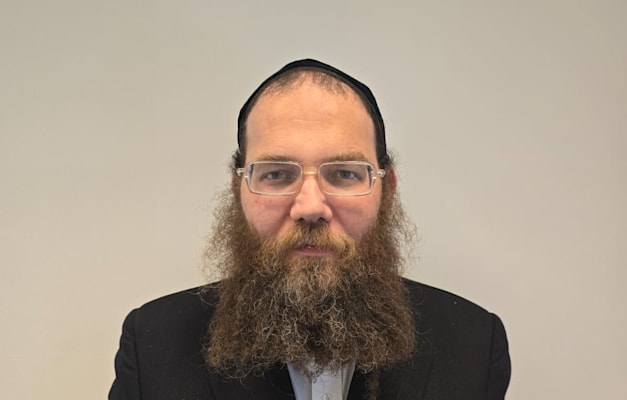
דניאל ורדיגר / צילום: משה דץ
בענף מתארים אותו כמי שהצליח "לפצח את הגן החרדי של הקמעונאות", בזכות היכרות עמוקה עם הרגלי הצריכה של הציבור החרדי והיכולת לתרגם אותם לפעילות עסקית מצליחה. ההצלחה של יש חסד ביססה את מעמדו כאחד האנשים שמבינים טוב יותר את הצרכן החרדי ואת המורכבות של שוק המזון במגזר.
אלא שדווקא אחרי שנים ארוכות בתוך שופרסל, דרכו בחברה הגיעה לסיומה על רקע חילוקי דעות עם בעלי השליטה החדשים, האחים אמיר, שהובילו לפיטוריו.
יוסי שוורץ (52)
אישי: נשוי + 7 (מתוכם 2 זוגות תאומים), גר בחולון
מקצועי: מייסד ובעלי רשת סיטי מרקט
עוד משהו: חובב דיג, שיט וגידול צמחים
המשבר הפך להזדמנות. ורדיגר פגש את שוורץ, שנזקק למימון לתוכניות ההתרחבות שלו וחתם איתו לפני חודשיים על עסקה, שכפופה לאישור רשות התחרות, למכירת 11 מסניפי הרשת שלו, סיטי מרקט, תמורת כ־35 מיליון שקל. ורדיגר הרוויח עוד נתיב פריצה בדרך להקמת האימפריה העצמאית שלו - 100 ומעבר.
"נכון להיום הצלחנו לעקוף את AMPM וסופר יודה מבחינת כמות סניפים", מספר שוורץ. "החזקנו 85 סניפים, מתוכם מכרנו 11 סניפים לוורדיגר, אבל גם פתחנו עכשיו באינטנסיביות סניפים בנתיבות, בנווה שרת בתל אביב, סניף בפתח תקווה שנפתח השבוע ואנחנו עמלים במרץ גם על סניף באשקלון ובראשון לציון".
התרחבויות לצד קאמבקים
גם קבוצת ספיר, שבבעלות האחים אורן ואבינועם ספיר, מאיצה את התרחבותה. הקבוצה שמפעילה כ־100 סניפים ברחבי הארץ תחת ארבע רשתות, בהן סופר ספיר ונטו חיסכון, פתחה השנה סניפים נוספים ונכנסה לתחום חנויות הנוחות בשיתוף פעולה עם קבוצת קמרי. הקבוצה מעריכה כי המחזור יסתכם בכ־2.5 מיליארד שקל ויגדל לכ־3.5 מיליארד שקל בשנה הבאה. היא גם נערכת להנפקה לפי שווי מוערך של כ־1.5 מיליארד שקל.
שחקנית נוספת שמבקשת להגדיל את נוכחותה היא ספאר. באפריל חתמה קבוצת לובינסקי, המוכרת בעיקר מפעילותה בענף הרכב, על הסכם לרכישת 50% מפעילות ספאר בישראל, בעסקה שהיקפה הוערך בכ־100 מיליון שקל. הרשת, שמוביל בישראל עמית זאב, פתחה לאחרונה את הסניף הרביעי שלה ומכוונת להגיע לשישה סניפים עד סוף השנה (ומציגה מחזור של כ-130 מיליון שקל). בטווח הארוך היא שואפת להתברג בחמישייה המובילה בענף.
גם רשת אלמה מרקט, שבבעלות ליאור קמחזי, מכוונת לצמיחה. הרשת מפעילה 11 סניפים, בין היתר בתל אביב, בגבעתיים ובמודיעין. בעבר התנהל משא ומתן למכירתה לדור אלון תמורת כ־50 מיליון שקל, שלא הבשיל לעסקה. כעת מציב קמחזי יעד של מחזור מכירות של מיליארד שקל והנפקת החברה.
לצד השחקנים החדשים, יש גם מי שכבר הקימו ומכרו רשתות מזון - וכעת חוזרים לענף. אלי להב, שפעל בעבר באמצעות מחסני להב, מפתח בשנים האחרונות את רשת בום, שהחלה כרשת סטוק והרחיבה בהדרגה את פעילות המזון (עם מחזור של כ-600 מיליון שקל). בחלק מ-21 הסניפים שלה, ששטחם מגיע לכ־2,000 מ"ר, כמחצית משטח החנות מוקדש כיום לסופרמרקט.
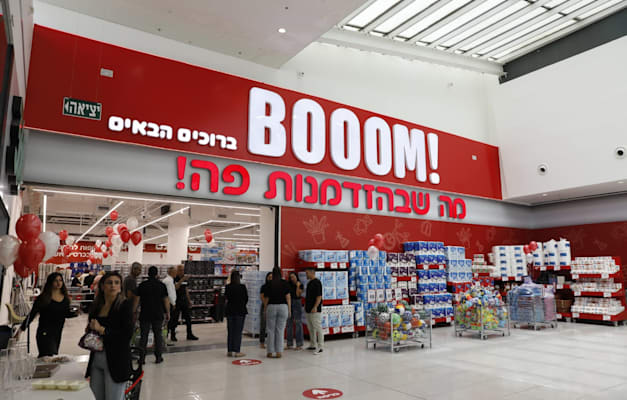
רשת בום. כמחצית משטח חנות הסטוק מוקדש כיום לסופרמרקט / צילום: מיקי אופק
רני צים, שמכר עם אחיו עדי את מחסני כמעט חינם ליינות ביתן ב־2012, חזר לענף באמצעות סופר טל. הרשת הקרויה על שם בנו פועלת בעיקר במתכונת של מרכולים שכונתיים, ומונה 12 סניפים (עם מחזור של כ-400 מיליון שקל). היא חתמה גם על הסכם לשיתוף פעולה עם רשת הסופרמרקטים MAS מקפריסין, והן ישווקו מוצרים זו של זו. צים מציג תוכניות להרחבה משמעותית של הפעילות בישראל.
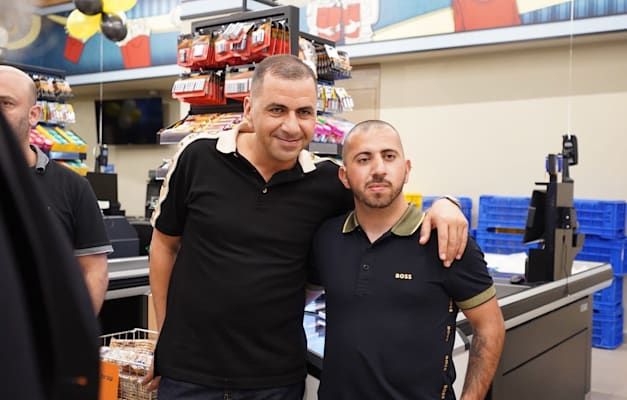
טל ורני צים. הרשת החדשה קרויה על שם הבן / צילום: מאיר אדרי
גם להב וגם צים מכירים את קשיי הענף, אבל גם את האפשרות לצמוח בו במהירות. שניהם חוזרים עם ניסיון, קשרים עסקיים והיכרות עם הספקים. מנגד, השוק שאליו הם נכנסים כעת צפוף יותר, ושחקנים מקומיים רבים כבר תפסו בו עמדות.
סוד המשיכה והיתרון לגודל
למה בכלל עוד ועוד שחקנים רוצים להצטרף למרוץ הצפוף הזה כששולי הרווח בענף נמוכים? "בעלי רשתות קטנות ובינוניות, שהקימו עסק משפחתי והצליחו לבסס אותו בוחנים את השוק, מסתכלים על השחקניות הגדולות ולא תמיד משוכנעים שהן מנהלות את עסקיהן טוב מהם", מסביר גורם בכיר נוסף בענף. "מבחינתם, אם הצליחו להפעיל חמישה סופרמרקטים רווחיים, אין סיבה שלא יוכלו להפעיל גם עשרות.
"לכך מתווספת התפיסה שלפיה ככל שהרשת גדולה יותר, כך גם פוטנציאל הרווח שלה גדל. הדרך להגדיל את הרווחים עוברת במידה רבה דרך הגדלת מחזור המכירות: רשת שמרוויחה 4%-3% ממחזור של מאות מיליוני שקלים נמצאת בעמדה שונה לחלוטין מזו של מינימרקט משפחתי, גם אם שיעורי הרווחיות שלהם דומים".
להתרחבות יש גם משמעות ניהולית. ברשת שמחזיקה מספר מצומצם של סניפים, הבעלים מעורבים בדרך כלל כמעט בכל היבט של הפעילות. הקמת מטה מקצועי מחייבת היקף פעילות שיצדיק את העלויות. לכן, לעיתים דווקא הרצון להשתחרר מהניהול היומיומי הוא שדוחף את בעלי הרשתות להתרחב.
השיקול הזה מקבל משנה תוקף כשמגיע הרגע להעביר את העסק לדור הבא. אם מדובר בעסק משפחתי, לא כל דורות ההמשך של המייסדים מעוניינים להמשיך לנהל סופרמרקטים או יודעים איך. רשת גדולה, עם הנהלה עצמאית, מאפשרת למשפחה להמשיך להחזיק בבעלות על העסק גם בלי להיות מעורבת בניהול ובתפעול.
הכרית של התזרים
בנוסף, אחד המנועים המשמעותיים ביותר לצמיחה בענף קמעונאות המזון הוא מבנה האשראי שלו. בניגוד לעסקים רבים אחרים, קמעונאי המזון נהנים מפער משמעותי בין מועד קבלת הכסף מהלקוחות במזומן או באשראי - לבין המועד שבו הם נדרשים לשלם לספקים, תשלום שמתבצע לעיתים בתנאי שוטף פלוס 30, 60 ואף 90 יום.
המשמעות היא שרשת יכולה להחזיק בקופתה כספים שהתקבלו ממכירת סחורה, שטרם שילמה עליה. מינימרקט שמגלגל מיליון שקל בחודש, למשל, עשוי ליהנות בתחילת פעילותו מכרית תזרימית משמעותית בזכות תנאי האשראי הללו. הכסף אמנם אינו רווח, והוא מיועד בסופו של דבר לתשלום לספקים, אבל כל עוד הפעילות צומחת, הוא יכול לסייע במימון ההתרחבות ופתיחת סניפים נוספים.
זהו גם אחד ממוקדי הסיכון הגדולים של הענף. כל עוד הרשת פותחת סניפים חדשים ומגדילה את המכירות, אשראי הספקים מסייע לה לממן את הפעילות. ובהתאם, כשהצמיחה נבלמת, חנויות נסגרות או שספקים מחליטים לקצר את תנאי התשלום, המנגנון הזה עלול לפעול בכיוון ההפוך ולהוביל גם למצוקת נזילות.
חלק מהרשתות מבקשות להתמודד עם הסיכון באמצעות כניסה לשוק ההון, שיכולה לפתוח עבורן מקורות מימון נוספים ולהסדיר את היחסים עם הבנקים והמלווים באמצעות דיווחים פיננסיים שקופים. שופרסל, למשל, ממחישה את ממדי הפעילות: לצד הכנסות שנתיות של כ-14.5 מיליארד שקל, התחייבויותיה לספקים מגיעות למיליארדי שקלים. מדובר בסכומים גדולים בהרבה מהרווח הנקי השנתי שלה, שממחישים עד כמה אשראי הספקים מרכזי למודל העסקי של קמעונאות המזון.
ספקי הירקות - בעלי הבית
אחת המגמות הבולטות בענף היא כניסתן של קבוצות העוסקות באספקת ירקות גם לרשתות המזון. דודו עזרא אינו היחיד שפועל בשני צדי שרשרת האספקה. גם האחים אילן וששי שבע, בעלי ביכורי שדה דרום, מחזיקים ברשת שוק העיר, ואילו דרור וגדעון חכם, בעלי ביכורי שדה צפון, רכשו ב־2018 את סופר ברקת.
כך פועלות בענף שלוש קבוצות שעוסקות באספקת תוצרת חקלאית ומחזיקות גם ברשתות שמוכרות אותה לצרכנים. המודל מאפשר להן לשלוט בחלק גדול יותר משרשרת האספקה וליהנות מיתרונות לוגיסטיים ומקשרים עסקיים שנבנו עוד לפני הכניסה לקמעונאות.
מגמה נוספת היא הניסיון להרחיב את התחרות באמצעות מותגים בינלאומיים. ספאר מבקשת לבנות בישראל פעילות על בסיס שם מוכר מחו"ל, אבל הדרך שלה עדיין ארוכה. גם אם תעמוד ביעדי פתיחת הסניפים, יידרש זמן כדי להעריך אם המודל העסקי שלה מסוגל להתחרות ברשתות המקומיות.
קרפור כבר התנסתה בקשיים הכרוכים בהקמת פעילות תחת מותג בינלאומי. בשנותיה הראשונות בישראל ספגה הרשת הצרפתית הפסדים גדולים, שרק כעת היא מתחילה להתאושש מהם. לאחר שינויים ניהוליים ותפעוליים, ובהם חילופי מנכ"לית וחלק ניכר מההנהלה הבכירה, היא נערכת להנפקה.
"הצרכן הישראלי מכור למותגים, ולמותגים ישראליים בפרט", טוען גורם בכיר בענף. "לכן אני לא בטוח שלקרפור ולספאר יש יתרון גדול כמו שחושבים בזכות המותג הפרטי שהן מביאות מאירופה. מי שלא יביא בשורה אמיתית לשוק - לא תהיה לו זכות קיום".
הקרב על הסופר שמתחת לבית
זירת מאבק נוספת היא מרכזי הערים. רשתות גדולות, משופרסל ועד טיב טעם, מתחרות על סניפי סיטי ומרכולים שכונתיים, אבל הן אינן מתמודדות רק זו מול זו. רשתות פירות וירקות, חנויות פיצוחים, אטליזים, מאפיות וחנויות גלידה מושכים אליהם לקוחות שבעבר ביצעו את אותן רכישות בסופרמרקט.
"אנחנו רואים תהליך של קניבליזציה בתחום הסופרים", אומר גורם בענף. "כמעט כל חנויות הרחוב הפכו למוכרות מזון. יש מי שמתמחה בפיצוחים, כמו חממה והחמנייה, חנויות שמתמחות בגלידות כמו הקונטיינר, ולצדן רשתות פירות וירקות וחנויות ממתקים. הסופרים השכונתיים היו פעם סוג של כולבו שהציע הכול, אבל היום הם צריכים להתמודד עם כל אותן חנויות מתמחות. התחרות היא בעיקר על המחיר, בקטגוריות כמו פירות וירקות, גלידות ומאפים - וזה שוחק את הרווחיות".
"במקביל לתחרות בין החנויות השכונתיות, הדיסקאונט מגיע לכל מקום", אומר שוורץ מסיטי מרקט. "פעם היה סניף אחד או שניים בעיר, והיום כולם רוצים להיכנס גם למרכזי הערים. אושר עד, יוחננוף, ויקטורי ורשתות נוספות פותחות סניפים בכל מקום. להערכתי, בסופו של התהליך השחקנים הקטנים ייכחדו והגדולים ימשיכו לגדול".
"זה בלון שיתפוצץ"
אבל בסוף ישנה גם המציאות: המרוץ לפתיחת סניפים נתקל במגבלות מעשיות. מציאת נכס מתאים, קבלת אישורים, גיוס עובדים והקמת מערכי אספקה דורשים זמן וכסף. גם כשהחנות נפתחת, אין הבטחה שתמשוך מספיק לקוחות כדי להצדיק את ההשקעה.
"שופרסל היא עדיין הרשת הכי גדולה בארץ", מזכיר גורם בענף. "זה נחמד להגיד שאתה הולך לפתוח 50 סניפים, אבל המציאות הרבה יותר קשה. לוקח בערך חצי שנה לפתוח סניף, וקשה מאוד לפתוח 20 סניפים בשנה, גם אם יש לך כוח קנייה עצום".
אלא שמספר הסניפים לבדו אינו מעיד בהכרח על עוצמת התחרות. גם רשת קטנה יכולה להפוך למתחרה משמעותית באזור מסוים אם תפתח חנות במיקום מבוקש. כך למשל, בשוק מקומי שבו המכירות מסתכמות בשישה מיליון שקל בחודש, סניף חדש שמוכר בכ־1.5 מיליון שקל מייצר מכירות השקולות לרבע מהשוק המקומי. במילים אחרות, גם רשת בעלת פריסה ארצית מצומצמת עשויה לנגוס בנתח משמעותי ממכירות המתחרים בסביבתה.
בענף שפועל בשולי רווח נמוכים יחסית, התחרות הזו עלולה להיות כואבת במיוחד. כדי להצדיק את ההשקעה, הרשתות החדשות צריכות לא רק למשוך לקוחות מהמתחרים, אלא גם להציע להם סיבה להישאר. חלקן מבטיחות מחירים נמוכים, אחרות מציעות פעילות בשבת, מותגים שאינם נמכרים בכל מקום, או אפשרות לקנות את כל המוצרים תחת קורת גג אחת.
אולם ככל שמספר השחקנים גדל, כך קשה יותר לשמור על בידול והגבולות בין המודלים הקמעונאיים הולכים ומיטשטשים: רשתות שבעבר ביקשו להתבלט בעיקר במחיר משקיעות כיום גם בנראות הסניפים, במגוון המוצרים ובשירות, ואילו רשתות שממצבות את עצמן כאיכותיות - נדרשות להציג מחירים תחרותיים יותר.
"אם כולם יהיו אותו דבר - השוק יהפוך לקניבלי והחזק ינצח. זה בלון שיתפוצץ, יהיה דם ברחובות ואנשים יפסידו כסף", אומר גורם בענף.
ומה ייצא לצרכנים מכל התחרות הזו? לפחות בטווח הקצר, הם עשויים ליהנות ממחירים אטרקטיביים יותר, ממגוון רחב ומשיפור בחוויית הקנייה.
"הצרכן מרוויח, בוודאי", אומר מנכ"ל ספאר עמית זאב. "הרשתות החדשות צריכות לתת יותר מהרשתות הוותיקות. הן צריכות להיות טובות מספיק כדי לגרום לצרכנים לשנות הרגלים שכבר התקבעו, וזה אומר להציע ערך משמעותי יותר, בין אם בשירות, בחוויית הקנייה, במגוון או במחיר. אם הרשתות האלה גדלות, זה אומר שהצרכנים מקבלים משהו מספיק טוב כדי שיעזבו את הסופר הוותיק שלהם".
המשוואה הזו אינה פשוטה עבור הקמעונאים. הצרכן הישראלי התרגל לסטנדרטים של חוויית קנייה בחו"ל, עם חנויות מרווחות, מדפים מסודרים ומבחר גדול, אבל לא בהכרח מוכן לשלם על כך פרמיה. הרשתות נדרשות אפוא להציע חוויית קנייה משופרת ומחירים תחרותיים בעת ובעונה אחת, ועדיין לשמור על רווחיות בענף שבו גם שינוי קטן בעלויות עשוי להכריע את התוצאה העסקית.
למרות האתגרים, יש בענף גם מי שרואים בכניסת השחקנים החדשים הזדמנות ולא איום. גורם בכיר אחר מציג עמדה אופטימית: "שוק הקמעונאות והסופרמרקטים בישראל תמיד היה ותמיד יהיה תחרותי וצפוף, אבל דווקא בשוק כזה התחרות היא ברכה לצרכן. תמיד יש מקום לשחקנים חדשים שיודעים להביא איתם חדשנות, להעלות את הסטנדרט של חוויית הקנייה ולהציע ערך מוסף. הצרכנים יודעים לזהות ולהעריך שחקנים שמביאים איתם משהו חדש".
 כתבות
 ני"ע
