שוק החיסכון ארוך הטווח מנהל כיום יותר מ-3.5 טריליון שקל. מעבר לחברות הביטוח ובתי ההשקעות שמנהלים את הכספים הללו (באמצעות קופות גמל, קרנות פנסיה וכו'), מי שעוד שותפים להצלחה ומרוויחים ממנה היטב הם סוכני הביטוח - אותם מתווכים, שאחראים על הזזת רוב חסכונות הציבור בין הגופים המנהלים. דוח הממונה על רשות שוק ההון לשנת 2025 חושף עד כמה גבוהות הכנסותיהם.
● פער דמיוני: שילם דמי ניהול של 90 אלף שקל במקום 3,000 בלבד בפנסיה
על פי הנתונים, סך כל העמלות ששולמו לסוכני הביטוח זינקו בשנה החולפת ב-10% והגיעו לסכום של 13.2 מיליארד שקל בשנה, או תוספת עמלות של 1.2 מיליארד שקל בשנה. מאז שנת 2020, מגפת הקורונה, זינקו עמלות הסוכנים בלא פחות מ-46%.
במקביל, מספר סוכני הביטוח הפעילים טיפס בשנה שעברה ב-4% לקצת יותר מ-13 אלף סוכנים בכל רחבי הארץ. ברשות מייחסים את ההסבר לכך ב"שיעורי הרווחיות הגבוהים שמציגות סוכנויות ביטוח בכלל וסוכנויות ביטוח בענף הפנסיוני בפרט. ניתן לראות מגמה קבועה ויציבה של גידול במספר בעלי הרישיון היחידים בענף הביטוח הפנסיוני".
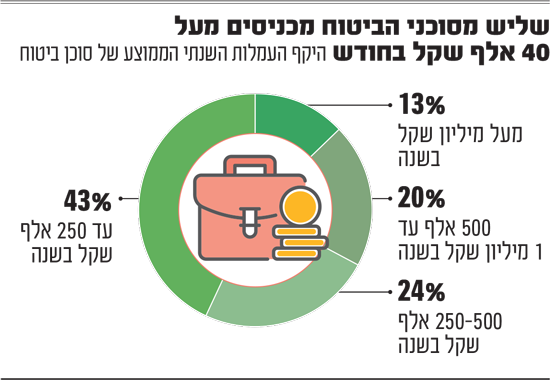
כך, בחישוב של ממוצע פשוט, יוצא כי כל סוכן ביטוח מקבל בשנה הכנסות של קצת יותר ממיליון שקל בממוצע, אך הממוצע הוא מונח מטעה. בפועל רק 13% מהסוכנים (כ-1,700 במספר) מקבלים יותר ממיליון שקל בשנה, כך שאותם סוכנים שנמצאים בצמרת מרוויחים הרבה יותר.
כשמפלחים את הנתונים שפרסמה רשות שוק ההון, מתברר כי שליש מהסוכנים מכניסים סכום של חצי מיליון שקל ומעלה בשנה. במילים אחרות, ההכנסה החודשית שלהם עומדת על 42 אלף שקל ומעלה.
העמלות של סוכני הביטוח, המשולמות במלואן על ידי הגופים המנהלים, נובעות מהעברת לקוחות בין הגופים השונים (עמלות היקף) וכן עמלות שוטפות כאחוז מהיקף הנכסים של כל לקוח (עמלות נפרעים). לעיתים הם גם נהנים מבונוסים על יעדים ואפילו חופשות מפנקות בחו"ל.
לא כל סוכני הביטוח כאלה בני מזל. 43% מסוכני הביטוח מקבלים בשנה עד רבע מיליון שקל, עוד 24% מהם מקבלים עד חצי מיליון שקל, 20% מהם מקבלים סכום של יותר מחצי מיליון שקל עד מיליון שקל בשנה, ו-13% מקבלים כאמור מעל מיליון שקל בשנה.
בכל מקרה, חשוב לציין כי המספרים הללו הם מספרים של הכנסות ולא של רווח. בשוק מסבירים כי סוכנים שנמצאים בחלק העליון של הטבלה, ומכניסים הרבה כסף, בדרך כלל גם צריכים להעסיק מזכירה או אפילו מספר עובדים, כך שהרווח שלהם נמוך משמעותית. עם זאת, הם יכולים להכיר בהוצאות ולקבל החזרים מהמדינה.
החיסכון של הציבור זינק
בפועל, סוכני הביטוח הם נגזרת של גודל שוק החיסכון ארוך הטווח בישראל (פנסיה וביטוחי מנהלים, פוליסות חיסכון, קופות גמל וקרנות השתלמות). השוק נמצא בצמיחה מהירה ומתמדת והמספרים מדהימים בכל פעם מחדש, בהיקפים וגם בקצב הצמיחה שלהם.
בשנת 2025 גדל שוק החיסכון בישראל ב-16%, או ב-450 מיליארד שקל שנוספו לתחום, ובכך הוא הגיע להיקף כולל של כמעט 3.3 טריליון שקל, כאשר מתחילת השנה הנוכחית נוספו אליו עוד 250 מיליארד שקל.
אמנם בחברות שמנסות לשדל אתכם למשוך מוקדם כספים מהפנסיה טוענים לעיתים כי אין תשואה אצל חברות הביטוח ובתי ההשקעות, אך זה לא נכון. חלק הארי בזינוק בהיקף הכספים נבע כתוצאה מהתשואות בשוקי המניות, ש"עבדו" על כל הכסף הקיים במערכת והשיאו רווחים.
חלק נוסף הגיע גם כתוצאה מההפקדות האוטומטיות לפנסיה (שיא של 91 מיליארד שקל), ההפקדות לגמל וההשתלמות (שיא של 70 מיליארד שקל), ועוד. בסך הכול הפקיד הציבור לחסכונות ארוכי טווח 219 מיליארד שקל, כשמנגד היו גם משיכות בהיקף של 155 מיליארד שקל. כך, נוסף נטו מהפקדות ומשיכות סכום של 64 מיליארד שקל.
דמי הניהול יורדים
דמי הניהול שהציבור משלם למנהלי חסכונותיו, אגב, המשיכו במגמת ירידה מסוימת. לפי הדוח של רשות שוק הההון, דמי הניהול מההפקדות בפנסיה ירדו בעוד 3 עשיריות האחוז ל-1.54%, ודמי הניהול מהצבירה (כל הכסף שכבר נחסך) נותרו יציבים על 0.15%. למעשה, אלה מספרי בנצ'מרק שאתם יכולים להיעזר בהם בפעם הבאה שתדרשו מחברת הפנסיה שלכם להוריד לכם דמי ניהול.
בקופות הגמל ובקרנות ההשתלמות עמדו דמי הניהול הממוצעים מהצבירה על 0.53% (אין דמי ניהול מהפקדות), בדומה לשנה הקודמת.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
