גל של הצעות חדשות לפגוע בפנסיה של צעירים מגיע ממקומות שונים בירושלים. לצד הבטחות לגידול בצמיחה ולהגדלת הנטו של הצעירים בכ־500 שקל בחודש, מתגבשת מסה קריטית של מומחים הסבורים שעדיף לחסוך פחות כיום - גם במחיר פנסיה נמוכה יותר בעתיד.
בשבועות האחרונים עלו בזו אחר זו יוזמות להקטין את ההפרשות של חוסכים צעירים לפנסיה כדי להגדיל את הנטו החודשי. הנימוקים נעים בין תקווה לעידוד הצריכה והצמיחה לבין הקלה על זוגות צעירים בשלב לחוץ במיוחד בחייהם.
● פרשנות | פתרון הממשלה ליוקר המחיה: פגיעה בפנסיונרים העתידיים
● ראיון | הכלכלן הראשי באוצר קורא לקצץ בהטבות מס: נקבל יותר מסים מצריכה מאשר מחיסכון
המתקפה המשולבת כוללת את הצעת ועדת הארביטראז' לחשבון מרוכז לחסכונות שונים, דיונים חוזרים סביב הטבות המס בקרנות ההשתלמות - שהעלות שלהן מוערכת בכ־10 מיליארד שקל בשנה - ואת הצעת פרופ' אבי שמחון, יו"ר המועצה הלאומית לכלכלה, לבטל את חובת הפרשת העובד לפנסיה עד גיל 40.
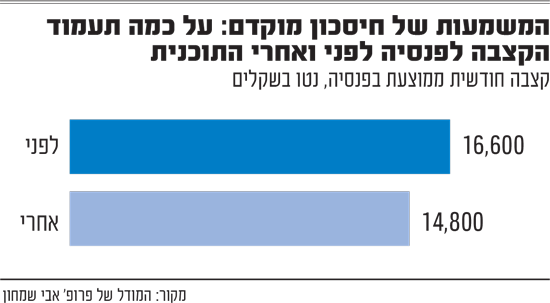
שמחון מבקש "לשחרר" לצעירים כ־500 שקל בחודש, במחיר פגיעה של כ־2,000 שקל בקצבה החודשית בפרישה. במקביל אמר ד"ר שמואל אברמזון, הכלכלן הראשי באוצר, כי "החיסכון בישראל חריג גם ברמת המשק כולו וגם ברמת משקי בית. לכן באוצר מתבססת ההבנה שקיימת מידה מסוימת של עודף חיסכון, שנשענת גם על סיבות מבניות".
חובת ההפרשה בישראל עומדת על כ־18.5% מהשכר עד גובה השכר הממוצע - 6% על חשבון העובד ו־12.5% על חשבון המעסיק. לדברי אברמזון, שיעור זה ממקם את ישראל במקום השני ב־OECD. בשוק ההון כבר מזהירים שמדובר בניסוי מסוכן במערכת שנבנתה במשך שנים.
"חיסכון הוא לא ערך"
הטיעונים שהועלו על ידי פרופ' שמחון נוגעים לכך שזוגות צעירים נמצאים בשיא ההוצאות הכלכליות שלהם, ולכן הגיוני לסייע להם בשלב זה בחיים ולא לחייב אותם להפריש לפנסיה. לדבריו בשיחה עם גלובס, "זה הדבר הראשון שאתה לומד במבוא לכלכלה - שחיסכון אמור לגשר על פערים של הכנסות", הוא מסביר. "כשיש לך הכנסות נמוכות והוצאות גבוהות, אתה לוקח הלוואות. כשיש לך הוצאות נמוכות והכנסות גבוהות, אתה חוסך. חיסכון הוא לא ערך כשלעצמו".
לפי הסימולציה שלו, שכרו נטו של עובד ממוצע עולה מכ־6,000 שקל בגיל 25 לכ־15,500 שקל סביב גיל 42, בעוד הקצבה הצפויה בפרישה גבוהה מהשכר נטו שלו לאורך רוב שנות העבודה. "ההוצאות הכי גדולות של אדם הן בשנות ה־30 וה־40 שלו, כי אז יש ילדים קטנים ויש משכנתא", אומר שמחון. "בגיל 70 אין ילדים קטנים וגמרת לשלם את המשכנתא. זה מטורף שאנחנו מחייבים אותו".
ההצעה מבטלת רק את הפרשת העובד עד גיל 40 ומשאירה את הפרשות המעסיק. התוצאה, לפי הסימולציה, היא תוספת של כ־500 שקל בחודש מול ירידה של כ־1,800 שקל בקצבה. שמחון מדגיש שהמהלך אינו כופה: "תן לאדם לבחור. אם אתה אדם סופר־זהיר, תמשיך - לא קרה כלום".
שחרור כסף "נעול"
ד"ר מיכאל שראל, ראש פורום קהלת לכלכלה, ובעברו הכלכלן הראשי במשרד האוצר, מגיע למסקנה דומה מכיוון אחר: לדבריו, החיסכון המוגבר אינו משיג את מטרתו ואף פוגע בשכבות החלשות, שבשמן נומקה מלכתחילה פנסיית החובה.
הטיעון שלו נוגע למבחני ההכנסה בביטוח הלאומי: עובד בשכר מינימום שצבר קצבה צנועה עלול לאבד השלמת הכנסה לקצבת זקנה שקל מול שקל. "בעצם המדינה ממסה את הפנסיה הזאת בשיעור של 100%. לא 80% ולא 70%", הוא אומר. "אתה מחייב אותם לחסוך לא כדי שזה יעזור להם, אלא כדי שהמדינה תוכל לא לשלם להם השלמת הכנסה".
בקצה השני של הסולם החובה מיותרת מסיבה הפוכה: "אם יש לך הכנסה גבוהה, אתה ממילא חוסך. כשמחייבים אותך לחסוך לפנסיה זה כמעט תמיד בא על חשבון חיסכון אחר". מכאן הוא מרחיב לקרנות ההשתלמות, ופוסל את הפטור על רווחי ההון: "זה עיוות רציני שאין לו שום היגיון כלכלי או חברתי. אין שום סיבה שמי שזכה לתשואה גבוהה לא ישלם 25% מס כמו בכל יתר האפיקים".
הכלכלן הראשי אברמזון לא הצטרף להצעה לבטל את ההפרשה, אך הצביע על אותו שורש. לדבריו "החיסכון בישראל חריג גם ברמת המשק כולו וגם ברמת משקי הבית", בין היתר בשל פנסיית החובה, הסדרי השכר במגזר הציבורי ותמריצי המס. חלק גדול מהתיק מנוהל על ידי גופים מוסדיים ולכן "נעול" ואינו מתורגם לצריכה.
הצעד שאברמזון מציע, בהינתן חובת ההפרשה לפנסיה, הוא קיצוץ בהטבות המס כ־40 מיליארד שקל בשנה בקרנות ההשתלמות וכ־13 מיליארד שקל בפנסיה. כלומר, שמחון מבקש להשאיר יותר כסף בכיס העובד הצעיר; האוצר מבקש להעביר חלק ממנו לקופת המדינה.
"פופוליסטי ולא מוסרי"
ד"ר יעל הדס, ראשת התכניות הבינלאומיות באוניברסיטת רייכמן ובעלת אתר "כלכלה לכל", תוקפת את ההנחה שלפיה יחס התחלופה בפנסיה מתקרב ל־100%. "זה לא מה שאני מכירה מהספרות האקדמית", היא אומרת. לדבריה, מחקרים מראים שבעשירונים העליונים יחס התחלופה יכול להתקרב ל־80%־90% עם קצבת הביטוח הלאומי, "אבל זה רק בעשירונים 9 ו־10". בעשירונים נמוכים יותר, לדבריה, האחוזים יורדים עד לעולם של 30%.
לדבריה, הבעיה נעוצה גם במבנה החוק: "החוק אומר שאתה צריך להיות מעל חצי שנה במקום העבודה כדי להתחיל לצבור. ומי מחליף הרבה מקומות עבודה? דווקא הכי חלשים. אז הם לא מתחילים לחסוך בכלל. החוק היטיב עם החזקים ועם הביניים, ומי שרצו להגן עליו נשאר באותו מצב".
הדס חולקת גם על הצגת העלות. "זה לא חיסור של 500 שקל בחודש (מהפנסיה). זה 500 שקל שעליו מופעלת ריבית דריבית במשך הרבה מאוד עשורים", היא אומרת. הפגיעה, לדבריה, מגיעה בשלב שבו קשה לתקן: "זה פוגע בך כשאתה מבוגר, כשכבר לא ייקחו אותך לעבודה, וכשיש יותר צרכים רפואיים... כל 1,000 שקל בקצבה הם משמעותיים".
מעבר לביקורת על ההנחות בסימולציה, התנגדותה עקרונית: "לפי כל המחקרים של הכלכלה ההתנהגותית, אנשים לא מסוגלים לתכנן קדימה. תגיד להם 100 שקל היום או 200 מחר - הם יבחרו ב־100 היום". לדבריה, "זו הצעה פופוליסטית ולא מוסרית". את הפתרון היא מחפשת בצמצום קצבאות למי שיכולים לעבוד ואינם עובדים, ובהקלה במס: "אפשר להקל על האזרח בדברים אחרים. אבל לא לקחת ממנו את העתיד שלו".
ישראל חריגה: באירופה מציעים להגדיל את ההפרשה לפנסיה
לישראל יש כמה גורמים המייחדים אותה ממדינות אחרות, לפי הסקירה האחרונה של ארגון ה־OECD בנושא פנסיות. מבחינה דמוגרפית, שיעור הפריון בישראל הוא הגבוה ביותר בפער גדול בקרב 38 המדינות החברות בו (2.8 ילדים לאשה בישראל, לעומת ממוצע של 1.4). לכן, ישראל חזויה להיות המדינה בעלת שיעור הגידול הנמוך ביותר ביחס שבין תושבים בגמלאות לתושבים עובדים עד 2050, שהוא הנתון שמדיר שינה בימים אלה מקברניטי כלכלות אחרות.
גם גיל הכניסה המאוחר לשוק העבודה (בגלל השירות הצבאי) הוא חריג. וגיל הפרישה לגמלאות בישראל לגברים (67) הוא בין הגבוהים בארגון, לצד דנמרק, איסלנד ונורבגיה.
בדוח Pensions at a Glance 2025 של הארגון נכתב כי המאבק העיקרי של מדינות אחרות הוא לשמור על מערכת הפנסיה הלאומית, מול אוכלוסיית עובדים מצטמקת ושכבת קשישים הולכת וגדלה. "ישראל היא חריגה ברורה בתחום זה", נכתב. ב־OECD מייחסים את מצב הפנסיות של ישראלים מעל גיל 65 לשורת הרפורמות בתחום שיושמו בשני העשורים האחרונים.
לשם השוואה, בשנת 2000 היתה הפנסיה הממוצעת של אזרח ישראלי מעל גיל 65 רק 82% מהשכר הממוצע במשק. לפני הנתונים האחרונים ב־2022, היא צמחה ל־107% מהשכר. במקום זה ניצבת ישראל במקום השני ב־OECD, כאשר במקום הראשון ניצבת לוקסמבורג.
חיסכון לפנסיה מגיל שש
המגמה כעת במדינות אירופיות רבות הפוכה להצעות האחרונות ממשרד האוצר הישראלי. באירופה שואפים להגדיל את תשלומי הפנסיה ואת משך הזמן שבו הם מתבצעים. ממשלת גרמניה, למשל, הציעה הקיץ רפורמה מקיפה שתאפשר התחלת חיסכון לפנסיה כבר בגיל שש (על ידי השתתפות המדינה בחיסכון ופטור ממס). בבריטניה גיל ההצטרפות לתשלומי פנסיה עומד על 22 (לעומת 21 לגברים בישראל) ותלוי גם בהכנסה השנתית, אך יש לעובדים גם את הזכות לפרוש ממנו. ובפולין המדינה מעודדת הצטרפות מוקדמת על ידי מתן מענק ברגע ההצטרפות.
המדינה צפויה להתעשר?
מתנגד נוסף הוא עו"ד נמרוד ספיר, מנכ"ל איגוד בתי השקעות. לדבריו, היוזמות מקלקלות מאמץ ארוך לתיקון עיוותי עבר. "היוזמה הזו נשמעת כמו ניסוי מסוכן ביותר בחסכונות הציבור... את מה שנבנה בעמל להבראת מערכת הפנסיה ובחינוך הפיננסי של הציבור לגבי חשיבות החיסכון - קל מאוד להרוס", אומר ספיר, ומזהיר כי הפגיעה בפנסיה מצטרפת לחוסר הוודאות סביב הביטוח הלאומי: "כעת היוזמה מעמידה חוסר ודאות גם ביחס לרובד השני עם הפגיעה המשמעותית המוצעת בחיסכון הפנסיוני".
לדברי ספיר, "תכליתה של היוזמה על פניו אינה טובת הציבור אלא מילוי קופת המדינה". ואולם, גורם בכיר במשק מטיל ספק בשיחה עם גלובס אם קופת המדינה תרשום הכנסות משמעותיות מההצעות שעלו.
הגורם אומר כי "המטרה של המציעים היא כנראה להקל על זוגות צעירים, רק השאלה מה המחיר שנובע מהפגיעה בקצבה החודשית בפנסיה. ממה שאני יודע יש הצעות דפרנציאליות נוספות בקנה, של חלק מהרגולטורים, שמציעות רק להקל עם השכבות החלשות לגבי חובת ההפרשה לפנסיה. לא ראיתי חישובים כמה מס המדינה תראה מזה, לא בטוח שאלה סכומים משמעותיים".
באשר לשיעור החיסכון הגבוה במדינה, ספיר חולק על הטענה שישראלים חוסכים יותר מדי: "בפועל, הציבור בישראל אינו מרגיש את ה'חיסכון הגבוה' הזה". לדבריו, השיעור הגבוה של עסקים קטנים ובינוניים שנסגרו והקושי של משקי בית לגבש הון עצמי לרכישת דירה מעידים אחרת. "הטענה שישראלים 'חוסכים יותר מדי' ולכן צריך לפגוע בתמריצים לחיסכון, שגויה לחלוטין".
לכן, לדבריו, "חרף החשיבות הגדולה שבהפחתת הגירעון וחשיבות כיסוי עלויות המלחמה, יש למצוא דרכים אחרות מאשר פגיעה נוספת בחסכונות הציבור שהושגו בעמל רב". מערכת הפנסיה הישראלית, הוא מסכם, היא "סיפור הצלחה שאסור לפגוע בו".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
