כבר כמה שנים שמניית נייס מניבה ביצועי חסר. בשלוש מתוך ארבע השנים האחרונות מניית חברת הטכנולוגיה ירדה בשיעור דו־ספרתי, ומתחילת 2026 התשואה אפסית. עם זאת, מאז השפל האחרון בחודש יוני היא כבר טיפסה במעל ל־40%, ובשוק תוהים האם סוף־סוף יש שינוי כיוון משמעותי במניה החבוטה.
● אנבידיה יוצאת למהלך היסטורי של 150 מיליארד דולר
● קאמבק של מיליארד דולר: ריסקיפייד מזנקת בוול סטריט לשיא של 5 שנים
נייס, שמנוהלת מתחילת 2025 על־ידי סקוט ראסל, מספקת פתרונות לניהול קשרי לקוחות (call centers) ולניהול סיכונים. ב־2021 שוויה זינק לשיא של כ־20 מיליארד דולר, ולתקופה מסוימת היא הייתה החברה הישראלית הגדולה ביותר, אלא שהיום היא רחוקה מכך - שוויה עומד על 6.6 מיליארד דולר, והיא אפילו לא בין 10 הישראליות הגדולות.
החולשה במניה החלה בחשש מהתגברות התחרות בשוק של נייס (בפרט מצד מיקרוסופט), והמשיכה עם עזיבת המנכ"ל הקודם ברק עילם. השנה, הגיעה "אפוקליפסת ה־SaaS" (SaaSpocalypse) - נפילת מניות התוכנה בעקבות החשש שהתפתחות ה־AI תפגע בהן. החשש נוגע לכך שמודלי בינה מלאכותית מתקדמים עלולים לפגוע במודל העסקי של חברות (כמו נייס) - שמספקות שירותי תוכנה בענן - המבוסס על תשלום לפי מספר משתמשים, ואולי אף לייתר בכלל את פעילותן.
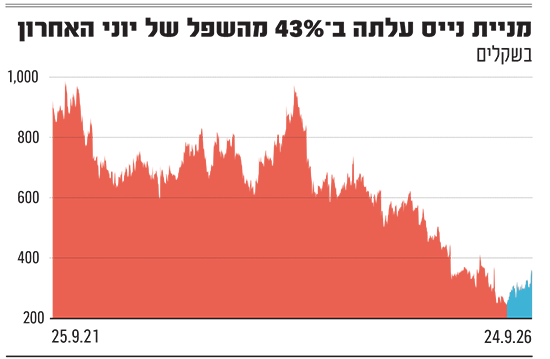
החשש הזה החל להתפוגג לפחות חלקית בחודשים האחרונים, והמניות שצנחו בתחילת השנה עלו, מה שכמובן סייע לשינוי הסנטימנט בנייס. עם זאת, גורם משמעותי נוסף שכנראה השפיע לטובה על המניה היו דיווחים לפיהם נייס מנסה למכור את פעילותה בתחום ניהול הסיכונים הפיננסיים, שהיא למעשה החברה־הבת אקטימייז.
נייס שילמה 280 מיליון דולר עבור רכישת אקטימייז ב־2007. בשנת 2025, הכנסות נייס מהתחום של אקטימייז היו כ־485 מיליון דולר, צמיחה של 7% ביחס ל־2024 וכ־16.5% מכלל ההכנסות, הרווח התפעולי עמד על כ־167 מיליון דולר, כ־25.8% מכלל הרווח התפעולי. הצמיחה בהכנסות ברבעון השני הייתה של 6%, ל־137 מיליון דולר.
בכמה תימכר אקטימייז?
לפני כשנה פורסם שנייס שכרה בנקי השקעות במטרה למכור את אקטימייז, בחודשים האחרונים ההערכות היו שיש מתעניינים והמחיר עשוי להגיע ל־2.5 מיליארד דולר. אולם בשבוע שעבר פורסם ב־Sky News על מגעים מתקדמים למכירת אקטימייז לקרן Brookfield מקנדה בכ־2 מיליארד דולר. נייס לא הגיבה לדיווח והפרסום על ההתקדמות בעסקה הקפיץ תחילה את המניה, אך בהמשך היא דווקא נחלשה - כנראה משום שהמחיר שפורסם נמוך מהצפוי.
"יש הרבה היגיון במכירת אקטימייז", אומר סרגיי וסצ'ונוק, אנליסט בכיר באופנהיימר ישראל. "נייס רכשה אותה לפני כמעט שני עשורים, מינפה אותה היטב והגדילה נתחי שוק - אקטימייז לקחה נתח שוק בעיקר מאורקל והתבססה כשחקנית רווחית ומובילה בתחום. אבל אין לה כמעט סינרגיות לפעילות המרכזית של נייס - מדובר בסוגי לקוחות שונים ופיתוחים שונים. היא כמעט לא פועלת בענן כי בענף הפיננסי יש הרבה רגולציות ורגישויות, וארגונים לא ממהרים להטמיע ענן. אחרי שלקחה נתחי שוק, הצמיחה שלה התייצבה והיא יותר נמוכה מהממוצע של נייס, למרות שהיא רווחית יותר".
האנליסט ומנהל ההשקעות ליאור וידר, מייסד ומנהל שירות המידע "מכפיל רווח", ציין בשבוע שעבר כי "בחודש מאי דווח כי נייס קיבלה חמש הצעות שונות לרכישת אקטימייז משלוש קרנות השקעה ומשני גופים אסטרטגיים, ברף של לא פחות מ־2.5 מיליארד דולר. באותה נקודת זמן נסחרה מניית נייס במחיר הנמוך בכ־20% ממחירה הנוכחי". וידר העריך שהעליות האחרונות במניה הגיעו על רקע ידיעה או הערכה בשוק שיש התקדמות במגעים. עם זאת, הוסיף שתג המחיר שפורסם בסקיי ניוז נמוך מהרף שעליו דובר עד לאחרונה, "וזאת עבור חטיבה רווחית המהווה עוגן משמעותי ומייצרת נתח מהותי מתוך הרווח התפעולי של החברה".
וסצ'ונוק סבור שלמרות התמחור הנמוך עסקה כזו תהיה חיובית לנייס: "נייס הולכת לכיוון של AI. היא רכשה את Cogningy (חברה שמתמחה בסוכני AI לשירות לקוחות, שח"ו), ומתקדמת יפה", לדבריו. "לפי הפרסומים, מכירת אקטימייז תכניס כ־2 מיליארד דולר, וזה משקף מכפילים נמוכים לתחום התוכנה - מכפיל מכירות 4 ורווח תפעולי של כ־12. כנראה שבשוק חשבו שנייס תוכל לקבל יותר, אבל בשוק התוכנה המסורתית היום אין מכפילים גבוהים". להערכתו, "מה שחשוב זה הפוקוס, ולאחר מכירת אקטימייז נייס תהיה ממוקדת 100% בפעילות הקול סנטר וה־AI, ועם מאזן עוד יותר חזק ותוכל לבצע עוד רכישות לחיזוק מעמדה, אולי לחלק דיבידנד או לרכוש יותר מניות של עצמה". נזכיר שלנייס היו בקופה בסוף הרבעון השני 355 מיליון דולר ללא חוב, אחרי שייצרה ברבעון 123 מיליון דולר מפעילות.
וסצ'ונוק מוסיף עוד נקודה חיובית במכירת אקטימייז: "פרופיל הצמיחה של נייס בלי אקטימייז יהיה טוב יותר. בנטרולה נייס תציג צמיחה גבוהה יותר, וזה מה שחשוב למשקיעים וישפר את ההסתכלות שלהם על המניה".
מצד שני, פרופיל הרווחיות ייפגע.
וסצ'ונוק: "זאת לא נקודת תורפה בנייס, שהיא חברה גדולה ומסודרת שיודעת לעמוד ביעדים. גם כשהיא קנתה חברות מפסידות היא הביאה אותן לממוצע שלה, ואני לא חושב שתהיה לה בעיה לשפר את שיעורי הרווחיות. מה גם שכל חברות התוכנה משתמשות בעצמן בכלי AI ובכך משפרות את הרווחיות".
"המניה בתמחור חסר"
האם מניית נייס מהווה הזדמנות? וסצ'ונוק מאופנהיימר חושב שנייס מוערכת בחסר רב "גם לאחר שהמניה עשתה מהלך היא במכפילי רווח ו־EBITDA (רווח לפני ריבית, מסים, פחת והפחתות) נמוכים, והכסף שתוכל לקבל ממכירת אקטימייז שווה לכמעט שליש מהשווי שלה. היום גם כבר מבינים שחברות ה־SaaS לא ייכחדו, ונייס גם הופכת לשחקנית משמעותית ב־AI עם ARR (הכנסות חוזרות שנתיות) של 362 מיליון דולר רק מה־AI". בנוסף הוא מציין שיש התאוששות גם בשוק הספציפי של נייס, UCaaS (תקשורת אחודה בענן).
"המניה אמנם ביצעה מהלך התאוששות נאה מאז נקודת השפל של חודש יוני, אך במבט של 12 החודשים האחרונים היא עדיין רושמת ירידה של כ־30%", מסייג וידר. "ברמות המחירים הנוכחיות, החברה נסחרת במכפיל רווח של כ־10 בלבד לשנה הנוכחית וכ־9 בלבד לשנה הבאה שצפויה להיות טובה יותר עסקית ופיננסית. להערכתי, מדובר בתמחור־חסר מובהק, הנובע בעיקר מחששות השוק מהתמתנות בקצב הצמיחה של פעילות הענן (כ־14%), לצד אי־ודאות שמייצרת התחרות הגוברת מצד פתרונות AI חדשים שממשיכים להיכנס לתחום התוכנה הארגונית".
במחצית הראשונה של השנה הרווח הנקי של נייס ירד ב־14.6% והסתכם ב־321 מיליון דולר (Non-GAAP) בעקבות גידול בהשקעות, אך הרווח הנקי למניה ירד בשיעור נמוך יותר של 9.2%, ולדברי וידר, יש לקחת בחשבון שהרכישה העצמית האגרסיבית שנייס מבצעת ממתנת את השפעת הירידה ברווח הנקי על הרווח למניה. "בשקלול הנתונים, יחס הסיכוי־סיכון בהשקעה בנייס לטווח הבינוני והארוך נוטה להערכתי בבירור לחיוב", אומר וידר. "המניה מתאימה למשקיעים בעלי סבלנות ואורך רוח, שנותנים אמון ביכולתה של ההנהלה לנהל את המעבר העסקי בהצלחה ולנווט במים הסוערים של מהפכת הבינה המלאכותית".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
