כשהריבית במשק ברמות שיא והאינפלציה מכרסמת בחסכונות, המציאות הכלכלית משתנה. בסדרת טורים ננסה לפשט נושאים פיננסיים מורכבים ולהנגיש מידע חיוני וטיפים פרקטיים לניהול כספים.
כותב הטורים הוא תומר ורון, בעל הפודקאסט "הכסף של החיים עצמם", מחבר הספר "ככה לוקחים משכנתא" והיועץ הפיננסי של חברת רייזאפ.
לפני חמש שנים, מכירת השליטה בפעילות הגמל והפנסיה של אלטשולר שחם הייתה נשמעת כמו תרחיש דמיוני. בית ההשקעות שהיה מגנט לכספי החוסכים, ושבלט במשך שנים בטבלת התשואות, מצא את עצמו מפגר אחר המתחרים. ההיפוך הזה והעסקה שנחתמה למכירת השליטה לווישור מחזירים לשולחן שאלה צרכנית: כמה משקל כדאי לתת לביצועי העבר כשבוחרים מי ינהל את הכסף שלנו?
● פרדוקס בבורסה: מדד ת"א 125 עלה יפה השנה, אבל רוב המניות בו דווקא ירדו
● עם ותק של שלושה חודשים: המנכ"ל שפוצץ עסקה של 6.7 מיליארד דולר
השוואת תשואות היא פרקטיקה שכיחה, וכמעט מתבקשת כשמתחילים עבודה חדשה ונדרשים להחליט איפה לפתוח את קרן הפנסיה או את קרן ההשתלמות, וגם בשגרה, כשבודקים את החיסכון הקיים ושואלים אם כדאי להזיז או לשפר משהו.
כך נמצא לרוב את עצמנו נכנסים לגמל נט, בוחרים מסלול ומשווים: מי למעלה ומי למטה. גם העיתונות מפרסמת בקביעות את הטבלאות האלו, והחברות עצמן אוהבות לפרסם בשלטי חוצות את התוצאות שלהן בשנה האחרונה (כמובן אם הן בין המובילות) כדי לגרום לנו לשקול להזיז את הכסף. בעוד שתשואה חודשית או אפילו שנתית נתפסת לרוב כרעש שאי אפשר לקבל לגביו החלטה, חמש שנים כבר נשמעות כמו תקופה רצינית: מספיק זמן לעבור עליות וירידות, לבחון החלטות השקעה ולהבחין בין מנהלים.
כך, בהיעדר כדור בדולח שיספר לנו מי ירשום את התשואות הגבוהות ביותר, אנחנו מקבלים את ההחלטה כשאנחנו מביטים במראה האחורית, השאלה היא אם ההוכחה הזאת תשרוד גם את חמש השנים הבאות.
לחזור אחרי חמש שנים
כדי לבדוק זאת, בחנו מסלולי מניות בקרנות השתלמות הפתוחים לציבור הרחב לפי נתוני גמל נט. הדרך הפשוטה ביותר היא לבחון חלונות של 5 שנים שאינם חופפים. למשל בדיקה ב־2010, 2015 ו־2020 וכך רואים שאף אחד משלושת המובילים בכל חלון בדיקה לא נשאר במקום הראשון ואפילו לא ברבעון העליון ב־5 השנים שלאחר מכן. למשל את חלון 2005־2009 הובילה הפניקס ועדיין ב־5 השנים הבאות היא התמקמה בחצי התחתון של טבלת התשואות. אם מבצעים את אותה בדיקה ב־2011, 2016 ו־2021, שניים מתוך השלושה דווקא כן נשארו ברבעון העליון, אבל גם שם אף אחד מהם לא חזר למקום הראשון.
שלוש נקודות בחירה מספקות תמונה מצומצמת ולכן נבדק, כבדיקה משלימה, גם 12 נקודות החלטה שנתיות, מתחילת 2010 ועד תחילת 2021. למעשה נקודות ההחלטה האלו מייצרות מצב שבכל שנה בודקים מי הוביל ב־5 השנים האחרונות ולאחר מכן בודקים מה קרה לאותם מסלולים כעבור חמש שנים. למשל נקודת ההחלטה של 2020 בודקת מי הייתה במקום הראשון בחמש השנים של 2015 עד 2019, ומה קרה לביצועים מ־2020 עד 2024. ההשוואה נעשתה באמצעות ממוצע פשוט של תשואות השוק בחישוב נומינלי ולפני דמי ניהול.
לפי הנתונים האלו, בחירה לפי מנצחי העבר לא הציגה יתרון עקבי בחמש השנים הבאות. כך למשל אין מסלול שהיה במקום הראשון ונשאר במקום הראשון גם 5 שנים לאחר מכן. בעוד בדיקה כזאת מאוד מגבילה ומחייבת להישאר במקום הראשון בחלונות של 5 שנים, גם בדיקה רחבה יותר מסמנת כיוונים דומים: בחירה במסלול שהיה ראשון בחמש שנות העבר ניצחה לאחר מכן את ממוצע התשואות של יתר המסלולים הקיימים ב־4 מתוך 12 החלונות הנבדקים. כלומר, ברוב המקרים בחירה במקום הראשון, הניבה תשואה נמוכה יותר בהשוואה לתשואה הממוצעת של יתר המסלולים בחלון העוקב.
צריך כאמור גם להכיר במגבלות הנתונים. 12 נקודות ההחלטה אינן 12 ניסויים עצמאיים: חלונות סמוכים חולקים ארבע מתוך חמש שנות המדידה. מדובר גם במספר קטן של מסלולים ובתקופה יחסית מוגבלת, ולכן אי אפשר לגזור מכאן הוכחות חד משמעיות. כמו כן, מיזוגים ושינויים במסלולים לאורך הדרך מוסיפים מורכבות כמו המיזוג של פסגות לאלטשולר או המיזוג של הלמן הלדובי לתוך הפניקס (מסלול שמוזג נמדד בהמשך דרך המסלול שקלט אותו). ועדיין גם השרשרת המצומצמת של חלונות לא חופפים וגם 12 נקודות ההחלטה השנתיות, יכולות לסמן כיוון שמנצחי העבר לא מציגים יתרון עקבי וברור ב־5 השנים הבאות.
שני הכיוונים של הטבלה
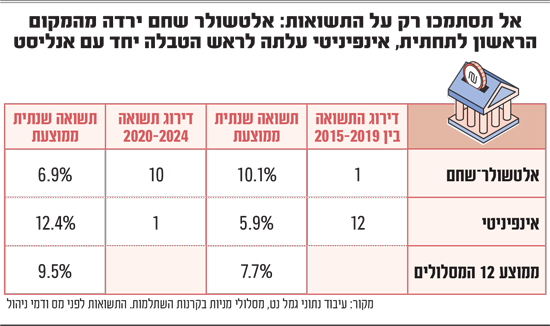
אלטשולר שחם היא כאמור הדוגמה הבולטת. מסלול המניות שלה הוביל בשנים 2015-2019, עם תשואה שנתית ממוצעת דו ספרתית, כ־2.5% מעל ממוצע יתר המסלולים שנבדקו. 2.5% לשנה. בחמש השנים הבאות מסלול המניות של אלטשולר סיים בסוף הטבלה עם תשואה שנתית ממוצעת של כ־7%, כ-2.8% מתחת לממוצע האחרים. שוב, לשנה.
באותה טבלת עבר, אינפיניטי שהייתה בסוף הטבלה עלתה בחמש השנים הבאות לראש הטבלה בצמוד לאנליסט, ואותה אנליסט שמרה על מקומה בשני החלונות.
שלושת המקרים חשובים יחד: מובילה יכולה לעבור לתחתית, מסוף הטבלה אפשר להגיע לצמרת, ומסלול שמדורג גבוה יכול להמשיך להצליח. הנקודה היא שדירוג העבר לבדו לא סיפק דרך אמינה להבחין מראש בין האפשרויות.
אז איך כן בוחרים קרן?
אין כוונה להגיד שהגוף שדרכו אנחנו חוסכים לא משנה בכלל, אבל ביצועי העבר שלו כנראה לא צריכים להיות הפרמטר המוביל בהחלטה, על אף שזה מפתה.
קודם בוחרים מסלול שמתאים לכסף ולחיים שלנו: מתי נצטרך אותו, מה שיעור המניות הרצוי והאם נוכל לשאת ירידות בלי לשנות כיוון דווקא בזמן משבר. הנקודה הזאת תהיה כנראה בעלת המשקל הגבוה ביותר לתשואות העתידיות. לאחר מכן אפשר וכדאי להשוות את העלויות בין האפשרויות המתאימות ואת היכולת התפעולית והשירותית של הגוף (בטח כשמדובר בקרן פנסיה).
תשואות העבר יכולות לעזור לשאול שאלות טובות. אם גוף בלט לאורך זמן, אפשר לשאול אם זו תוצאה של החלטת השקעה מסוימת, חשיפה שונה לשוק מאוד מסוים, או לקיחת סיכונים שלא רואים בטבלת התשואות. כלומר, תשואות העבר כן יכולות לעורר שאלות טובות על הדרך שבה הושגה התוצאה (מדד שארפ יכול גם לעזור בזה). הרבה מהסדר הזה נכון גם למסלולים מחקי מדד, אלא ששם הרכיב של החלטות ההשקעה מתבטל ויהפוך כנראה לבדיקה טכנית של פער העקיבה.
השורה התחתונה
טבלת התשואות מספרת מי הוביל בחמש השנים שכבר הסתיימו. לפי הבדיקה שנעשתה, בחירה במובילות לא סיפקה יתרון עקבי בחמש השנים הבאות. לפני שנותנים לדירוג להכריע היכן לשים את הכסף, חשוב יותר לבחור חשיפה שמתאימה למטרות שלנו וליכולת שלנו, ולצמצם עלויות. הצלחת העבר יכולה לפתוח את הבירור; היא לא צריכה לסיים אותו.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
