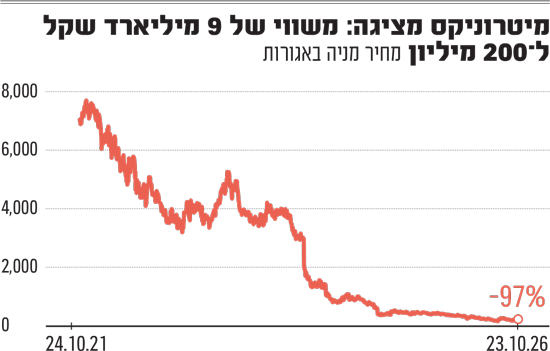
יצרנית הרובוטים לניקוי בריכות שחייה, מיטרוניקס, הפכה בשנים האחרונות מסיפור ההצלחה הגדול ביותר של התעשייה הקיבוצית לאחת מהשמדות הערך הגדולות בבורסה בת"א. החברה, שנסחרה בשיאה בשווי מעל 9 מיליארד שקל, והפכה את כל חברי קיבוץ יזרעאל שלמרגלות הגלבוע, למיליונרים "על הנייר", איבדה תוך חמש שנים כ-97% משוויה. בדרך, היא רשמה צניחה מתמשכת בהכנסותיה והפסדים כואבים, שהציבו סימן שאלה גדול באשר להמשך קיומה.
● יו"ר אלרון המודחת: "רנוב ובנטוב הפעילו לחץ לגייס 150 מיליון שקל באג"ח לפריעת חובותיהם האישיים"
● הסדר החוב אושר: פרטנרס תמשיך לפעול, 6 מיליון שקל יועברו לנושים
כעת, ניצבים מיטרוניקס והקיבוץ השולט בה בפני אפשרות לפתוח פרק חדש בתולדותיה: בסוף השבוע הגישה קרן ההשקעות פימי, בניהולו של ישי דוידי, הצעה לא מחייבת לרכישת השליטה (50%) בחברה, לפי שווי של 200 מיליון שקל (לפני הכסף). שווי זה נמוך בכ-8% ביחס לשווי בו נסחרה מיטרוניקס ערב ההצעה.
במסגרת ההצעה, תשקיעי פימי בשלב הראשון כ-200 מיליון שקל, באמצעות הקצאה של מניות המהוות כ-50% מהחברה, מהלך שצפוי להפוך אותה לבעלת השליטה. בכך היא תדלל את החזקות קיבוץ יזרעאל, בעל השליטה הנוכחי, מ-56% כיום לכ-28% מהמניות. גם יתר בעלי העניין ידוללו ובהם קרן הגידור ספירל (מחזיקה היום כ־7%), בית ההשקעות אנליסט (5%) והציבור (היתר).
בהמשך, תינתן לפימי אפשרות לרכוש בשנתיים הקרובות מניות נוספות בשתי פעימות, לפי שווי חברה של כ-250 ו-300 מיליון שקל, בתמורה להשקעה כוללת של עד 150 מיליון שקל נוספים.
הצפי להשלמת העסקה: עד סוף השנה
בשלב זה מדובר בהצעה לא מחייבת, כשלפימי ניתנה תקופה של חודשיים להשלים את בדיקות הנאותות במיטרוניקס. בתווך, צפויה החברה לאשר את המהלך, תחילה באסיפת חברי הקיבוץ, ובהמשך באופן פורמלי באסיפת בעלי המניות. בהינתן האישורים הללו, ושהבדיקות מצד פימי יושלמו לשביעות רצונה, הרי שהסכם סופי צפוי להיחתם עד סוף השנה.
על פי ההערכות, למרות הדילול המשמעותי בהחזקותיו, ההצעה של פימי תאושר בידי חברי הקיבוץ, שכן היא זוכה לאמון של דירקטוריון החברה, הנשלט בידי חברי יזרעאל. אותו דירקטוריון גם היה זה שפנה לפימי לפני מספר חודשים, בבקשה שתבחן כניסה לחברה כמשקיע אסטרטגי. ברקע, הרקורד המשמעותי של פימי והיכולת שלה לחלץ חברות שנקלעו למשבר להשביח אותן בצורה משמעותית.
ב-30 השנים האחרונות רכשה פימי, קרן ההשקעות הפרטית הגדולה בישראל, שורה ארוכה של חברות שנקלעו לקשיים, ובדרך כלל ידעה להשביח אותן ולייצר בהן ערך רב. כך למשל, בשנת 2014 רכשה פימי את חברת מוצרי ההשקיה ריווליס (שנקראה באותה העת ג'ון דיר ווטר) תמורת 57 מיליון דולר, לאחר שהחברה הסבה הפסדים כבדים לחברת הטרקטורים ג'ון דיר.
כעבור שש שנים, ולאחר שהחברה חזרה להרוויח ואף הפכה לשנייה בגודלה בתחום, מכרו בפימי את מניותיהם לידי קרן ההשקעות טמאסק של ממשלת סינגפור, תוך שהם רושמים רווח של פי 4 על ההשקעה.
בקרן סבורים כי ביכולתם להוביל מפנה דומה גם במיטרוניקס. בהקשר זה, יש מי שמציינים כי למרות הירידה המתמשכת בהכנסות, מוצרי מיטרוניקס עדיין נחשבים למובילים בתחום ניקוי הבריכות, שוק שממשיך לצמוח באופן עקבי יחד עם העלייה ברמת החיים בעולם המערבי. ניתן להניח שנתון זה לא נעלם מעיניהם של מנהלי פימי, שעוקבים אחרי החברה וביצועיה כבר מספר שנים.
אם יושלם המהלך, צפויה כאמור פימי להזרים לקופת החברה כ-200 מיליון שקל (סכום שעשוי לגדול לכ-350 מיליון שקל), במטרה לתמוך בתזרים המזומנים של מיטרוניקס, ובפרט להקטנת החוב (נטו) שלה שעומד כיום על כמעט 600 מיליון שקל.
בשלב הראשון, צפויה פימי להתמקד בעצירת הפסדי החברה באמצעות מהלכי ייעול. בשלב השני היא מתכננת להתמקד בהרחבת פעילות החברה והשבחתה, כשבעתיד ייתכן כי אף תוביל מהלך התרחבות באמצעות רכישת חברות בתחום או כניסה לשווקים חדשים, כפי שעשתה הקרן בחברות אחרות שרכשה.
עסקה בשלושה שלבים: ההצעה של פימי למיטרוניקס
שלב ראשון:
פימי תרכוש 50% ממיטרוניקס תמורת 200 מיליון שקל (דיסקאונט של 8% לעומת המחיר ערב ההצעה)
שלב שני:
בשנת 2027 פימי תוכל לרכוש מניות נוספות תמורת 50 מיליון שקל* ולפי שווי של 250 מיליון שקל (לפני הכסף)
שלב שלישי:
עד שנת 2028 תוכל הקרן לרכוש מניות נוספות תמורת 100 מיליון שקל* לפי שווי של 300 מיליון שקל (לפני הכסף)
*הזרמת כסף לתוך החברה
5 מיליארד הפכו ל-140 מיליון שקל
הרקע להצעת ההשקעה של פימי הוא הסחרור אליו נקלעה מיטרוניקס בשנים האחרונות, בעיקר לנוכח היציאה ממשבר הקורנה והתחרות הגוברת בתחום הפעילות. החברה, שהוקמה ב-1983 בקיבוץ יזרעאל, והונפקה בבורסה לפני שני עשורים, הייתה בתחילת העשור לחברה הקיבוצית הראשונה שנכנסה למדד ת"א 35.
בשנת 2021 ידעה החברה הקיבוצית ביצועי שיא הודות לביקוש הגואה למוצריה בתקופת הקורונה, לנוכח הסגרים שהותירו את הציבור לתקופה ארוכה בבתים וקרוב לבריכות השחייה. אלו הקפיצו את מניית מיטרוניקס לשווי שיא של 9.1 מיליארד שקל, ששיקף לכל אחד מכ-300 חברי קיבוץ יזרעאל שווי של כמעט 17 מיליון שקל על הנייר.
אך היציאה העולמית ממשבר הקורונה התבררה ככואבת במיוחד עבור מיטרוניקס וחברי הקיבוץ. בשנים שלאחר הקורונה חלה ירידה מתמשכת במכירות, בשל הצטיידות יתר מוקדמת של מפיצים. ההתמתנות בביקושים לוותה גם בעליית ריבית, חורף ארוך יחסית ושינוי בטעמי הלקוחות. לכך הצטרפה מהפכה בשוק עם התחזקות מותגים סיניים שהציעו אלטרנטיבות זולות למוצרי מיטרוניקס, ונגסו בנתח השוק שלה.
עקב כך, הצפי של מיטרוניקס אי אז ב-2024, כי עד שנת 2028 היא תגיע להכנסות של 3.2-3.6 מיליארד שקל בשנה ותציג רווחיות תפעולית של 14%-18%, נתקל במציאות העגומה כשב-2025 הסתכמו ההכנסות בכ-1.4 מיליארד שקל בלבד, לצד הפסד נקי של לא פחות מ-222 מיליון שקל.
לנוכח התוצאות העגומות הודיע בסוף 2025 מנכ"ל החברה דאז, שרון גולדנברג, על התפטרותו וכהונתו הסתיימה בחודש פברואר האחרון. במקומו נכנס לתפקיד רפי בן עמי, שהגיע מאפלייד מטיריאלס ישראל.
אלא שהמגמה השלילית בתוצאות נמשכה גם לתוך המחצית הראשונה ב-2026, עם ירידה בהכנסות לכ-747 מיליון שקל, כ-13% פחות מהתקופה המקבילה אשתקד. בשורה התחתונה רשמה מיטרוניקס הפסד של כ-34.5 מיליון שקל.
גם במבט קדימה מצבה של מיטרוניקס רחוק מלהיות מעודד. נכון לסוף המחצית הראשונה, צבר ההזמנות של החברה עמד על כ-98.5 מיליון שקל, ועל בסיסו היא מעריכה שתסיים את הרבעון השלישי השנה עם הכנסות בטווח שבין 260-290 מיליון שקל. נתון זה משקף ירידה של כ-19% ביחס להכנסות ברבעון המקביל אשתקד.
לנוכח התוצאות החלשות איבדה מניית החברה כ-45% מערכה בשנה האחרונה (למרות עלייה של 16% ביום חמישי האחרון, בעקבות הדיווח על ההשקעה הצפויה), תוך שהיא משלימה נפילה של כ-97% מהשיא. בהתאם, שווי ההחזקה של קיבוץ יזרעאל צנח מכ-5 מיליארד שקל בשיא לכ-141 מיליון שקל בלבד, ומשקף להחזקתו של כל אחד מהחברים שווי של כחצי מיליון שקל על הנייר.
כעת, יצטרכו חברי הקיבוץ להחליט האם הם מוותרים על השליטה בחברה, בתקווה שפימי תחזיר את מיטרוניקס למסלול הצלחה ותשביח את החזקות המיעוט שלהם, או שלחלופין יבחרו להמשיך בדרך העצמאית, שבשנים האחרונות הובילה אותם להפסדים כבדים ולאובדן שווי עצום.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
