אם יש סוגייה שמעוררת כמעט כל פעיל בשוק ההון לדיון סוער בשנים האחרונות זו הסוגייה של מודל התגמול לסוכני הביטוח. כיום, סוכני הביטוח מקבלים את התגמול שלהם מחברות הביטוח ובתי ההשקעות. כל העברה של לקוח חדש מזכה את הסוכן בעמלה חד פעמית של אלפי שקלים, בנוסף לעמלות נוספות בהתאם לגודל התיק במשך השנתיים הראשונות. וזאת רק השגרה. חדשות לבקרים הגופים המוסדיים גם משיקים מבצעים מיוחדים שכוללים הטבות מרחיקות לכת כמו טיסות לחו"ל, מלונות, חופשות - רק תעבירו אלינו את הלקוחות שלכם.
● כפי שנחשף בגלובס: רשות שוק ההון עוצרת את התגמול ליועצי המשכנתאות
● המנהל המורשה בפרשת סלייס: חשד שקרנות פינברט הפעילו "מבצע השפעה" בכספי החוסכים
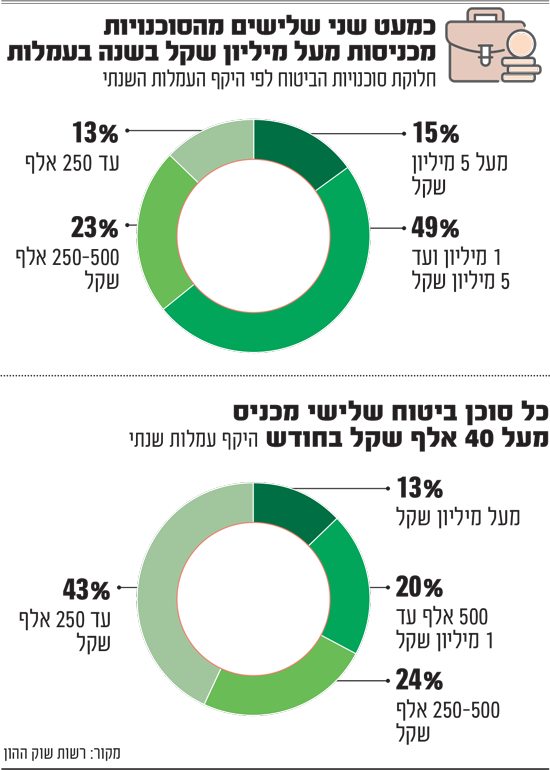
כך, בשנה האחרונה קיבלו סוכני הביטוח (כ־13 אלף בעלי מקצוע) 13.2 מיליארד שקל בעמלות, מתוכם כ־80% על עצם הניודים. והמצב מייצר מתיחות לאורכה ולרוחבה של תעשיית הגמל. הגופים המוסדיים, הציבור, וגם רשות שוק ההון, בכולם מצוי החשש שהמודל הנוכחי מציב את הסוכנים בניגוד עניינים. האם ההמלצות של סוכני הביטוח ללקוחות נובעים מעמדה מקצועית או מאינטרס אישי בהתאם לגובה העמלות או המבצע התורן.
בשנתיים האחרונות פועלים ברשות שוק ההון ובמשרד האוצר לשנות את מודל התגמול. צוות של משרד האוצר קבע בשנה שעברה כי השיטה הנוכחית: "אינה מובילה את הסוכן בהכרח לפעול לטובת הצרכן תוך שמירה על אובייקטיביות, ובשל כך טובת הצרכן לעיתים נפגעת". לאחרונה נחשף בגלובס כי הדרג המקצועי במשרד האוצר נחוש לקדם רפורמה בתחום בתקציב המדינה הבא במסגרתה התשלום לסוכנים ישולם על ידי הלקוחות, ולא על ידי הגופים המוסדיים.
מושיק בן פורת
אישי: בן 56, מתגורר בהוד השרון, נשוי ואב ל־4
מקצועי: נשיא לשכת סוכני הביטוח המונה 5,300 חברים, ומנכ"ל סוכנות הביטוח "חושן"
עוד משהו: מנגן כדיג'יי במסיבות ללא תשלום
"סוכני הביטוח מייצרים את התחרות"
מי שמנסה שוב ושוב לבלום את המתקפות על המודל העסקי הנוכחי הוא כמובן נשיא לשכת סוכני הביטוח, מושיק בן פורת. "אני לא חושב שהמודל בעייתי", הוא אומר בראיון לגלובס, לראשונה מאז נבחר לתפקיד (בבחירות שבהן היה המועמד היחיד). "העמלה היא מודל תגמול עסקי לגיטימי, זה לא שונה ממקצועות אחרים. הציבור לא אהבל, הוא יודע שכמו שאתה לא עובד לשם שמיים, כך גם עורך דין, שרברב או סוכן ביטוח. אם הוא נותן ערך, ברור שהוא מתוגמל על זה. השאלה היא האם הסוכן פועל לטובת הלקוח ומעניק לו ערך. ברוב המקרים התשובה היא כן. הוא מנייד כדי לשפר את תנאי הלקוח.
"43% מהסוכנים מכניסים פחות מ־250 אלף שקל בשנה. וזה לא רווח, אלא הכנסות. צריך להוריד מהן הוצאות אז יש להם משכורת חודשית של 10 אלף שקל בסופו של דבר". מנגד, אותם הנתונים גם מראים כי אחד מכל שלושה סוכני ביטוח מכניס יותר מחצי מיליון שקל בשנה, או 42 אלף שקל בחודש.
בן פורת טוען כי בשורה התחתונה, סוכני הביטוח משפרים את מעמדם של הלקוחות בשוק. "בקרנות הפנסיה בעבר, דמי הניהול מההפקדות עמדו על 6%, והיום דמי הניהול הממוצעים נמוכים משמעותית, פחות משליש. התחרות גרמה לכך, ולסוכני הביטוח יש בה את התפקיד הכי משמעותי. סוכן ביטוח משווה בין הגופים, מנהל מו"מ כדי להציג ללקוחותיו את התנאים הטובים ביותר. סוכן הביטוח הוא לא המכשול לתחרות, אלא מייצר התחרות".
בשוק, יש מי שחושבים שהסיבה אחרת והיא תוצאה של רפורמת קרנות הפנסיה ברירת מחדל של רשות שוק ההון מהעשור הקודם, שמציעות דמי ניהול נמוכים משמעותית והובילו "להתיישרות" הענף. אלה מציינים כי סוכני הביטוח פעילים בענף עשרות שנים ואילו השינוי מתרחש רק בעשור האחרון.
לובי חזק יותר מרשות שוק ההון בעצמה?
בן פורת (56), נשוי ואב לארבעה מהוד השרון, מנהל כיום את סוכנות הביטוח חושן ופעיל בענף מגיל 23. הוא מחזיק בתואר CLU (תואר בתחום הביטוח). בתחילת השנה נבחר לעמוד בראש לשכת סוכני הביטוח, ארגון המונה כיום כ־5,300 חברים מתוך כלל בעלי הרישיונות בענף (כ־13 אלף) והוא מקווה כי עד סוף הקדנציה שלו יהיו חברים בלשכה 7,000 סוכנים.
כנשיא הלשכה, הוא אומר, "אתה מנווט את הספינה הזאת בתוך נבכי הרגולציה, ומקדם תוכניות עתידיות לגבי מעמדו של סוכן הביטוח והלקוחות. זה בעיקר ייצוג, לובינג. אני השגריר ואיש המו"מ המרכזי של הסוכנים מול רשות שוק ההון, הכנסת, בוועדת הכספים ועוד. אני מנסה לבלום רגולציה או לייצר רגולציה בהתאם לצורך".
הלובי שלכם בכנסת חזק יותר מרשות שוק ההון. אתם מכופפים ובולמים אותם כל הזמן.
"אנחנו רוצים לעשות דברים יחד עם רשות שוק ההון ועם אגף תקציבים. אנחנו לא נגד שינוי ולא נגד תחרות, אבל ברשות ובאגף תקציבים לא נפגשים עם הלקוח. אני כן, לפחות 3 פעמים ביום, מבין את הקשיים והבעיות שלו ויודע מה מציק לו. מי מייצג את האזרח אם לא שומעים אותי? אנחנו לא בולמים משהו שלא צריך להיבלם. כשיש רפורמות טובות, אנחנו מעודדים אותן. למשל, הרשות מקדמת רפורמה של הנחה קבועה בתשלום על ביטוחי חיים. אנחנו בעד, וגם אמרתי לממונה שאנחנו תומכים".
"אנחנו מתנגדים למערכת תגמול רק לעשירים"
מדוע לא לעבור לתשלום שכר טרחה ישיר מהלקוח, כפי שהציעה הוועדה של האוצר שהתכנסה כדי לבחון את החזקות המוסדיים בסוכנויות הביטוח, ובסוף בכלל הגיעה למסקנה שהבעיה היא במודל שלכם?
"אנחנו בהחלט נגד המודל הישיר וגם ברשות שוק ההון הבינו שהוא לא יכול לעבוד. שמעתי את הממונה אומר שאין פה מקום למודל כזה. וזה לא רק כי הלובי שלנו כזה חזק. למה לא ללמוד מטעויות של אחרים? ניסו מודל כזה בבריטניה. המודל של גביית שכר טרחה ישירות מהלקוח גרם לכך שרק 30% מהאוכלוסייה השתמשה בדבר הזה, ו־70% לא טופלו כמו שצריך: לא שינו מסלולים כשהיו צריכים, לא התאימו את הפנסיה, לא הוזילו דמי ניהול ולא טיפלו להם בתביעות. מי שסבל מזה זה 70% מהציבור. אנחנו מתנגדים למערכת תגמול שרק עשירים יכולים ליהנות ממנה. גם אצלנו, המוסדיים החליטו לא לתגמל סוכן עבור פתיחת קרן לאנשים עם שכר של 10,000 שקל ומטה. מי נפגע מזה? האוכלוסייה המוחלשת".
יצוין כי ברשות שוק ההון מכחישים את הטענה שהם ויתרו על התוכנית ואומרים כי "עמדת הרשות ידועה ולא חל בה שינוי". וכאמור, במשרד האוצר לא זנחו את הרצון לשנות את מודל התגמול.
הוועדה הציגה רק בשנה שעברה נתונים לפיהם רוב הסוכנים עובדים רק עם 2־3 יצרנים, בוודאי בתחומי הביטוח. זו לא בעיה והטיה להמליץ רק על מספר גופים מצומצם?
"רוב הסוכנים עובדים כיום תחת מעטפת של בית סוכן שעובדים עם כל היצרנים (גופי חיסכון, נ"א), זה לא מה שהיה בעבר. סוכנים הבינו שצריך להיות להם בארסנל הרבה מאוד מוצרים מהרבה חברות".
סוכנים מניידים כספים לפי ביצועים, אבל האם הסתמכות על תשואות עבר היא באמת מקצועית? הרי רואים כל חודש מחדש איך גופים משנים מיקומים בטבלת התשואות.
"אני אישית נגד ניוד תכוף של כספים. אי אפשר למדוד גוף על שלושת החודשים האחרונים, על חצי שנה וגם לא על השנה האחרונה. אתה יכול למדוד גוף אם אתה רואה שינוי מהותי במנהלי ההשקעות או באג'נדה שלו. אין דבר כזה שגוף יהיה למעלה עשרות שנים. סוכן צריך להמליץ על גופים שנמצאים בחמשת המקומות הראשונים. בנוסף, הניוד ייעשה בתנאי שדמי הניהול טובים יותר. כי דמי ניהול הם עובדה, בעוד שתשואות עתידיות אף אחד לא יודע מה יהיה איתן".
"אם מציעים לכם לאתר כספים אבודים - תנתקו"
לאחרונה נתפסו מספר סוכנים בפעולות פסולות, כמו שידול למשיכה מוקדמת של כספי פנסיה, אי דיווח על הכנסות, אתם טוענים שזה רק קומץ, אבל הצטברו יותר מדי מקרים בעייתיים. איך עוצרים את זה?
"אנחנו רואים את זה ממש בחומרה. קודם כול, לא כל הסוכנים חברים בלשכה, אבל אנחנו מצפים שבמקצוע שלנו יהיו רק אנשים שפועלים בצורה הכי ישרה שיש, ואם לא, צריך לטפל בהם. יש לנו בית דין וגם ועדת אתיקה בלשכה, אנחנו דנים במקרים שמגיעים אלינו ופועלים. בנושא של עוקץ הפנסיות אנחנו בטירוף על זה וגם פנינו לרשות כמה פעמים כדי שלא יהיה אפשר לפדות פנסיה בלי לעבור דרך בעל רישיון ולא רק דרך הגוף המוסדי, כמו שהרשות בחרה. אם חברה כזו מתקשרת אליך ואומרת בוא נאתר כספים אבודים, קודם כל מיד תנתק את הטלפון. אישית, אני מכיר אנשים רציניים שנפלו בזה. הסוכן יכול למצוא את כל המוצרים וברוב המקרים זה לא עולה לך שקל".
סוכני ביטוח מכנים את עצמם כיום "מתכננים פיננסיים" ומייעצים על השקעות, כספים ונדל"ן. מה דעתך?
"חוק חוזה הביטוח מגדיר אותנו כסוכני ביטוח. זה שכל מיני גורמים התחילו להשתמש בשמות כמו 'פמילי אופיס' או 'מתכנן פיננסי' זה עניין שלהם, אבל המקצוע שלנו הוא סוכן ביטוח. סוכן הוא מגן אנושי של המשפחה מפני כל האיומים: ביטוח רכב, עסק, פנסיוני, בריאות וחיים. כשקורה מקרה, אדם רוצה שמישהו שאתה סומך עליו ב־100% יחזיק לו את היד ויטפל בכל הבירוקרטיה, ולא לעמוד מול אפליקציה או בוט".
המיזם למען מאות ניצולי הנובה
אם יש משהו שבן פורת גאה בו במיוחד, הוא מיזם "מנצחים ביחד" שאותו הקים לאחר שאשתו חלתה בסרטן לפני 10 שנים. "אחרי שהחלימה ראיתי איך היא התנדבה לטובת חולות סרטן, באות הביתה, מכינות אוכל, יושבות עם הילדים, מלמדות אותן ועוד", הוא מספר, "חשבתי איך גם אני יכול לסייע. כשיש מבוטחת חולת סרטן אני עושה הכל בשבילה, מתאם תורים ודואג לרופאים הכי טובים. אבל מה קורה למי שאין לה סוכן כזה? כך הקמתי את המיזם, כדי לטפל בבירוקרטיה. גייסתי יותר מ־80 סוכנים, כולם בהתנדבות, והיום כל העמותות של הסרטן עובדות איתנו".
הוא מוסיף כי בעקבות ה־7 באוקטובר "המיזם קיבל רגל משמעותית חדשה, סיוע לכל מי שנפגע בחרבות ברזל. טיפלנו במאות משפחות של חללים, דרך נכי צה"ל, משפחות של חטופים וניצולים של מסיבת הנובה. בחודש האחרון פנו אלינו יותר מ־120 ניצולים של נובה, כי תקופת ההתיישנות (תום הזמן שאפשר לתבוע את חברת הביטוח, נ"א) הייתה אמורה להסתיים, והם היו בלחץ. בפועל היא הוארכה עד אפריל 2027. אבל הייתי בכנסת וביקשתי להאריך את תקופת ההתיישנות. אנחנו מטפלים בכל אחד מהם בהתנדבות, ממצים את הזכויות שלו ומסייעים לו, גם בטיפול משפטי, אם יש מעסיק שלא העביר את ההפקדות לקרן הפנסיה, ולכן קרן הפנסיה לא הייתה בתוקף. כל שבוע אנחנו מקבלים לפחות 5־7 פניות חדשות".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
