בשבוע הקרוב המשקיעים בישראל יעמדו בסיטואציה נדירה - הבחירות לכנסת בישראל ובחירות האמצע בארה"ב מתנקזות לאותם ימים גורליים. שתי מערכות הבחירות משפיעות כל אחת על גורלה של המדינה שבה הן נערכות, אבל עבור המשקיע המקומי, לשתיהן יכולה להיות השפעה גם על תיק ההשקעות. מערכת הבחירות בארץ מביאה איתה תחזיות למדיניות כלכלית שבתורה יכולה להשפיע על השוק, ואילו זו שמעבר לים יכולה להשפיע על הבורסה המקומית בשני אופנים: ראשית, דרך השפעה על מניות שרשומות למסחר בישראל אך יש להן פעילות נרחבת בארה"ב, ושנית בשל המתאם הגבוה יחסית בין וול סטריט לתל אביב.
● ההיסטוריה מלמדת: איך מגיבה הבורסה בבוקר שאחרי הבחירות?
● המשקיעים מתמחרים הכרעה בבחירות? הדולר נחלש בחדות מול השקל
צללנו לנתונים ההיסטוריים בניסיון ללמוד איזו ממערכות הבחירות תשפיע יותר על התיק של הישראלים.
עד כמה השילוב של שתי מערכות הבחירות הללו נדיר? ב-40 השנים האחרונות סמיכות כזאת בין בחירות האמצע בארה"ב לבחירות לכנסת ישראל התרחשה רק פעמיים - בשנת 2022 ובשנת 1988. בזו הרחוקה יותר טרם הושקו מדדי תל אביב המרכזיים, ת"א 35 או 25 ולכן לא ניתן להשוות את התנודות בבורסה המקומית. עם זאת, במקרה של 2022 הבורסה המקומית התאפיינה בעמדת המתנה בשבוע שבין שתי מערכות הבחירות, וזו של וול סטריט אומנם הייתה תזזיתית, אך ההסברים באותה התקופה יוחסו להעלאת הריבית של הפד, ולנתוני האינפלציה שהתפרסמו שניהם בסמוך לבחירות. כך שקשה ללמוד ממקרי העבר על השילוב הנדיר הזה.
ועדיין, בחינה של שני האירועים בנפרד - בחירות האמצע בארה"ב והבחירות לכנסת בישראל - מלמדת לא מעט על התנהלות המשקיעים בתקופות פוליטיות סוערות.
תל אביב: השוק קודם כל רוצה הכרעה
בבורסה בתל אביב ההיסטוריה מלמדת שמה שמכריע את כיוון השוק יותר מהכל אחרי הבחירות הוא השאלה האם יש כיוון ברור להקמת ממשלה חדשה - או שאין הכרעה. יחידת המחקר של הבורסה לניירות ערך, שבחנה את עשר מערכות הבחירות מאז 2003, מצאה כי ב־12 החודשים שאחרי הבחירות הניב מדד ת"א־125 תשואה כוללת ממוצעת של 16.4%, לעומת 11.5% בממוצע ארוך טווח. אלא שגם S&P 500 עלה באותן תקופות - ב־13% במונחים שקליים, לעומת 8.4% בממוצע, כך שקשה לבודד את ההשפעה של הבחירות עצמן.
במקרים שבהם הבחירות לא מסתיימות בהכרעה ברורה, נראה שעיקר ההשפעה משתקפת בשוק לפני הקלפי. בשלושת החודשים שלפני מערכות בחירות שהסתיימו ללא הכרעה, ירד מדד ת"א 125 ב־5.3% בממוצע, לעומת ירידה זניחה של 0.2% באותה תקופה במערכות בחירות שהסתיימו בהכרעה. במובן הזה, רומזים בבורסה, ייתכן שהשוק המקומי כבר מתמחר שהבחירות הנוכחיות יסתיימו ללא כיוון ברור לזהות הממשלה: "החולשה שנרשמה לאחרונה בשוק המקומי מעלה את האפשרות שהמשקיעים כבר מביאים בחשבון תרחיש של היעדר הכרעה. עם זאת, חשוב לזכור כי מחירי המניות מושפעים משורה ארוכה של גורמים, ובהם הריבית, האינפלציה, הצמיחה, התוצאות העסקיות של החברות, המצב הגאו־פוליטי והמגמות בשווקים הגלובליים. , נכתב במחקר.
עם זאת, חמישה חודשים לאחר הבחירות, הפער בין שני התרחישים מצטמצם עד נעלם. "ניסיון העבר מלמד כי השוק נוטה לתמחר מראש את החשש מחוסר הכרעה, ולכן ביום שאחרי הבחירות אין בהכרח הפתעה גדולה עבור המשקיעים, גם כאשר לא מוקמת ממשלה".
גלובס בדק את התנהלות מדד ת"א 35 ומצא כי בטווח של שנה הפער בין התרחישים דווקא נפתח. אחרי שמונה מערכות בחירות בישראל שהובילו לממשלה (מ־2003 עד 2022, לא כולל מערכות הבחירות בספטמבר 2019 ובמרץ 2020), עלה המדד ב־20% בממוצע בשנה שאחריהן, מעט יותר מ־S&P 500 באותן תקופות (18%). אחרי שתי מערכות הבחירות של 2019, שהסתיימו בממשלת מעבר ובבחירות חוזרות, ירד ת"א־35 ב־16.3% בממוצע בשנה שאחריהן, כשבאותה תקופה עלה S&P 500 ב־4%. נדגיש כי מדובר בשני מקרים בלבד, ושנת המדידה של אחד מהם כוללת את קריסת הקורונה. מיעוט הנתונים רחוק מלספק מובהקות סטטיסטית.
אבל לא רק עליות או ירידות מעניינות את המשקיעים. ביחידת המחקר של הבורסה מצאו גם עלייה חדה בתנודתיות במדדי הדגל. בשלושת השבועות הראשונים שלאחר הבחירות התנודתיות גבוהה בכ־31%־45% בהשוואה לשבוע טיפוסי, ורק בהמשך החודש מתחילה להתמתן.
הסבר אפשרי לכך, מסרו בבורסה, הוא שסגירת הקלפיות אינה מסיימת את אי-הוודאות, אלא משנה את אופייה. לאחר פרסום התוצאות, תשומת הלב של המשקיעים עוברת לשאלת היתכנות הקמת ממשלה ויכולתה לקדם תקציב שנתי. אף שהקמת ממשלה עשויה להימשך כמה חודשים, כבר בתוך חודש ממועד הבחירות השוק עשוי לגבש הערכה ברורה יותר לגבי סיכויי הקמתה והמדיניות הכלכלית הצפויה.
מה למדנו מההיסטוריה על שוק ההון ובחירות?
מדשדשת לפני, עולה אחרי
בחודשים שלפני הבחירות הבורסה בת"א נוטה לדשדש,
אחריהן לרוב נרשמת עלייה
השוק רוצה הכרעה
במקרים שבהם הבחירות בישראל הסתיימו ללא הכרעה,
נרשמו ירידות בשנה שאחריהן
בחירות מביאות תנודתיות
בשלושת השבועות הראשונים שלאחר הבחירות בישראל,
התנודתיות גבוהה בכ־31%־45% בהשוואה לשבוע טיפוסי
האמריקאים אוהבים גיוון
כשבחירות האמצע מביאות לפיצול פוליטי בגבעת הקפיטול, תשואת S&P 500 בשנה שלאחר מכן גבוהה בהשוואה למצב של שליטה רפובליקנית או דמוקרטית בשני הבתים
העיקר שיש בחירות אמצע
מאז 1950, בכל בחירות האמצע מדד S&P 500 עלה בשנה שלאחר הבחירות,
בכמעט 19% בממוצע. גבוה משמעותית משנה רגילה
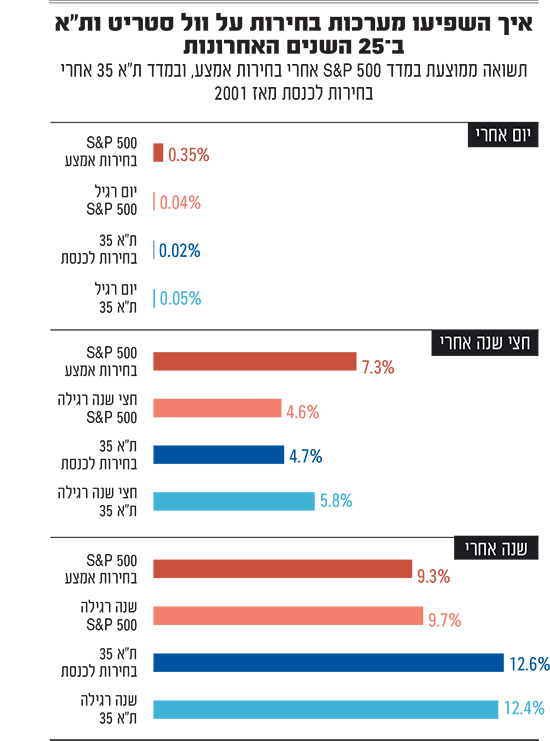
בדיקה נוספת של הבורסה, שפורסמה בימים האחרונים, מצאה כי דווקא ביום שאחרי הבחירות השוק רגוע יחסית. "זה די הפתיע אותי", אומר פגוט. "בדקנו עשר מערכות בחירות, ולא היה יום של תנועה של 4% או 5% לאחד הכיוונים". לדבריו, התנועה הממוצעת ביום שאחרי הבחירות עמדה על כ־0.6%, והחדה ביותר הגיעה לכ־2%. העלייה בתנודתיות מגיעה רק בשבועות שלאחר מכן, ופגוט מסביר אותה בהתאמת פוזיציות: כל משקיע מפרש את התוצאה הפוליטית מעט אחרת ונערך בהתאם. הפעם, לדבריו, הדבר יתלבש על סוף השנה, כשמנהלי השקעות כבר בונים את ההקצאות לתיקים של 2027.
לדברי פגוט, השוק המקומי נמצא בעמדת המתנה כבר כמה חודשים, ומתמחר כעת את התרחיש שעולה מהסקרים - מצב ללא הכרעה ברורה. "אנחנו באופן מסורתי לא מתמחרים פה תרחישים מאוד אופטימיים", הוא אומר. לכן, לדבריו, "הפוטנציאל לאפסייד גדול מהפוטנציאל לדאונסייד", ואם תהיה הכרעה השוק עשוי להגיב בחיוב במידה משמעותית.
פגוט מצביע גם על כסף רב ש"יושב על הגדר", ובכלל זה משקיעים זרים שפעילותם פחתה לאחרונה, כפי שמשתקף בירידת המחזורים במניות הבנקים. כסף זה, לדבריו, עשוי לחזור מהר יחסית. גם השקל, שנחלש בתקופה האחרונה לאזור 3.10 שקלים לדולר, עשוי ליהנות: לפי בדיקת הבורסה, קצב התיסוף בשנה שאחרי הבחירות היה גבוה יותר מאשר בשנה שלפניהן.
וול סטריט: היתרון המפתיע לפילוג פוליטי בקונגרס
בוול סטריט התמונה שונה. לפי בלומברג, המשקיעים מתמחרים תרחיש שבו הדמוקרטים ישתלטו על שני בתי הקונגרס. בבית הנבחרים הם נראים כמעט ודאיים, ובסנאט יש להם יתרון בסקרים במרוצים המכריעים. מניתוח של בנק וולס פארגו עלה כי מדד S&P 500 עלה בשנה (12 חודשים) שלאחר כל בחירות אמצע מאז מלחמת העולם השנייה. בחברת הביטוח הראל הציגו גם מספרים: ב־12 החודשים שאחרי בחירות האמצע בארה"ב נרשמו עליות בכל 19 הפעמים שבהן נערכו מאז 1950. התשואה הכוללת, כולל דיבידנדים, עמדה בממוצע על 18.6%.
עם זאת, ייתכן שהתחזיות לשליטה דמוקרטית בשני הבתים מביאה לחששות בשוק ההון. לפי חברת המחקר קרסון, תחת נשיא רפובליקאי, כשבחירות האמצע מביאות לפיצול פוליטי בגבעת הקפיטול, התשואה הממוצעת של המדד בשנה שלאחר מכן היא 13%, גבוהה יותר מאשר בבחירות שמביאות לשליטה רפובליקאית (תשואה ממוצעת של 8.3%) או לשליטה דמוקרטית (4.9%).
מדוע? המומחים נוטים להסביר שבית מפוצל פוליטית בוושינגטון משמעותו בלימה של חקיקה מזיקה. במיוחד כיום, כאשר מהפכת ה־AI עלולה לעורר חקיקה מגבילה מצד הדמוקרטים, שתיבלם בווטו נשיאותי. בכל מקרה, הסטטיסטיקה מראה שבעבר פילוג פוליטי בתקופת נשיא רפובליקאי עשה טוב (בממוצע) למניות.
לפי בלומברג, בבחינה היסטורית זהות הנשיא בבית הלבן כמעט אינה משנה את התשואה הממוצעת של ה־S&P 500 בשנה שאחרי בחירות האמצע תחת נשיא דמוקרטי עלה המדד ב־15% בממוצע, ותחת נשיא רפובליקאי ב־16%.ובכל זאת, בדיקה מעט שונה העלתה ממצא מעניין לגבי בחירות האמצע.
מחקר שפרסמה ענקית ההשקעות האמריקאית פידליטי, מציג תובנה מעניינת: השווקים אינם מגיבים בהכרח לזהות המפלגה המנצחת, אלא בעיקר לשינויים ברמת האי־ודאות הכלכלית והפוליטית.
בין ירושלים לוושינגטון: מה ישפיע יותר?
יניב פגוט, סמנכ"ל המסחר בבורסה לניירות ערך, אינו מייחס חשיבות רבה לבחירות האמצע. "אני חושב שזה רעש", הוא אומר. לדבריו, השוק יפרש כל תוצאה באופן חיובי: אם הרפובליקאים יאבדו את בית הנבחרים, הוא יראה בכך משקל נגד לנשיא, ו"פחות מקום לגחמות של הנשיא", בתחומי המכסים והמסים. ואם ישמרו על כוחם, הוא יראה בכך נשיא שיכול לקדם יוזמות בשנתיים האחרונות לכהונתו. "אם ננהל את השיחה בעוד חודש, לא תזכור שהיו בחירות אמצע בארה"ב", הוא אומר, ומעריך שהשוק יחזור במהרה לסוגיות המוכרות כמו ה־AI והסיכון הכרוך בו ונושאי הריביות".
אלכס זבז'ינסקי, הכלכלן הראשי של בית ההשקעות מיטב, מעריך כי הפעם דווקא הקלפי הישראלית חשובה יותר. "המשמעות של תוצאות הבחירות בארה"ב לשווקים לא מאוד גבוהה. לשווקים יש נושאים גדולים יותר, כמו הבינה המלאכותית (ה־AI), והם מעדיפים שהמחוקק יהיה קצת משותק ולא יתערב יותר מדי", הוא אומר. החריג, לדבריו, הוא האפשרות שאחרי הבחירות תיפתח מערכה נוספת מול איראן, שיכולה להשפיע על וול סטריט ותל אביב במידה משמעותית. בישראל, לדבריו, "יש המתנה דרוכה מאוד לבחירות. התוצאה תשפיע על הכיוון של שוק המניות, ואולי גם של שוק האג"ח והמטבע, כי הרבה דברים מונחים על כפות המאזניים".
רונן מנחם, הכלכלן הראשי של מזרחי טפחות, סבור מנגד כי שתי מערכות הבחירות כן צפויות להשפיע על השוק באופן משמעותי, אבל דרך השפעת הבחירות בארה"ב על הריבית. "אם בחירות האמצע יביאו למדיניות גירעונית, או לאי-ודאות סביב המדיניות בשנתיים הבאות של כהונת טראמפ, הריבית בארה"ב עלולה לעלות עוד ולהקשות על הריבית בישראל להישאר נמוכה", הוא אומר. בזירה המקומית, לדבריו, הבחירות "יקבעו את המדיניות הכלכלית, ויבחנו בראש ובראשונה סביב שאלת התקציב". מנחם מזהיר גם מפני תגובות ראשונות: "השוק עשוי לתת פרשנות מיידית לתוצאות ולהגיב בחדות, אך בהמשך לבחון אותן לעומק ובמידת הצורך לקזז או להפוך את התגובות המוקדמות".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
