הבורסה בת"א נעצרה בחריקת בלמים לפני חצי שנה. אחרי ראלי מדהים של שנתיים כשהמדדים הגדולים יותר מהכפילו את ערכם, הבורסה לא הצליחה להמשיך במומנטום, ספגה מימוש מהיר ואף השלימה במהירות ירידה של יותר מ־10% וכניסה לטריטוריה של "תיקון" בחודש יוני האחרון. מאז הבורסה מנסה שוב לעלות אך בתקופה האדומה שוב המסכים האדומים שולטים והיא חזרה לאותה נקודה, של 10% פחות מהשיא.
● אנלייט בהכנסות שיא, ושוב מעלה תחזיות
● רגע לפני הדוחות: נייס מפטרת כ־500 עובדים ברחבי העולם
לפני חצי שנה הסיבות היו אכזבה של השוק מתוצאות מבצע "שאגת הארי" מול איראן שלא הוביל בינתיים להפלת המשטר האיראני, וכן התקרבות לבחירות בישראל.
בתקופה האחרונה הבורסה יורדת יחד עם הירידות החדות במניות השבבים בעולם כשגם מניות השבבים המקומיות איבדו קרוב לשליש משווין. זאת לצד המשך ירידות במניות החברות הביטחוניות, הבנקים והביטוח ומניות הנדל"ן, שעלו לקראת הבחירות אך איבדו גובה לאחריהן. או במילים אחרות, הירידות האחרונות הן לרוחב הבורסה.
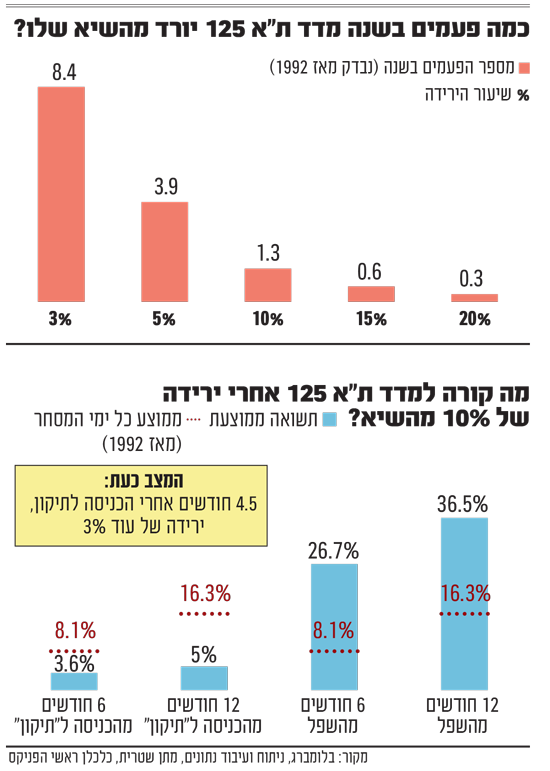
האם הגיע הזמן להתחיל לאסוף סחורה, או לנסות "לקנות את הדיפ" (התחתית)? לפחות לפי ההיסטוריה, התשובה לכך עשויה להיות חיובית. על פי נתונים של מתן שטרית, הכלכלן הראשי של חברת הביטוח הפניקס, בכל שנה בממוצע מדד ת"א 125 יורד לפחות פעם אחת ביותר מ־10%, כלומר האירוע הנוכחי הוא בכלל לא תרחיש נדיר. על פי שטרית התדירות של ירידה של יותר מ־20% מהשיא, כלומר כניסה ל"שוק דובי", היא פעם בקצת פחות מ־4 שנים.
ומה קורה בדרך כלל אחרי שהמדד יורד ביותר מ־10% מהשיא? לפי הנתונים של שטרית, חצי שנה אחרי שזה קורה התשואה הממוצעת היא חיובית בשיעור של 3.6%, ואחרי שנה היא כבר עולה ל־5%. אם תחכו עד השפל, התשואה אחר כך תהיה כמעט 27% בתוך חצי שנה ו־37% בממוצע אחרי שנה מהשפל.
במקרה הנוכחי אנחנו נמצאים כבר כ־4.5 חודשים אחרי הכניסה לתיקון בבורסה בת"א והמדד המרכזי בבורסה המשיך לרדת מאז ב־3% נוספים. האם המשמעות היא שאנחנו מתקרבים ל"דיפ", כלומר לנקודת השפל? לפחות היסטורית, התשובה עשויה להיות חיובית. בחצי מהמקרים הירידה המקסימלית הסתיימה בסביבות אחוז הירידה הנוכחי.
במקרים שבהם התפתחו משברים בשווקים הירידות היו חריפות הרבה יותר, והגיעו לעשרות אחוזים, כולל פעמיים (במשברים של 2000 ו־2008) בהן נפל המדד בכ־50% מהשיא לשפל.
אם משווים לארה"ב, גם שם מאז שנת 1980 הסטטיסטיקה דומה. ירידות של יותר מ־10% מתרחשות קצת יותר מפעם בשנה וכך גם שאר הנתונים. העלייה אחרי חצי שנה מתקרבת ל־8% והעליה שנה אחרי היא כ־10%, כך לפי גולדמן זאקס. אגב, בחודש מרץ האחרון השוק בארה"ב אכן השלים ירידה של יותר מ־10%. מאז ועד היום הוא השלים זינוק של 19%.
"הבעיה היא שאנחנו לא מקבלים SMS לפלאפון מתי מגיע השפל. צריך לזכור את זה כשמנסים לתזמן את השוק", אומר יניב פגוט, סמנכ"ל המסחר של הבורסה בת"א. "בדיעבד כולנו יודעים מתי היו השיא והשפל, אבל לא בזמן אמת".
"אין פדיונות בקרנות הנאמנות"
לכן, פגוט מציע לחשוב על עוד כלים תומכי החלטה כדי להבין האם אנחנו בזמן של פאניקה שהופכת להזדמנות קניה, ומתי לא. לדעתו, המצב כעת אינו הזדמנות קנייה. "המדד הטוב ביותר לנקודה שבה השוק הופך להיות אטרקטיבי זה לא כמה הוא ירד מהשיא, אלא כמה יש פסימיות ותנודתיות גדלה וכמה פדיונות יש במוצרים הפיננסים, כמו קרנות הנאמנות.
"זה המקום שבו נגיד שכנראה תוחלת הרווח עולה. נכון לעכשיו, התנודתיות אמנם עלתה אך היא לא גבוהה". מדד הפחד של ת"א, שמייצג את התנהגות הסוחרים באופציות עומד על רמה של 22 נקודות בסך הכל, לא רמה נמוכה, אך לא כזו שמתקרבת עדיין ל־30 ומעלה.
עוד הוא מוסיף כי "בנוסף, יש כיום כמה ימים עם ירידות של 2% ו־3%, זה נותן אולי תחושה שלילית אבל כבר היו ימי ירידות של 5% ואפילו 7% ביום אחד. עכשיו אין ימים כאלה, כך שאין פאניקה, וגם אין פדיונות בקרנות הנאמנות, להיפך. הרגע השוק מחפש כיוון, אבל זה לא המקום להסתער על השוק. מנגד, זה גם לא אומר לעשות מכירת חיסול כי אף אחד לא ישלח לך הודעה כשהשוק יחזור לעלות, אם למשל יהיה הסכם בין ארה"ב ואיראן".
מי שרואה את הדברים הפוך לגמרי הוא קובי שגב, שותף מנהל בבית ההשקעות אקורד. שגב מציין כי "שוק המניות בת"א מדשדש ואף יורד כבר חצי שנה, המדדים המובילים ירדו ב־10% ומדד ת"א 90 אף יותר, עם ירידה של כ־20%. מבחינת הפעילות העסקית אנחנו רואים המשך דיווחים חיוביים של החברות, הודעות על חוזים חדשים, ועסקאות מיזוגים ורכישות. מצב הרוח המדיני משפיע אף הוא על מצב הרוח הפיננסי".
לכן, לדעתו, "מחירי המניות התממשו ומהווים הזדמנות כניסה נוחה למי שהיה מחוץ לשוק או מעוניין להגדיל חשיפה. עונת הדוחות החלה ואנחנו צופים לדוחות חיוביים שיצביעו על המשך צמיחה במגזר העסקי. חוץ ממניות הביטוח כל הסקטורים התממשו לא מעט, וכל מי שמניח שממשלה חדשה תעבוד עבור אזרחיה יכול לקבל את מניות השורה השנייה, ת"א 90, במחירים הגיוניים יחסית".
"התמחורים הופכים לאטרקטיביים יותר"
במחלקת המחקר של בית ההשקעות תמיר פישמן מסכימים ומעריכים כי "התנודתיות הקיצונית בשווקים הגלובליים, משפיעה באופן ישיר גם על הבורסה בישראל. בשוק המקומי, המשך המגמה יושפע גם מההתפתחויות הפוליטיות, מהאפשרות לבחירות נוספות או להקמת ממשלת אחדות, אך בעיקר מהתנהגות השווקים בעולם.
"התמחורים בהחלט הופכים לאטרקטיביים יותר, אך אין דרך לדעת מתי נגיע לתחתית, ואין טעם לבזבז זמן בניסיון לנחש אותה. במקום זאת, נכון להתמקד ברכישת חברות איכותיות במחירים ראויים ובעיקר לתרגל סבלנות. שוק ההון מתגמל משקיעים סבלניים, לא מנחשי תחתיות. השקעה במניות היא מרתון של שנים, ולא ספרינט של שבועות, וכך גם נבנות תשואות בנות קיימא לאורך זמן".
עם דבר אחד מסכים פגוט מהבורסה, וזה שהסיכון קטן יותר במדדים הגדולים. "זו שנה שמזכירה לכולנו איך המדד המשעמם, הבנצ'מרק, עובד ומוביל בתקופות קשות. כל מי שיצא מהמדדים הגדולים לסקטורים סבל, אבל המדדים הגדולים כמו ת"א 125, מדד S&P 500 נאסד"ק או הדאקס הגרמני - עשו מעולה.
"במדדים הסקטוריאליים יש מרחק הרבה יותר גדול מהשיא לשפל. המדדים הסקטוריאליים פחות נזילים מהמדדים הגדולים. אפשר להוציא 2 מיליארד שקל ממדד ת"א 125 והשוק יספוג את זה. אבל להוציא 200 מיליון שקל ממדד הבנייה גורם לזעזוע בניירות".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
