רון דניאל ואורון מימון הקימו את קרן האשראי ליקווידיטי (Liqudity) במודל מעט שונה מקרן אשראי רגילה. עבורם, מדובר קודם כל בסטארט־אפ - חברה טכנולוגית שמנתחת סיכונים של חברות הייטק שנמצאות כבר בשלב המכירות, ומסוגלת לחזות את הצמיחה שלהן, או להבדיל - להרים דגלים אדומים ברגע שאלה מופיעים. עם הטכנולוגיה הזו גייסו השניים 3.3 מיליארד דולר להעמדת חוב לחברות הייטק כמו איטורו או גארדיו הישראליות ולעוד מספר חברות זרות כמו Perk, חברת התיירות הספרדית המנוהלת על ידי אבי מאיר.
● מייסד אופן ווב בהתייחסות ראשונה לקריסה: "חברת הייטק לא שורדת ללא היזם שלה"
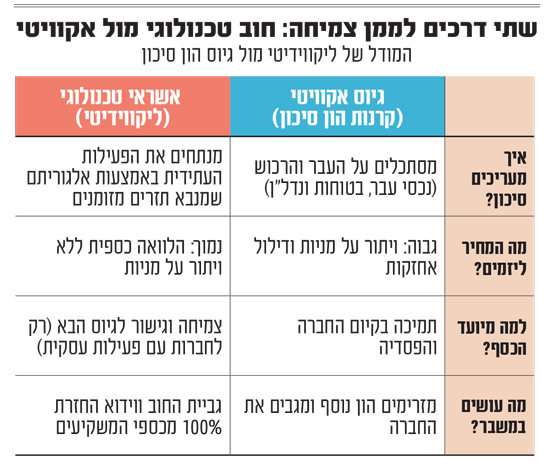
"שוק האשראי רגיל להסתכל על העבר", אומר רון דניאל, מייסד ליקווידיטי לגלובס בראיון ראשון לתקשורת. "לא אכפת לו מה תעשה עם הכסף אלא איך תגבה אותו. מאז ומעולם הוא הסתכל על כמה נכסים וביטחונות יש לך וסיפק הלווואה כנגדם, בהנחה שאם תיכשל יקחו לך את הנכסים הללו. אנחנו עובדים אחרת: אנחנו מנתחים את הפעילות העסקית של החברה, ואם אנחנו מאמינים שהיא תאפשר לה לעמוד ביעדים ולשרת את החוב - נאפשר ליזמים ליטול חוב שהוא זול משמעותית מגיוס הון תמורת מניות (אקוויטי), שהוא עסק יקר שגם דורש ממך לוותר על חלקים בחברה".
רון דניאל
אישי: בן 50, נשוי + 4, מתגורר במיאמי
מקצועי: מייסד־שותף של קרן ליקווידיטי. בעבר היה מנכ"ל PlanetSoho שגם ייסד, וקודם לכן שימש כמנהל החטיבה העסקית של קנשו
עוד משהו: כתב ארבעה ספרים, שני ספרי ניו אייג' ושני מותחנים, בהם "האם רצחתי את גדי אלמליח"
המשמעות, אומר דניאל, "היא שחברות עם פעילות עסקית יכולות לקחת מימון בשביל לצמוח גם אם אין להן בניין בתל אביב לתת כשעבוד או מלאי של מיליון דולר - כמו רוב חברות ההייטק".
האלגוריתם של ליקווידיטי יודע לחזות תזרים מזומנים שנתיים קדימה בדיוק של יותר מ־94%, ממדגם שכולל מעל ל־50 אלף חברות בעולם. הסוד טמון בכך שמדובר בדרך כלל בחברות שמייצרות הכנסות של מעל ל־100 מיליון דולר בשנה, עם תזרים מזומנים ונוכחות בולטת בשוק שבו הן פועלות. בהתאם לכך, המערכת גם יודעת להבין מתי מתעוררת בעיה לראשונה אחרי תקופת הצלחה ממושכת.
עד היום, מוסיף דניאל, הקרן מעולם לא נקלעה למצב שלא יכלה לגבות בחזרה את הכסף. "יש לנו אפס lost ratio, מעולם לא הפסדנו כסף, וגם בחברת אופן ווב (OpenWeb) לא נפסיד ולו דולר אחד".
ליקווידיטי (Liquidity)
תחום עיסוק: קרן אשראי שפיתחה אלגוריתם לניתוח סיכונים של חברות הייטק וחיזוי הצמיחה שלהן
היסטוריה: נוסדה בתל אביב ב־2018 על ידי רון דניאל ואורון מימון. כיום בעלי המניות הם: מיטב (30%), בנק MFUG, קרן ספארק ומשפחת המלוכה של אבו דאבי
מספרים: סך הון מנוהל של כ־3 מיליארד דולר. גייסה 3.3 מיליארד דולר ממשקיעים כגון קי־בנק ואפולו. היקף של כ־100 עסקאות בשנה, בטווח של 10-200 מיליון דולר
השווי צלל ביותר מ־90%: הקריסה של אופן ווב
בשנה וחצי האחרונות מנהל דניאל מערכה מתחת לרדאר התקשורתי להשבת החוב שלו בחברה הישראלית אופן ווב, בעבר אחת מההבטחות הגדולות של תעשיית הפרסום הדיגיטלי בישראל, עם שווי של 1.3 מיליארד דולר ותוכניות לצאת להנפקה. החברה מנהלת עבור אתרי חדשות רבים את מערכת ניהול התגובות (טוקבקים) ומשבצת פרסומות מותאמות למשתמש.
המאמצים לגביית החוב נחשפו לפני כחודש, אז ביקשה אופן ווב מבית המשפט המחוזי בתל אביב להיכנס להקפאת הליכים ומינוי נאמן. בימים אלה הממונה הזמני עו"ד אהוד גינדיס מנהל תהליך להשבת חובות החברה, וניסיונות להביא למכירתה.
בבקשה לבית המשפט חשפה אופן ווב חובות של 177 מיליון שקל, מהם 60 מיליון שקל (כ־20 מיליון דולר) לקרן החוב הסינגפורית מארס, שבבעלות קרן ליקווידיטי הישראלית. אופן ווב, שבשליטת קרנות ההון סיכון אינסייט פרטנרס וג'ורג'יאן, הטיחה האשמות בגבייה האגרסיבית לטענתה של ליקווידיטי, בעוד שהאחרונה האשימה את הקרנות שלא הזרימו לחברה הון וטענה להסתרת מידע קריטי.
בבקשת הפירוק מתואר כיצד קרס שוויה של אופן ווב מ־1.3 מיליארד דולר ב־2022 ל־500 מיליון דולר בלבד בשנה שעברה, ועד להצעת רכישה שקיבלה לאחרונה ולא התממשה, בתמורה ל־97 מיליון דולר בלבד - כאשר רק חלקה במזומן.
המסמכים שהגישה אופן ווב לביהמ"ש מציגים תמונה של חברה שתלויה על בלימה: ההכנסות בין השנים 2022-2023 עלו מ־101 ל־160 מיליון דולר, והחברה צפתה שתגיע לסך הכנסות של 257 מיליון דולר בסוף 2026, אלא שהערכה מחודשת צופה ירידה דרמטית של ההכנסות ל־110 מיליון דולר בסוף השנה והמשך ירידה ל־96 מיליון דולר בשנה הבאה. גם תחזית רווח ה־ EBITDA ירדה מ־57 מיליון דולר לשנה זו להפסד של 29 מיליון דולר. יתרת המזומנים לרבעון השלישי של השנה נותר על 2.7 מיליון דולר בלבד, עם צפי ליתרה שלילית של 4.3 מיליון דולר בסוף השנה.
"אף שהחברה לא הייתה מצויה בפיגור תשלומים ועמדה באמות המידה הפיננסיות שנקבעו, ליקווידיטי טענה שהופרו תנאי החוב בדמות שינוי מהותי לרעה במצב החברה", טענו פרקליטי אופן ווב יניב דינוביץ ומאור רוט מפירמת הרצוג.
בחברה ראו את דרישת הקרן כ"חסרת בסיס ונשענת על טענות שגויות", ופרקליטיה אף טוענים כי "עוד בטרם חלף המועד שליקווידיטי עצמה קצבה לחברה לפירעון החוב, היא נקטה צעדים חד־צדדיים ואגרסיביים ביחס לחשבונות הבנק של החברה. פעילותה טרפה את הקלפים ופגעה ביכולת החברה להשתמש במקורות כספיים לצורך המשך פעילותה, ובמקביל סיכלה אפשרות לקדם את מתווה המימון שנועד לאפשר ארגון מחדש והזרמת הון לחברה. הלכה למעשה, הפעולות האגרסיביות של ליקווידיטי הובילו את החברה למצב של חדלות פירעון תזרימי וסיכלו את מהלך הבראת החברה".
"היינו סבלניים, והם מצאו להם שעיר לעזאזל"
דניאל, שעד כה לא התראיין ופעל בפרופיל נמוך, מגיב כעת לראשונה על ההליך המשפטי הראשון המנוהל נגד הקרן סביב קריסת חברה, ורואה את הדברים מעט אחרת.
את הדגלים האדומים שקשורים בהתנהלות אופן ווב הוא הרים לטענתו כבר בשנה שעברה. "כבר אז התרענו שהיא לא עומדת באבני הדרך שהעמידה לעצמה, שהיא מייצרת הפרות ושאנחנו דואגים למצב", אומר דניאל. "ג'ף הורינג (מייסד קרן אינסייט פרטרנס, אחת מבעלות השליטה בחברה, א"ג) בעצמו התחייב בפני שיזרים כספים לחברה ושהוא ימצא גורם פיננסי שידאג לכך, ושרק אהיה סבלני. היינו סבלניים 12 חודשים וכל פעם מחדש שמענו סיפורים על כך שדיברו עם גופים כאלה ואחרים, הציגו לנו תוכניות מימון, הבטחות של משקיעים להזרים הון, קיצוצים שעמדו לעשות - אבל שום דבר מזה לא קרה.
"אחרי שנה שבה החברה לא עמדה בתוכניות ההבראה שלה וכשהמשקיעים לא הזרימו את הכספים שהם אמרו שהם מתכוונים להזרים, לא נותרה לנו ברירה אלא לדרוש את הכסף שלנו. אבל גם כשדרשנו אותו, לא הגשנו בקשה לחדלות פירעון. המחויבות שלנו היא לדאוג ש־100% מכספי המשקיעים שלנו יחזרו הביתה. עשינו את זה עד היום בהצלחה בכל אחת מהחברות שלנו בעולם, וגם במקרה של אופן ווב כבר גבינו מחצית מהחוב בפחות משבוע, כאשר יש לה מספיק ביטחונות בשביל לכסות על שארית החוב. נחזיר למשקיעים שלנו את מלוא הכסף".
המשקיעים - הקרנות אינסייט וג'ורג'יאן - אומרים שהיו יכולים להזרים עוד 14 מיליון דולר לחברה, אבל ניסיונות גביית החוב שלכם לא אפשרו להם.
"אני לא מבין את האמירה הזאת. קרן של 20 מיליארד דולר שרוצה להשקיע 14 מיליון דולר יכולה לעשות זאת תוך 24 שעות - לא שנה וחצי. כשמשקיע אומר במשך שנה וחצי שהוא רוצה להשקיע 14 מיליון דולר והכסף לא מגיע, הוא כנראה לא רוצה מספיק".
"יש כאן בלבול ביוצרות: החברה הגישה בקשה לחדלות פירעון, לא אנחנו. אנחנו לא ניסינו לסגור אותה, אלא לבקש תוכנית שתפרט בפנינו איך נקבל את הכסף בחזרה. זה מקרה ברור של זעקת הקוזאק הנגזל: החברה היא זו שסגרה את עצמה, היא אמרה לבית המשפט שאין לה כסף למרות שחצי מהכספים נשארו זמינים לחברה - 7.5 מיליון דולר במזומן ועוד 14 שהמשקיעים הבטיחו לה - זה הרבה כסף. הסכמנו לתוכנית רי־פייננסינג, אבל הם בחרו לסגור את החברה. אינסייט כבר מחקה את החברה מהדוחות שלה וחיפשה את ההזדמנות לסגור אותה בלי נזק תדמיתי, והיא מצאה אותנו כשעיר לעזאזל".
החברה טענה לגבייה אגרסיבית מצדכם ושאתם לא מאפשרים לה לעשות שימוש מלא בקופת המזומנים שלה. "צבעתם" חלק ממנו כחוב, וכתוצאה הם לא יוכלו להשתקם.
"זו טענה מופרכת מהיסוד. אלו דרישות הלימות ההון שעליהן חתמה ולהן התחייבה החברה מרצונה בהסכם ההתקשרות להעמדת החוב. מתי הפכה דרישה לגיטימית לקיום הסכמים לפעולה 'מאיימת' ולא לגיטימית? כל צורך פיננסי נוסף הוא באחריות בעלי המניות בלבד, קרי הקרנות אינסייט וג'ורג'יאן שסירבו להעמיד את ההון הדרוש על אף הבטחתן הקודמת לעשות כן. הכתובת לכל טענה של הנאמן ו/או החברה בנוגע להעמדת הון צריכה להיות מופנית אך ורק כלפי בעלי המניות של החברה שהם האחראים הבלעדיים לכך".
השופט מתח ביקורת עליכם על כך ש"הנושה לא יכול לעשות ככל העולה על רוחו", כולל גרימת נזק לנושים אחרים. הוא חייב אתכם להשיב את הכספים שגביתם מחשבונות החברה - למרות שככל הידוע לא גביתם משם כסף, אלא מחשבונות של חברות בנות זרות שחייבות.
"מאז ומעולם פעלו ליקווידיטי ומארס אך ורק לפי הדין והחוקים החלים עליהן בכל מדינה וכך גם בנוגע לכספים בישראל, וגם השופט עצמו מסכים עם אמירה זו בהחלטתו".
טענתם שהסתירו מכם אובדן של לקוח. מה היה שם ?
"הם איבדו את מיקרוסופט, הלקוח הכי גדול שלהם, והסתירו את זה מאיתנו. בעצם, גילינו את זה מהמסמך שלהם לבית המשפט. את הירידה בהכנסות זיהינו כבר לפני שנה אבל אני לא יכול לדעת איזה לקוח נאבד מבלי שהחברה מגלה זאת. התפקיד של בעל חוב הוא לא לממן חברה בקשיים, זה התפקיד של בעלי המניות. בעל המניות צריך לדאוג לחברה שלו בעוד שתפקידו של נותן האשראי לוודא שהאשראי חוזר - אלה שני תפקידים שונים לחלוטין, ופה יש ניסיון מכוון לבלבל את היוצרות כדי למצוא שעיר לעזאזל".
"היה אפשר להציל את החברה. זה לא מתפקידי"
את האשראי העמידה ליקווידיטי לאופן ווב עוד בתקופה שזו נוהלה בידי היזם והמייסד הכריזמטי נדב שובל. הוא הקים את החברה יחד עם ישי גרין, יזם סדרתי ופעיל חברתי, שפרש ממנה בסמוך להקמתה. לפני כשנתיים ניהל שובל סכסוך מתוקשר עם דירקטוריון החברה שהובל על ידי הקרנות אינסייט וג'ורג'יאן - שגם הגיע לבית המשפט המחוזי בתל אביב ובו הפסיד שובל בערעור על הדחתו. האשראי לחברה ניתן בחלקו לפני הפרשה ובחלקו לאחריה - ולמרות ההדחה, הקרן לא דרשה בחזרה את חובה.
האם היה אפשר להציל את החברה ?
"ברור שהיה אפשר להציל את החברה, אבל זה לא מתפקידי, אלא של בעלי המניות".
גרין טוען שהדירקטוריון שגה בכך שהדיח את שובל .
"אני לא חושב שזה מה שפגע בחברה, אבל אני חושב שזה מה שסימל את המסלול שהחברה הולכת אליו. רואים את זה בכל סטארט־אפ ישראלי שנסגר או שנקלע לקשיים או כשיש משבר אמון בין ההנהלה לבין הדירקטוריון".
איך אתה חושב שזה ייגמר ?
"אני חושב שהסיפור נגמר. בעלי המניות החליטו לסגור את החברה במקום לממן אותה".
ממה שאתה מכיר, עד כמה המקרה הזה ייחודי ?
"הוא ייחודי בדבר אחד - זריקת האחריות של ההנהלה והמשקיעים. אני לא חושב שנתקלתי בחברה שהמשקיעים הבכירים שלה, שהיו איתה לאורך הדרך, יכלו להציל אותה בכל רגע בהזרמת כספים קטנה עבורם, ובחרו שלא לעשות את זה. וההנהלה, שלא לקחה שמץ של אחריות לא כלפי העובדים ולא כלפי העיתונות. הם זרקו את כל האחריות לכישלון שלהם כחברה על גורמים שלישיים שנקלעו לסיטואציה".
הפסיד 30 מיליון דולר והחליט לתקן את המשבר
דניאל רואה בעצמו יותר יזם הייטק מאשר בנקאי ממולח. הוא הקים כבר ב־2009 את הסטארט־אפ פלאנט סוהו (PlanetSoho) שביקש לספק שירותים דיגיטליים לעסקים קטנים וצמח במהירות עד 2013 - אז שינתה הנפקת פייסבוק את שוק התוכנות החינמיות, מודל כלכלי עליו הסתמכך דניאל ועוד יזמים רבים בשוק.
"השוק קרס כי השוק הבין שלספק מוצרים בחינם ואז לחפש מודל עסקי - זה לא מודל עסקי", אומר דניאל. החברה קרסה, שוק ההון סיכון קרס יחד עמה, ודניאל הפסיד 30 מיליון דולר. "החזרתי את הכסף למשקיעים, אבל זה היה רגע מכונן - עם משבר אישי והרבה חשבון נפש", הוא מספר.
ליקווידיטי הוקמה, למעשה, מתוך המשבר: "רציתי לפתור את משבר הנזילות בהייטק. הרעיון היה לאפשר לחברות הייטק שכבר נמצאות בשלב של צמיחה להמשיך ולממן את הצמיחה הזו ללא תלות בהון סיכון (אקוויטי) ומבלי לדלל את המניות שלהן", אומר דניאל. "זו גם הסיבה שלהגיד שליקווידיטי מחפשת לסגור חברות זה לא נכון - מעולם לא סגרנו אף חברה. כולנו אנשי הייטק בחברה, באנו לפתור בעיות באמצעות טכנולוגיה, אבל אנחנו לא יכולים לפתור את כל הבעיות".
את שותפו להקמת החברה, אורון מימון, שחתום על המודלים הפיננסיים הראשונים של החברה, פגש בטיסה לסן פרנסיסקו ב־2012, אז היה מימון ראש תחום הדאטה באפלייד מטיריאלס. "ישבנו אחד ליד השני ודיברנו על חוסר התוחלת של גיוסי פרייבט אקוויטי לחברות צומחות. אחר כך הפכנו לחברים טובים ובכלל לא שוחחנו על עסקים, אבל כשרציתי להקים את ליקווידיטי - פנייה לאורון היתה בלתי נמנעת".
דניאל הגיע לערן ברקת, משקיע הון סיכון ואחיהם של ניר ואלי ברקת, שהוא שותף ב־ BRM ומי שהוביל השקעות בחברות כמו איטורו ומוביט. אך מרגע שההצעה הגיעה מעולמות הפיננסיים, היא עברה לידיו של אלי ברקת ובית ההשקעות מיטב, שהפך למשקיע הראשון בחברה ומחזיק כיום ב־30% מהמניות.
"קשה לפתח טכנולוגיה פיננסית עמוקה בלי דנ"א של מוסד פיננסי", אומר דניאל, ויש לדבריו ערך בשני הצדדים: "שמרנות של מוסד פיננסי שהתפקיד שלו זה להיות זהיר ולשמור על הכסף, מול חברה טכנולוגית שלומדת מכשלונות ולא נרתעת מהם".
אל מיטב הצטרפו כמשקיעים קרן ספארק קפיטל (שהשקיעה גם באנתרופיק, איטורו וקוינבייס) ובנק MUFG היפני - שהפך לשותף אסטרטגי ובשנים מסוימות נחשבו הערבות הכספים בין הקרן לבנק לשליש מהסחר בין יפן לישראל.
עוד הצטרפה משפחת המלוכה של אבו דאבי, כשליקווידיטי הייתה החברה הישראלית הראשונה שקיבלה מימון מהממשלה האמירתית - שאיפשר להקים את מרכז הפיתוח שלה דווקא בבירת האמירויות. כיום, מספר דניאל, מדען הנתונים הבולט של החברה הוא אזרח עיראקי שהיגר לאמירויות, מנהלת השיווק היא איראנית במוצאה ואילו המזכירה האישית של דניאל היא שיעית־לבנונית. "ההרכב הזה שרד את 7 באוקטובר", הוא אומר. "ככה עושים שלום, זו ציונות אמיתית".
החברה מנוהלת מבניין קרדן בתל אביב וסניפיה פרוסים באבו דאבי, סינגפור, לונדון, ניו יורק ומיאמי - יעדים שמהם אפשר לאכוף הסכמי הלוואה. דניאל ומשפחתו חיים כיום במיאמי, ולפני כן גרו באבו דאבי. מלבד התעסקות ביזמות, דניאל הוא מחברם של ארבעה ספרים - שני מותחנים ושני ספרי ניו אייג'.
איך מגלים חברה בצרות
אחת התכונות באלגוריתם של ליקווידיטי היא היכולת להרים דגל אדום באשר לחברות שגייסו ממנה חוב. עבור דניאל, זה לא משנה אם מדובר בחברה בתחום הקמעונאות, התיירות או הפרסום - הרעה במצב של חברה תמיד נראית אותו הדבר.
"האינדיקציה המרכזית היא ירידה ביעילות הכלכלית של החברה: כשהמחיר להביא לקוח חדש עולה וההחזר שהחברה מקבלת על כל לקוח חדש הולך ומתפרס על פני תקופה ארוכה יותר, לפעמים מעבר לחודשים ספורים", הוא מגלה. "לאחר מכן מתפתחות בעיות ביכולת הגיוס של החברה: היא מתקשה להציג את השווי שלה, מתקשה לגייס חוב או אקוויטי, וכמות הכסף שזמינה לה כדי לצמוח הולכת ומצטמצמת וזה מייצר כדור שלג".
הבינה המלאכותית, לדבריו, משנה את התעשייה מקצה לקצה - כשדניאל מרחיק לכת ורואה את סופה של תעשיית התוכנה כפי שהכרנו אותה: "שוק מוצרי התוכנה הולך להשתנות לחלוטין ולעבור למודל של שירות (Service) ומימוש, כך שחברות גדולות יעדיפו להחזיק בקניין רוחני משל עצמן ולא לשלם על רישיון שימוש בתוכנות של אחרים".
יש בועת AI?
"חד משמעית. מה שיוביל לקריסה ופיצוץ הבועה אלה העלויות המטורפות של כוח החישוב. חברות האפליקציות שנעזרות כיום במודלים בחינם יאלצו בסופו של דבר לממן את חוב העתק שמתגלגל בשרשרת ולגבות כסף מהמשתמשים".
את תעשיית ה־AI מפרק דניאל לכמה שכבות: "יש את יצרניות החומרה כמו אנבידיה שרק מרוויחות מכל מה שקורה, ואת בעלי חוות השרתים שהביקוש אצלם ימשיך לצמוח. מעליהם נמצאות חברות המודלים כמו OpenAI ואנתרופיק, שהשווי שלהן עולה אבל הן מעמיסות חובות עתק מתחת לקלעים ומכסות אותם במילים כמו 'השקעה'. בסוף החוב הזה יתגלגל לחברות האפליקציות ומנועי הסוכנים, שכרגע נותנות מוצרים בחינם אבל יצטרכו לממן את זה. היום אנחנו המוצר כי המודלים מתחנכים על הדאטה שלנו, אבל כשהם לא יצטרכו דאטה - הם ירצו כסף. אז יתרחש פיצוץ של הבועה, בדיוק כמו שקרה ב־2012 במוצרי הפרימיום באינטרנט".
חברות הביג־טק כמו אמזון וגוגל נוטלות חוב של מאות מיליארדי דולרים, ובעצם מייקרות את האג"חים של הממשלות, ובמקביל מייצרות אג"חים בעלות תשואות מובטחות גבוהות.
"יש להן אינטרס גדול לייצר את הנכס הזה, והנכס הוא כלל הידע האנושי שזורם לתוך המודלים, וכתוצאה מכך לתוך הדאטה סנטרים שלהן. וברגע שאתה בונה את כל מכלול הידע האנושי - איך אתה מתרגם את השווי הזה לערך? אנחנו אפילו לא יודעים להעריך. אבל בטוח ימצאו דרך לייצר יותר ערך מהעלות שעלה לייצר את זה".
ובינתיים, קרנות הפרייבט אקוויטי מתכווצות וקרנות הון סיכון מתקשות לגייס הון.
"יש אי ודאות גדולה בגלל הממשל בארה"ב ועליית ה־AI, ואי ודאות תמיד פוגעת באקוויטי. בחוב קל יותר לייצר ודאות, כל עוד יש ביטחונות ופעילות ליבה. לכן, גופים שלא מצליחים לגייס אקוויטי במחיר הרצוי פונים לחוב. התפקיד שלנו הוא לזהות האם מדובר בגישור לחברה חזקה שלא רוצה לגייס אקוויטי במחיר נוכחי, לבין חברה שלא יכולה. לא אעמיד חוב כדי להציל חברה מקריסה. אקוויטי ואשראי משלימים זה את זה ולכל אחד צרכים שונים. אקוויטי נועד לתמוך בקיומה ואשראי במוצרים ספציפיים, לא ביציבות הפיננסית. לשרוד זו לא סיבה טובה לקחת אשראי".
נאמן אופן ווב עו"ד אהוד גינדס מסר: "אנו ממוקדים בייצוב הפעילות, בקידום תוכנית שיקום ובגיוס משקיעים. אנו רואים חלון הזדמנויות לביצוע מהלך הבראה הכולל התמקדות בתחומי הליבה, התאמת מבנה הפעילות וצירוף משקיעים איכותיים. במסגרת התהליך נפעל גם לגיבוש הסדר עם הנושים, לרבות ליקווידיטי".
 כתבות
 ני"ע
