בשעה שהמשק ומומחי המס עדיין נלחמים על מנת לבטל את הגזירות שהוטלו מכח רפורמת הרווחים הכלואים שנכנסה לתוקף בינואר 2025, והטילה חיובי מס נוספים על רוב החברות במשק וחובת חלוקת דיבידנד כפוי, ברשות המסים דווקא מגבשים מהלך הפוך: העלאת הסף הנדרש לחלוקת הדיבידנד הכפוי מ־6% כיום ל־8%.
● עם כל הנטל והמכות, העצמאים נשארו מחוץ למערכת הבחירות
● מנהל רשות המסים: "נצטרך לבטל את שטר ה-200 שקל, ובהמשך את המזומן כולו"
● רשות המסים בוחנת מחדש את הרפורמה שהצליחה יותר מדי
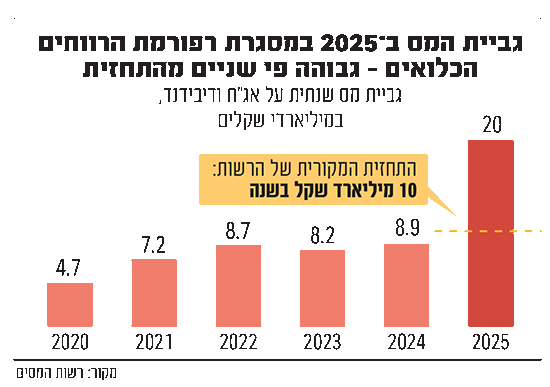
על פי ההערכות, המהלך יוביל לגביית נוספת של כ־1-2 מיליארד שקל בשנה עקב חלוקות דיבידנדים. סכום זה מתווסף למיליארדים הרבים שנכנסו לקופת המדינה מאז כניסת הרפורמה לתוקף, לאחר ששיעורי הגבייה מהחקיקה שברו את כל התחזיות. בשנה הראשונה ליישומה הכניסה הרפרומה לקופת המדינה כ־20 מיליארד שקל - כפול מתחזיות הגבייה.
בנוסף, ברשות שוקלים לתת תקופת הסתגלות למשק לפני העלאת הרף, באמצעות הוראת שעה שתשאיר לפרק זמן מסוים את השיעור הקיים ותאפשר לחברות לבצע חלוקה טרם עליית הרף. אם אכן תהיה הוראת שעה, ברשות צופים הכנסות חד־פעמיות גבוהות במיוחד, כפי שהיו במסגרת הוראת השעה הקודמת שאפשרה חלוקה של 5% מהרווחים למשך השנה הראשונה לתחולת החקיקה, במקום 6% - השיעור הקבוע.
כמעט שנתיים לרפורמה והביקורת לא שככה
רפורמת הרווחים הכלואים נכנסה לתוקף בינואר 2025, ומחייבת, בין היתר, את חלוקת הרווחים הצבורים בחברות שהגיעו לסף מסוים ואת תשלום המס על הדיבידנד, או תשלום מס "קנס־מס" בגובה 2%. במסגרת הרפורמה נקבע עוד כי בעלי שליטה בחברות ארנק ישלמו מס שולי על רווחים לא מחולקים העולים על 25% מהמחזור, בחברות שמחזורן עד 30 מיליון שקל.
הרפורמה לוותה בביקורת חריפה ובהתנגדות מצד המשק והלשכות המקצועיות - לשכות עורכי הדין, רואי החשבון ויועצי המס - שטענו כי מדובר בשינוי שיטת מיסוי חברות ובהתערבות קיצונית בשיקולים העסקיים של החברות במשק. עם זאת, הרפורמה צלחה את מבחן ועדת הכספים והמחוקק ונכנסה לספר החוקים. בהמשך, בג"ץ אף דחה עתירות שהוגשו נגד החקיקה.
ואולם, העובדה שהחקיקה מיושמת בשטח זה כשנתיים לא שיככה את הביקורת כלפיה. במשק עדיין קוראים לבטלה וטוענים כי היא פוגעת פגיעה חמורה בחברות. על הרקע הזה הודיע מנהל רשות המסים מספר פעמים כי החקיקה תיבחן לאחר כשנתיים־שלוש של יישום, ויבחנו אותן השפעות שליליות הנטענות על החברות. כפי שנחשף בגלובס, הבחינה כבר החלה לקראת חוק ההסדרים הקרוב, ל־2027, אך כבר כעת נראה שהיא לא תוביל לביטולו של החוק או סעיפים שלמים בו, ואפילו להפך.
בכנס של לשכת יועצי המס שהתקיים בחודש שעבר הציג מנהל רשות המסים שי אהרונוביץ' לראשונה את התוכנית להחמיר את ההסדר לשחרור הרווחים הכלואים לקראת תקציב 2027-2028, ולדרוש מחברות לחלק 8% מרווחיהן כדיבידנד (במקום 6% כיום) כדי להימנע ממס או מקנס.
"נצטרך צעדים קשים, ואולי להעלות עוד יותר בחוק הרווחים הכלואים את הדרישה לחלוקה ל־8% ולא 6%, כי אין כסף למדינה", אמר אז אהרונוביץ', והוסיף כי "הקשבתי טוב לביקורת. כל רפורמה, וגם רפורמת הרווחים הכלואים, צריכה להיבחן יחד עם התוצאות שלה. קשה לי להאמין שהיא תבוטל. אם כך יוחלט, צריך להביא את הכסף ממקום אחר. אנחנו לא הולכים לשנים שיהיו בהן עודפים, אלא להפך. לא רואה איך יבטלו, אפשר לדייק ולשנות".
אהרונוביץ' חזר על כך שתיערך בדיקה של השלכות החוק, ואמר: "אני לא בטוח שזה פוגע במשק. אני חושב שאנחנו עדיין במרחק קצר מדי כדי לקבל החלטה אם זה פוגע בצמיחה או לא. צריך לקבל פרספקטיבה של יותר שנים, וכמו שהבטחנו ב־2027 נבדוק את הדברים".
ואולם, כאמור, בדיקה ראשונית של השלכות החוק כבר נערכה ברשות המסים, ובסיומה נראה שברשות בוחרים להגביר את גביית המס שהרפורמה מייצרת.
מנהל רשות המסים שי אהרונוביץ' / צילום: עודד קרני
על מי יחול השינוי ומה עוד מתכננים ברשות
השינוי המתוכנן מתייחס רק לסעיף 81 בחקיקת הרווחים הכלואים. במסגרת החוק נקבעו כאמור שני הסדרים עיקריים שיחולו על חברות מעטים (חברות שבשליטתם של עד חמישה בני אדם, ואינן חברות־בת או חברות שיש לציבור ענין ממשי בהן): האחד נועד להרחיב את קשת המקרים בהם תיוחס הכנסתה של החברה ליחידים המחזיקים בה (כמפורט בסעיף 62א לפקודת מס הכנסה); השני קובע מס חדש בשיעור של 2% המוטל על רווחים שהחברה בחרה שלא לחלק 6% מהרווחים כדיבידנד לבעלי מניותיה (כמפורט בסעיפים 81א-81ו לפקודה). דרישה זו אמורה לעלות כאמור ל־8%.
הסעיף כבר הפך ל"מכונת כסף" עבור הרשות כאשר עבור שנת 2025 נגבו כ־10 מיליארד שקל מס רק מחלוקת הדיבידנדים לפי סעיף 81, לעומת ההערכות המקוריות שהיו נמוכות משמעותית ועמדו על כ־5 מיליארד שקל.
הסכום שנגבה עדיין לא סופי שכן על פי הנחיית רשות המסים ניתן ליישם את הסעיף לגבי שנת 2025 לפי המוקדם מבין: הגשת דוח 2025 או תום שנת 2026. מכיוון שלא כל הדוחות הוגשו עדיין (בעקבות דחיות והסדרי הגשה מאוחרת), ונותרו עוד חודשיים לסוף השנה, ברשות מצפים להכנסות נוספות מחלוקת דיבידנדים כפויים, כאשר על פי ההערכות ברשות הסכום יעמוד על 2 מיליארד שקל נוספים.
עוד נודע לגלובס, כי ברשות שוקלים לאפשר את יישום הסעיף במועד הגשת הדוחות בפועל ולא להגביל אותו עד תום שנת 2026, ואז חלק מההכנסות בגין 2025 יגלשו גם לשנת 2027.
הסיבה ל"נדיבות" הפתאומית והענקת אפשרות לחלק דיבידנדים במועד מאוחר יותר מהמועד המקורי שנקבע (עד תום שנת המס) נובעת מהעובדה שברשות המסים יודעים כבר כעת, בתחילת חודש נובמבר, כי גביית המס בשנת 2026 עברה את תחזית הגבייה באופן משמעותי, ולכן אין לחץ לכאורה לקבל את הכספים הללו עד סוף השנה.
המתנגדים: "ריקון כספי ההשקעה של החברות"
במשק כמובן לא מקבלים את הבשורה על ההחמרה בשתיקה, ובלשכות המקצועיות כבר מתכננים לבלום את המהלך באמצעות הפוליטיקאים, ברגע שתהיה ממשלה.
ירון גינדי, נשיא לשכת יועצי המס, אומר כי "להסלמה של חוק הרווחים הכלואים והשוטפים יש רק תוצאה אחת: העמקת ריקון כספי ההשקעה של החברות במשק הישראלי, מה שיגדיל את הפגיעה בצמיחה ובפעילות הכלכלית במשק, וישפיע דרמטית על גביית המסים ועל ההתפתחות של כלכלת ישראל בעתיד".
עו"ד רוני ענבר, שותפה במשרד ירון אלדר פלר שורץ ושות' מוסיפה, כי "כבר כיום, רפורמת הרווחים הכלואים מקשה על חברות לשמור על גמישות בשימוש ברווחים: לשמור מזומנים ליום סגרירי, לבצע השקעות כלכליות בנכסים או לפתח את העסק בהתאם לתוכניות ארוכות טווח. שימוש נכון בכסף במסגרת החברה יכול להגדיל את הכנסות המדינה ממסים - ואולי כאן טמון ה'פספוס'".
לדבריה, "הקושי בולט אצל חברות שמשקיעות בנכסים בהיקפים שמאפיינים עסק פעיל, אך החוק לא נותן לכך מענה. העלאת שיעור החלוקה מ־6% ל־8% תעמיק את הפגיעה. לפני כל החמרה בנטל, ראוי להעמיק בבחינת השפעת החקיקה כדי להבחין בין מקרים המצדיקים מיסוי, לבין שימושים והשקעות התורמים למשק, לפעילות העסקית, לצמיחה ולחוסן הפיננסי".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
