ענף הפיננסים בישראל הפך ללהיט בשנים האחרונות. גם של המשקיעים בבורסה בת"א, שנהנו מתשואות של מאות אחוזים שהניבו להם מניות הביטוח ובתי ההשקעות, ולא פחות מכך של אותם גופים שמנהלים את חסכונות הציבור בגמל ובפנסיה.
● מכה לאבן קיסר: הפרשת ענק הובילה להערת עסק חי
● המרות מט"ח והעברות כספים תחילה: רבולוט קיבלה רישיון ומכניסה את המערכת לדריכות
ההפקדות העצומות, בהיקף שחצה את ה-200 מיליארד שקל בשנה, וכמובן התשואות החזקות בשוק ההון בארץ ובחו"ל בשנים האחרונות, מציתות את הדמיון, ועוד ועוד גופים רוצים לקחת חלק בחגיגה.
על רקע זה, לגלובס נודע כי שחקן חדש עתיד להיכנס בקרוב לשוק הצומח: חברת הביטוח הכשרה, בבעלותו של אלי אלעזרא ובניהולו של שמעון מירון, אשר צפויה להגיש בימים הקרובים בקשה להיתר מרשות שוק ההון לפתיחת פעילות בתחום הגמל. הכשרה תקים את הפעילות מאפס, אך בדומה למתחרים אחרים ייתכן כי בהמשך היא גם תרצה לבצע מיזוגים ורכישות כדי לצמוח.
בכך הכשרה תלך בדרכן של חברת הביטוח איילון, שנכנסה בחודש אוגוסט האחרון לפעילות בתחום, וכבר גייסה במהירות 3 מיליארד שקל, ושל בית הסוכן פרופיט, שבוחן ברצינות את הכניסה לתחום. זאת לאחר מספר שנים שבהן לא נכנס שחקן חדש לשוק זה.
לגלובס נודע כי הכשרה מעוניינים להגיע בתוך 3-4 שנים להיקף נכסים של 50 מיליארד שקל. המשמעות היא שבחברה יצטרכו להביא לשם כך כ-500 מיליון שקל מהבית עבור תשלום עמלות לסוכני הביטוח. כדי להגיע לרווחיות, על פי הערכות בענף, צריך להגיע להיקף נכסים מנוהלים של כ-40 מיליארד שקל.
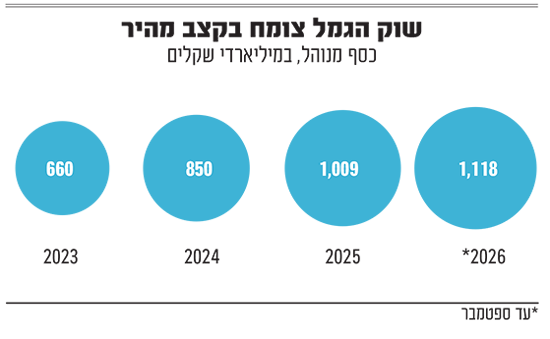
זינוק של 70% ב-3 שנים
היקף הנכסים המנוהלים כיום בענף הגמל בישראל (קרנות השתלמות, גמל להשקעה, חיסכון לכל ילד ועוד) זינק בשלוש השנים האחרונות ב-70%, לסכום של 1.1 טריליון שקל (כאשר היקף הנכסים הכולל בחיסכון ארוך-הטווח מגיע ליותר מ-3.3 טריליון שקל).
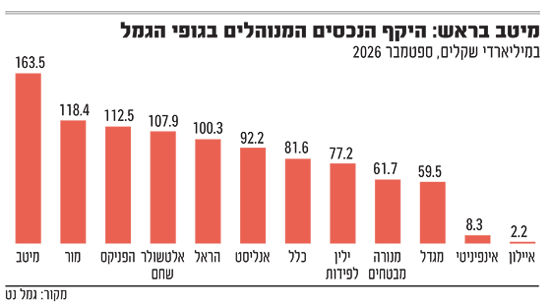
הגופים הגדולים בשוק הגמל הם בתי ההשקעות מיטב, מור, אלטשולר שחם, אנליסט וילין לפידות, לצד גופי הביטוח הפניקס, הראל, כלל, מנורה מבטחים ומגדל.
הגופים המנהלים חולקים ביניהם כ-6.7 מיליארד שקל בשנה מתשלום דמי ניהול (לפני העמלות המשולמות לסוכנים של כ-40%). דמי הניהול בתחום הגמל נעים בטווח של 0.6%-0.8% - הכנסות קבועות, גם כשהבורסה יורדת.
על השינוי באטרקטיביות שעבר שוק הגמל בישראל, ועל הצמיחה המהירה שלו, ניתן ללמוד למשל משיחה בכנס ההשקעות של גלובס ואלטשולר שחם פיננסים, לראות מעבר לטרנד, שהתקיים לאחרונה בבורסה לניירות ערך בת"א.
בכנס סיפר יאיר לוינשטיין, מנכ"ל אלטשולר שחם פיננסים, שאחרי רפורמת בכר ב-2005 הוא הציג בפני הממונה על שוק ההון דאז, ידין ענתבי (כיום מנכ"ל בנק הפועלים), תוכנית שלפיה החברה תיכנס לתחום הגמל ותצליח להגיע להיקף נכסים מנוהל של 750 מיליון שקל בתוך שלוש שנים. לוינשטיין הוסיף כי בפועל, "אחרי שנה היינו במיליארד, ואחרי שלוש שנים ב-3 מיליארד שקל. היום חברה עושה את זה בחודש".
איחרה להצטרף לחגיגה?
ייתכן שהכשרה מגיעה לאירוע הגמל מעט באיחור, אחרי מספר שנים חזקות בענף, אך ההנחה של כל השחקנים בתחום היא שהענף ימשיך לצמוח במהירות גם בשנים הבאות.
מלבד הצמיחה הנמשכת של שוק הגמל, ודמי הניהול המפתים, סיבה נוספת שדוחפת את הכשרה להיכנס לתחום כעת היא ועדת הארביטראז' של הרגולטורים הפיננסיים, שהמליצה אשתקד על חשבון השקעות מאוחד לחוסכים בישראל.
מדובר בריכוז כספי החוסך תחת מטרייה אחת, וכל עוד הכסף זז בין המוצרים השונים, לא ייגבה ממנו תשלום מס. על פי ההמלצות, שעדיין נדרשות לחקיקה בכנסת, אפשר יהיה לנהל בתוך הפלטפורמה את כל מוצרי החיסכון לטווח הקצר-בינוני, ובהם קרנות נאמנות וגם פוליסות חיסכון וגמל להשקעה.
אם אכן ההמלצות של הוועדה ייושמו בשנים הקרובות, הכשרה לא תוכל להרשות לעצמה להישאר רק עם מוצר אחד שהיא מציעה כיום ללקוחות - פוליסת החיסכון. שכן, במקרה כזה לקוחות שירצו להעביר כספים למוצר אחר שהיא איננה מנהלת, ייאלצו לעזוב אותה לטובת גוף אחר. ברגע שהכשרה תציע פעילויות כמו גמל להשקעה, השתלמות ועוד, היא תוכל להילחם בתזוזת לקוחות, ולהשאיר יותר לקוחות אצלה, כך שהניוד עשוי להיות פנימי ולא רק החוצה.
בנוסף, הכשרה, בדומה לשאר חברות הביטוח, תבנה על זרוע ההפצה שלה, הלא הם סוכני הביטוח, לפיתוח תחום הגמל. לחברות הביטוח יש יתרון מהבחינה הזו מול בתי ההשקעות, שכן יש להן ממשקים רבים יותר עם הסוכנים, גם בגלל פעילות הביטוח שלהן (חיים, רכב, דירה ועוד).
הסוכנים הם שאחראים לרוב הגדול של הזזות הכספים בין הגופים המנהלים מדי חודש בענפי החיסכון לטווח ארוך, והכשרה תרצה להשתמש ביחסים שלה עם סוכני הביטוח כדי לגייס כספים בהיקף של מאות מיליוני שקלים בחודש.
העוצמה של הסוכנים
בספטמבר חשף גלובס כי הכשרה מבצעת צעד נוסף לכיוון סוכני הביטוח. החברה מקימה "ברוקר אשראי", שיאפשר לסוכנים לתווך ללקוחותיהם הלוואות מהבנקים, מחברות האשראי ומגופים חוץ־בנקאיים. בין היתר הם יוכלו להציע משכנתאות, אשראי לכל מטרה ומימון לעסקים קטנים ובינוניים.
עדות לעוצמתם של סוכני הביטוח ניתן לראות גם בכך שבכנס השנתי של לשכת סוכני הביטוח, שהתקיים השבוע, ובו השתתף גם כותב שורות אלה, הגיעו כמעט כל המנכ"לים של חברות הביטוח הגדולות.
גם ספי זינגר, יו"ר רשות ניירות ערך השתתף, וקרץ לסוכנים כשאמר להם שרפורמת הארביטראז' "עשויה לפתוח בפניכם את עולם קרנות הנאמנות. סוכנים יוכלו להציע ללקוחות מגוון רחב של מוצרי השקעה, בכפוף לרישוי מתאים. הרשות פועלת לקדם מסלול שיאפשר רישוי כפול בתחומי הפנסיה וניה"ע.
״אני חושב שלכם יש הפוטנציאל, אולי הגדול ביותר, להוביל את אותו שינוי", אמר זינגר לסוכנים. הוא הוסיף כי פתיחת התחום תוכל לחבר אותם גם לעולם קרנות הנאמנות, שהיקפו מתקרב לטריליון שקל. (850 מיליארד שקל, נ' א')".
ומה לגבי דמי הניהול? בפרופיט, שגם היא שואפת להיכנס לתחום הגמל, מצהירים כי הם מעוניינים להציע ללקוחות דמי ניהול נמוכים כדי למשוך אליהם לקוחות. ניתן להעריך כי גם הכשרה תבוא עם רצון לתפוס נתח שוק, ותציע דמי ניהול אטרקטיביים ביחס לשוק.
להכשרה ביטוח יש כיום פעילות משמעותית של פוליסות חיסכון, בהובלת מנהל אגף ההשקעות רועי קדוש, בהיקף של כ-31 מיליארד שקל. מבחינת תשואות, בשנה האחרונה המסלול הכללי של הכשרה הניב תשואה של כ-11%, במרכז טבלת התשואות. בטווחים של 3 ו-5 שנים היא נמצאת במקום השני בטבלה, עם תשואה של 45.6% ו-48.4%, בהתאמה. מעליה נמצאת רק חברת הביטוח איילון.
פוליסת חיסכון מול גמל
מבחינת היקף נכסים בפוליסות החיסכון, הכשרה היא השנייה בגודלה, אחרי חברת הביטוח הפניקס. פוליסת חיסכון הינו מוצר דומה ל"קופת גמל להשקעה" מבחינת היכולת לחסוך כסף לטווח בינוני-ארוך, אך פוליסות החיסכון נחותות מגמל להשקעה, כיוון שלא ניתן לעבור בהן בין הגופים השונים ללא אירוע מס (אלא רק בין מסלולים בתוך אותו גוף השקעות), וכן מכיוון שבגמל להשקעה ניתן לקבל פטור ממס רווחי הון אם משאירים את הכסף אחרי גיל 60, ומושכים אותו כקצבה.
מנגד, היתרון של פוליסות החיסכון הוא שניתן לחסוך בהן סכומי כסף ללא הגבלה, לעומת תקרת הפקדה שנתית של כ-83.6 אלף שקל (נכון לשנת 2026), צמוד למדד.
הכשרה יוצאת דופן בפוליסות החיסכון שלה בכך שהיא מאפשרת ללקוח לחסוך דרכה גם במסלולים שמנוהלים על ידי בתי ההשקעות. למרות דמי הניהול הגבוהים בפוליסות החיסכון (0.7%-1%), יש כאן מצב של WIN-WIN מבחינת הכשרה וגם בתי ההשקעות. הכשרה מאפשרת בכך ללקוח בפוליסות החיסכון לעבור בין חלק מהגופים ללא אירוע מס, ובתי ההשקעות מקבלים חשיפה לפוליסות החיסכון, שאינם יכולים לשווקן בעצמם, כיוון שמדובר במוצר ביטוחי.
האג"ח של הכשרה נסחרות בבורסה. בששת החודשים הראשונים של 2026 היא רשמה רווח כולל של 60.5 מיליון שקל, קפיצה של 33% ביחס למחצית הראשונה אשתקד.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
