הכותבים הם מנכ"ל ומנהלת בחברת הייעוץ Complex
הירידות האחרונות בשוק המניות מחזירות משקיעים רבים לחפש תשואות בהשקעות סולידיות יותר. בכתבה הקודמת עסקנו בקצה הסולידי ביותר, הקרנות הכספיות. השאלה המורכבת יותר היא האם והיכן אפשר לקבל כיום תשואה גבוהה יותר מבלי להעלות משמעותית את הסיכון? שהרי מי שהשקיע בשנה האחרונה בקרנות אג"ח, ונטל סיכונים נוספים, קיבל לרוב פחות ממשקיעי הכספיות.
● כולם רוצים ביס משוק של טריליון שקל: השחקנית החדשה שנכנסת לשוק הגמל
● המרות מט"ח והעברות כספים תחילה: רבולוט קיבלה רישיון ומכניסה את המערכת לדריכות
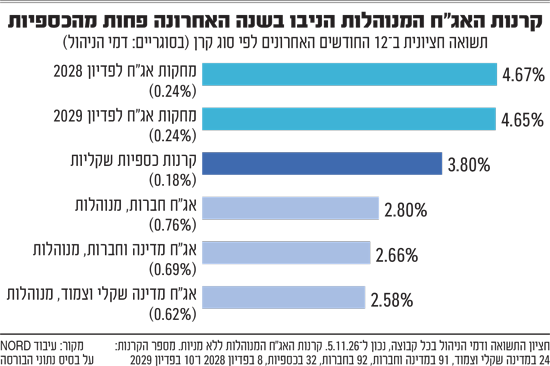
נתחיל מביצועי הכספיות. בשנה האחרונה הניבו 33 קרנות כספיות שקליות תשואה חציונית של כ-3.8%. זו כמובן לא התשואה הצפויה כעת - בעקבות ירידת ריבית בנק ישראל מ-4.5% ל-3.25%, התשואה השנתית בכספיות נאמדת כרגע בכ-3.3% בלבד.
לעומתן, 95 קרנות אג"ח מדינה וחברות מנוהלות, ללא מניות, הניבו תשואה חציונית של 2.66% בלבד, ו-98 קרנות אג"ח חברות מנוהלות ללא מניות הסתפקו בכ-2.8%. בקרנות אג"ח מדינה המשלבות איגרות שקליות וצמודות למדד, התשואה החציונית הייתה 2.58% בלבד.
כלומר, בעוד שבקרנות האג"ח המשקיעים הגדילו את החשיפה לסיכוני ריבית ואשראי, התשואה החציונית שקיבלו הייתה נמוכה מזו של הקרנות הכספיות.
גם בקרנות המחקות אג"ח ממשלתיות ניכרו הבדלים. הקרנות על מדד תל גוב שקלי 2-5 הניבו כ-3.7%, לעומת כ-1.5% בלבד בקרנות על תל גוב שקלי 5+, אך בשתי הקבוצות התשואה החציונית הייתה נמוכה מהכספיות.
דמי הניהול מסבירים חלק מהפערים: 0.18% בחציון בכספיות, 0.15% בקרנות המחקות על תל גוב שקלי - לעומת 0.62%-0.76% בקרנות האג"ח המנוהלות. כשמדובר בהשקעה סולידית, אלה פערים משמעותיים.
בנוסף, בניגוד לקרנות הכספיות הפטורות בבנקים מעמלות קנייה ומכירה ומדמי משמרת, בהשקעה בקרנות אג"ח עשויים להידרש לדמי משמרת, ובקרנות מחקות גם לעמלות קנייה ומכירה. עלויות אלה אינן נכללות בתשואות הקרנות המוצגות, ועלולות לשחוק עוד יותר את התשואה נטו.
הריבית ירדה, תשואות האג"ח לא
התוצאה מפתיעה, משום שבשנה שבה בנק ישראל הפחית את הריבית שוב ושוב, היינו מצפים לרווחי הון באג"ח שיתורגמו לתשואות עודפות בקרנות האג"ח, במיוחד במח"מ (משך חיים ממוצע) בינוני וארוך.
הסיבה נעוצה בפער שבין ריבית בנק ישראל לבין התשואות לפדיון בשוק האג"ח הממשלתיות. בשנה האחרונה הפחית בנק ישראל את הריבית ב-1.25 נקודות אחוז, אבל התשואה לפדיון של אג"ח ממשלתית לשנתיים ירדה רק בכחצי נקודת אחוז, מכ-3.8% לכ-3.3%. התשואה לאג"ח ממשלתית לחמש שנים נותרה כמעט ללא שינוי, סביב 3.7%-3.8%, והתשואה ל-10 שנים דווקא עלתה מכ-3.9% לכ-4.15%.
הסיבה היא שמחירי האג"ח משקפים גם את הציפיות לריבית ולאינפלציה בעתיד, וחלק מהפחתות הריבית כבר גולמו במחירים מראש. לכן, הפחתות הריבית לא יצרו רווחי הון משמעותיים בחלקים נרחבים משוק האג"ח.
במצב זה נשאל כמובן היכן אפשר לקבל יותר תשואה.
אפשרויות להשגת תשואה עודפת
חלופה עדיפה ראשונה לקרנות האג"ח המנוהלות היא אג"ח ממשלתית שקלית עם מועד פדיון המתאים לטווח ההשקעה. כיום, אג"ח ממשלתית לשנתיים מציעה כ-3.4% לפדיון, בעוד אג"ח לחמש שנים מציעה כ-3.9% לפני מס. חשוב להתאים את הפדיון למועד שבו הכסף יידרש, שכן מכירה מוקדמת חשופה לשינויי מחיר ולתשואה שתתקבל.
חלופה נוספת היא קרנות אג"ח עם שנת פדיון מוגדרת, למשל 2028 או 2029. אלה משקיעות בסלים של איגרות חוב שמועדי הפירעון שלהן מרוכזים סביב שנת יעד. חלקן כוללות אג"ח קונצרניות, וכך מוסיפות גם סיכון אשראי.
קרנות מחקות אג"ח לפדיון ב-2028 הניבו בשנה האחרונה תשואה חציונית של 4.67%, ובקרנות לפדיון ב-2029 התשואה החציונית הגיעה ל-4.65%, מעל לזו של הכספיות.
אבל למשקיע השוקל להיכנס היום, חשוב יותר לבחון את התשואה לפדיון הנוכחית - לא את תשואת העבר.
במדד האג"ח השקליות לפדיון ב-2029 למשל, עלתה התשואה מכ-4.5% בסוף אוקטובר ל-4.76% בתחילת נובמבר. המרווח מעל אג"ח ממשלתיות במח"מ דומה הינו 1.36%, לפני עלויות והפסדי אשראי. הירידות שחקו את תשואת העבר, אך שיפרו את התשואה למשקיע חדש. מנגד, חלק מהשיפור משקף גם פרמיית סיכון גבוהה יותר.
המדד כולל 34 איגרות חוב בדירוג ממוצע A פלוס, המספקות פיזור בין מנפיקים שונים. עם זאת, דירוג השקעה ופיזור אינם מבטיחים מפני הפסדים. עלייה במרווחי האשראי עלולה להוריד את מחירי האג"ח גם ללא כשל פירעון, וכשלי אשראי עלולים למחוק חלק מהתשואה הנוספת ואף לפגוע בקרן ההשקעה.
חשוב גם לדעת שלא כל מדד עם שנת יעד מסתיים באותה שנה; חלקם מתגלגלים אוטומטית לתקופת השקעה חדשה, ולכן צריך לבדוק את מדיניות הקרן ואת אופן הטיפול באיגרות שנפדות.
חלופה נוספת למשקיעים שמוכנים לקחת סיכון אשראי היא קרנות מחקות על מדדי תל בונד, המאפשרות השקעה מפוזרת באג"ח קונצרניות בדמי ניהול נמוכים יחסית. מדד תל בונד שקלי מציג כיום תשואה לפדיון של כ-5% ברוטו, ואילו מדד תל בונד 60, הצמוד למדד המחירים, מציג תשואה ריאלית לפדיון של כ-2.6%-2.7%. בניגוד לקרנות עם שנת יעד, הרכב המדדים מתעדכן ואין מועד פדיון מוגדר. לכן חשוב לבחון גם את התאמת המח"מ, דירוג האשראי והרגישות לשינויים בשוק לתיאבון הסיכון, ולא רק את התשואה המוצגת.
עוד חלופה אפשרית היא פיקדון בנקאי בריבית קבועה, המאפשר לקבע מראש את הריבית לתקופה שנבחרה, לעיתים במחיר ויתור על נזילות. בנק ירושלים מציע פיקדון לשנה בריבית קבועה של 3.25% ללקוחות כל הבנקים, לעומת 2.4% בדיסקונט ו-2.05% בלאומי. לצד זאת, מוצעת ריבית של 6% בוואן זירו עד 100 אלף שקל, בכפוף להעברת משכורת ושימוש בכרטיס אשראי. היתרון בפיקדונות שהצגנו הוא קיבוע הריבית אם זו תמשיך לרדת, אולם לשנה בלבד. לטווח ארוך יותר אפשר לבחון פיקדונות בריבית קבועה לתקופות ארוכות יותר, לצד אג"ח בהחזקה לפדיון.
לסיכום, הקרנות הכספיות ממשיכות לספק פתרון אטרקטיבי לכסף שצריך להישאר נזיל וזמין. אולם, הירידות האחרונות שיפרו את התשואה לפדיון בחלק מאפיקי האג"ח ויוצרות בכך תנאי פתיחה טובים יותר, מאשר בשנה שחלפה.
**הגורמים בטור זה עשויים להשקיע בני"ע או מכשירים המוזכרים בו. האמור אינו מהווה ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
