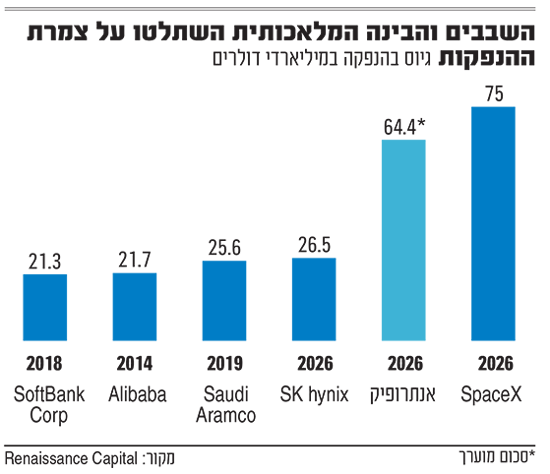
ביום חמישי הקרוב צפויה חברת הבינה המלאכותית אנתרופיק (Anthropic) להתחיל להיסחר בנאסד"ק באחת ההנפקות הגדולות בתולדות שוק ההון. החברה, שהוקמה לפני חמש שנים בלבד ומפתחת את מודלי Claude, מבקשת להגיע לשוק הציבורי בשווי של כ־1.4 טריליון דולר. מדובר בשווי שמציב אותה לצד כמה מהתאגידים הגדולים בעולם, אף שהיא עדיין אינה מציגה רווח תפעולי.
● דיווח: חשבונות מסחר הקשורים בנשיא ארה"ב קנו ומכרו מניות אנבידיה
● צברה עוצמה יוצאת דופן בחברה: בתו של ג'נסן הואנג היא אתגר לכל מנכ"ל עתידי
לפי התשקיף שהגישה לרשות ניירות ערך האמריקאית (SEC), אנתרופיק מתכננת להציע 825 מיליון מניות במחיר של 70 עד 78 דולר למניה, בהיקף כולל של עד 64.4 מיליארד דולר. במקביל, החברה צפויה לקבל השקעה פרטית נוספת של 26 מיליארד דולר מענקיות טכנולוגיה, ובהן גוגל, אנבידיה ומיקרוסופט. מחיר ההנפקה הסופי צפוי להיקבע ביום רביעי והמסחר במניה, תחת הסימול ANT, מתוכנן להתחיל למחרת.
ההנפקה מגיעה ברגע רגיש במיוחד עבור תעשיית הבינה המלאכותית. ענקיות הטכנולוגיה משקיעות מאות מיליארדי דולרים בשבבים, בחוות שרתים ובפיתוח מודלים, בעוד המשקיעים מנסים להבין אם ההכנסות העתידיות יצליחו להצדיק את ההוצאות. אנתרופיק, שהפכה בתוך זמן קצר לאחת מחברות ה־AI הצומחות בעולם, תעמוד כעת בפני מבחן כפול: להוכיח שהטכנולוגיה שלה עדיין מבוקשת ושהביקוש הזה מסוגל לייצר לאורך זמן רווחים בהיקף שיצדיק את שוויה.
החתירה לשווי הגבוה
דריו אמודיי, אחותו דניאלה וחמישה חוקרים נוספים עזבו את OpenAI בשנת 2021 והקימו חברה מתחרה. בתוך שנים ספורות הפכה החברה ממעבדת מחקר צעירה לשחקנית מרכזית בשוק הארגוני, בעיקר בזכות Claude וכלים כמו Claude Code, המאפשרים למפתחים לכתוב, לבדוק ולתקן קוד באמצעות בינה מלאכותית.
הצמיחה של אנתרופיק יוצאת דופן גם במונחים של תעשיית הטכנולוגיה. ב־2023 הסתכמו הכנסותיה ב־41 מיליון דולר בלבד. ב־2024 הן עלו ל־386 מיליון דולר וב־2025 כבר הגיעו לכ־4.6 מיליארד דולר. בתשעת החודשים הראשונים של 2026 דיווחה החברה על הכנסות של 33.2 מיליארד דולר, לעומת כ־2.5 מיליארד דולר בתקופה המקבילה אשתקד, כלומר צמיחה של יותר מ־1,200%.
לפי התשקיף, בסוף ספטמבר היו לאנתרופיק יותר מ־11,900 לקוחות שהניבו לה הכנסות של לפחות 100 אלף דולר כל אחד ב־12 החודשים האחרונים, מתוכם יותר מ־1,900 לקוחות שהניבו לפחות מיליון דולר וכ־250 לקוחות שהניבו לפחות 10 מיליון דולר. המודל העסקי של אנתרופיק מבוסס במידה רבה על תשלום לפי שימוש. ככל שחברות מעבירות יותר משימות למודלים שלה, כך גדלות ההכנסות שהיא מפיקה מהן.
אולם לצד הצמיחה בהכנסות, אנתרופיק נדרשת להשקעות עצומות. לפי התשקיף המעודכן, החברה נטלה על עצמה התחייבויות עתידיות בהיקף של כ־900.9 מיליארד דולר, בעיקר עבור תשתיות מחשוב. כ־70.7 מיליארד דולר מהסכום אמורים להידרש בתוך שנה וכ־451.6 מיליארד דולר עד סוף 2030. יתר ההתחייבויות נפרסות ברובן על פני השנים הבאות עד 2045.
הסכומים הללו ממחישים את ההבדל בין חברות המפתחות מודלי בינה מלאכותית מתקדמים לבין חברות תוכנה מסורתיות. בעוד שחברת תוכנה יכולה לעיתים להגדיל משמעותית את מספר לקוחותיה בלי להגדיל באותו יחס את הוצאות התשתית, אנתרופיק נדרשת לרכוש עוד ועוד כוח מחשוב כדי לאמן מודלים חדשים, להפעיל את הקיימים ולתמוך בגידול בשימוש.
כאן נכנסות לתמונה ענקיות הטכנולוגיה שמשקיעות בחברה. גוגל ואמזון הן כבר שותפות מרכזיות של אנתרופיק ובמסגרת ההנפקה צפויות גוגל ואנבידיה להשקיע 10 מיליארד דולר כל אחת.
השווי מוצדק?
השווי המבוקש משקף ציפיות להתרחבות משמעותית של פעילות החברה בשנים הקרובות, הרבה מעבר להכנסות שכבר נרשמו בדוחותיה. באוקטובר דיווחה אנתרופיק כי הגיעה לקצב הכנסות שנתי של כ־81 מיליארד דולר. לא מדובר בהכנסות שהתקבלו בפועל במשך שנה, אלא באומדן שנתי המבוסס על היקף הפעילות העדכני שלה. הנתון ממחיש את המהירות שבה מתרחב העסק, אך גם את האתגר להמשיך להגדיל את מספר הלקוחות ואת היקף השימוש במוצריה, תוך שמירה על יתרון תחרותי בשוק המשתנה במהירות.
השאלה החשובה עוד יותר היא כמה כסף יישאר בידי אנתרופיק אחרי שתשלם על כוח המחשוב, העובדים, המחקר והשיווק. בתשעת החודשים הראשונים של 2026 הסתכם ההפסד התפעולי שלה בכ־1.3 מיליארד דולר, לעומת כ־5.2 מיליארד דולר בתקופה המקבילה ב־2025. מדובר בשיפור משמעותי, אך החברה עדיין אינה רווחית ברמה התפעולית.
OpenAI, גוגל וחברות נוספות משקיעות סכומים גדולים בפיתוח מודלים מתקדמים, ובמקביל מתפתחים מודלים פתוחים וזולים יותר. אם יכולותיהם של המודלים השונים יהפכו לדומות, התחרות עשויה לעבור בהדרגה מאיכות הטכנולוגיה למחיר השירות. במקרה כזה, אנתרופיק תידרש להמשיך להשקיע בפיתוח כדי לשמור על יתרונה, אך לא בהכרח תוכל לגבות מחירים גבוהים יותר.
תרחיש הכישלון
להנפקת אנתרופיק עשויות להיות השלכות שחורגות הרבה מעבר לחברה עצמה. בשנים האחרונות נוצרה סביב הבינה המלאכותית מערכת כלכלית, שבה מפתחי המודלים מגייסים מיליארדי דולרים, רוכשים שירותי מחשוב מענקיות הענן ואלה מצדן משקיעות בשבבים, בחוות שרתים ובתשתיות חשמל. במקרים מסוימים, אותן חברות שמספקות את התשתיות הן גם המשקיעות במפתחי המודלים.
אם אנתרופיק תצליח להמשיך לצמוח, לשפר את הרווחיות ולעמוד בהתחייבויותיה, היא עשויה לספק למשקיעים הוכחה לכך שההשקעות האדירות בבינה מלאכותית מתחילות להפוך לעסקים שמסוגלים לייצר רווחים בקנה מידה משמעותי. הצלחה כזאת עשויה לחזק את האמון בחברות AI פרטיות נוספות, ובראשן OpenAI, ולהקל עליהן לגייס הון או לצאת בעצמן להנפקה, כפי שהיא אכן מתכננת ב־2027.
היא עשויה גם לתמוך בהמשך ההשקעות של ענקיות הטכנולוגיה בתשתיות. חברות כמו אנבידיה, AMD וברודקום נהנות מהביקוש לשבבים ולרכיבי מחשוב, בעוד ספקיות הענן מרחיבות את מרכזי הנתונים שלהן כדי לתמוך בגידול בשימוש במודלים. מנגד, אם אנתרופיק תתקשה לשמור על קצב הצמיחה או אם התחרות תוביל לשחיקת מחירים, המשקיעים עשויים להתחיל לתמחר אותה מחדש. ירידה משמעותית בשוויה עלולה להשפיע גם על האופן שבו מתומחרות חברות AI פרטיות אחרות, שחלקן גייסו בשנים האחרונות סכומי עתק לפי הערכות שווי המבוססות על ציפיות להכנסות עתידיות.
ההשפעה עלולה להגיע גם לתעשיית השבבים. אם מפתחי המודלים יתקשו להצדיק את הוצאותיהם או לגייס הון נוסף, הם עשויים להאט הזמנות של שבבים ושירותי ענן. האטה כזאת עלולה להשפיע על ספקיות התשתית, שהרחיבו את כושר הייצור ואת היקף ההשקעות שלהן מתוך ציפייה שהביקוש לבינה מלאכותית ימשיך לגדול. עם זאת, חשוב להבחין בין כישלון של הנפקה לבין כישלון של הטכנולוגיה עצמה. חברות אינטרנט רבות בסוף שנות ה־90, למשל, הגיעו לשוק לפי הערכות שווי גבוהות במיוחד. אלא שכשבועת הדוט־קום התפוצצה, רבות מהחברות קרסו או איבדו חלק גדול מהשווי, אך האינטרנט הפך לתשתית מרכזית של הכלכלה העולמית.
גם בתחום הבינה המלאכותית ייתכן תרחיש שבו הטכנולוגיה תמשיך להתפשט ולשנות תעשיות שלמות, אך חלק מהחברות המובילות כיום לא יצליחו להצדיק את השווי שהמשקיעים מעניקים להן. כך, השאלה, שוב, אינה רק מי יפתח את המודלים הטובים ביותר, אלא מי יצליח לבנות סביבם עסק רווחי לאורך זמן.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
