שוקי המניות בעולם חוו בשבועות האחרונים טלטלות, בין היתר על רקע הבחירות בארץ ובארה"ב והחששות מפני הוצאות העתק על בינה מלאכותית. לכך הצטרפו בשבוע שעבר גם האירועים שהתרחשו באנבידיה, החברה השנייה בגודלה בעולם. אירועים אלה, שבשיאם נאלץ המייסד והמנכ"ל ג'נסן הואנג לעזוב את החברה, הביאו לירידה של 13% במניית ענקית השבבים, שהשלימה ירידה של כ-30% משווי השיא שאליו הגיעה רק בחודש שעבר.
● איך הצליח מור לקפוץ לצמרת התשואות
● כשהמניות יורדות והריבית נשחקת: איפה ניתן להרוויח יותר מאשר בקרנות כספיות?
למרות הירידות במניה, רמי דרור, מנכ"ל בית ההשקעות Value השקעות מתקדמות, שמנהל כיום לדבריו כ-4 מיליארד שקל, נזהר מלהמליץ עליה. "קשה עדיין לדעת לאן פני הדברים, ויש עננה מאוד כבדה מעל המניה, שכרגע נמצאת במומנטום שלילי", הוא אומר. "לא כל כך ברור מה העתיד של אותם מקורות הכנסה מסין וממקומות אחרים, שבזכותם היא קיבלה מכפילים כה גבוהים יחסית, והאם הם יימשכו. מרביתנו חשופים למניה דרך המדדים, כך שלא הייתי ממליץ לקנות אותה גם אחרי הירידה שחוותה".
באשר לשוק הכללי, נותר דרור אופטימי: "המחירים היום לא זולים, לא בישראל ולא בארה"ב, הם די מלאים. אם עד היום ראינו את הטכנולוגיה מושכת את השוק למעלה, אני מניח שב-2027 נראה סלקטיביות יותר גבוהה והפניית כספים לסקטורים שפחות עלו בצורה חדה בשנים האחרונות".
גם ביחס לבורסה המקומית הגישה שלו חיובית. "אני אופטימי לגבי הכלכלה הישראלית, כי אני חושב שיש פה הרבה מאוד שינויים ואירועים שעשויים לקרות, וישפיעו עליה לחיוב", אומר דרור. "החל מהסכמי אברהם, שלדעתי יתרחבו בהנחה שמפלגות השינוי יצליחו להקים ממשלה, וכן כניסה של קרנות גידור מהעולם שיגדילו חשיפה לישראל - מתוך ציפייה לשיפור בדירוג, בנתוני הכלכלה וברווחיות של החברות. וזה כמובן יקרין על המניות".
עם זאת, הוא מדגיש כי "הבורסה בת"א לא זולה. הרבה כסף זרם לפה בשנתיים האחרונות, שהגיע גם ממוסדיים שהיו בהחזקת חסר על ישראל, בעקבות המהפכה המשפטית, ומהציבור שחזר לשוק. לכן, אני מעריך שגם פה נראה שוק הרבה יותר סלקטיבי, שמאוד תלוי בהתפתחות המציאות. ככל שגוש השינוי יצליח להרכיב ולבסס ממשלה יציבה, נראה שוק חיובי בשנה הבאה".
למרות האופטימיות לגבי ישראל, העדפה לחו"ל
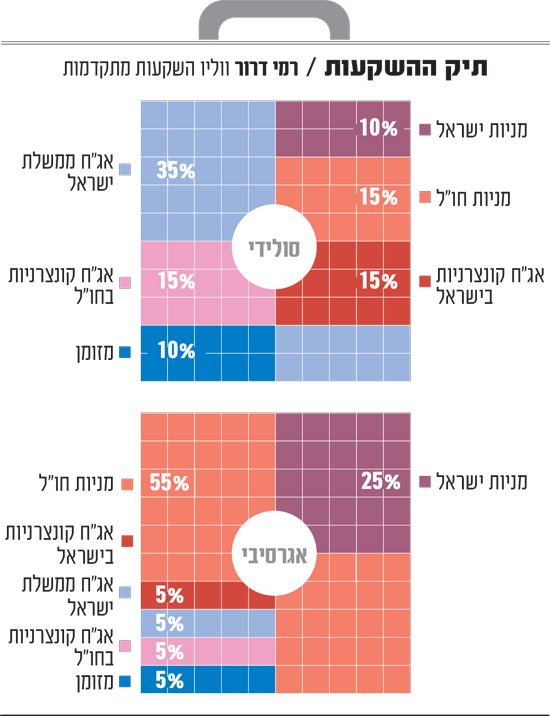
כשהוא מתבקש להרכיב תיק השקעות, למשקיע האגרסיבי מציע דרור להקצות 55% מהתיק למניות בחו"ל, לצד 25% במניות מקומיות. "ברמות המחירים הנוכחיות אני מעדיף חשיפה יותר גדולה לארה"ב. גם כי הדולר נמצא ברמה נוחה יחסית להשקעה, וכי מנגד בישראל הרגישות גבוהה לנוכח אי ודאות פוליטית, וזה מאוד יקרין על ביצועי השוק", לדבריו. "לכן כרגע, מטעמי זהירות אני מעדיף את השוק בחו"ל, שבכל מקרה מאוד מקרין על השוק בארץ ועל התנהלותו".
את יתרת התיק הוא מציע להשקיע באג"ח ממשלתיות בישראל (35%), ובקונצרניות בישראל ובחו"ל (10% - בחלוקה שווה). באג"ח החברות בישראל הוא מציע להתמקד "רק בדירוג A ומעלה. לא הייתי מחפש הרפתקאות, כי אני חושב שהמרווחים עדיין לא מעניינים. העדיפות שלי היא לאפיק השקלי, לא הצמוד, ולמח"מים בינוניים". באשר לחו"ל, ההעדפה שלו היא השקעה באג"ח של "חברות טכנולוגיה גדולות, שמספקות תשואות יפות".
עבור המשקיע הסולידי, ההמלצה של דרור היא הקצאת 25% מהתיק למניות, בחלוקה של 15% לארה"ב ו-10% לשוק המקומי. את יתר התיק הוא מקצה לאג"ח ממשלת ישראל בשיעור של 35%, ועוד 30% מיועדים לאג"ח קונצרניות בישראל ובחו"ל (בחלוקה שווה). לצד זאת, הוא מציע למשקיע הסולידי להחזיק במזומן בשיעור של 10%. "במחירים הקיימים נראה תנודתיות גבוהה וגם ירידות, ולכן מומלץ לדעתי להשאיר מזומן עבור הזדמנויות".
לצד זאת, מציע דרור גם תיק מומלץ עבור משקיעים כשירים (בעלי הון נזיל של יותר מ-8-9 מיליון שקל). להם הוא מציע להשקיע גם בעסקאות סקנדרי (10% מהתיק), באמצעות רכישת החזקות בחברות פרטיות. את יתרת התיק הוא מחלק בין מניות בארה"ב (25%), מניות בישראל (15%), אג"ח סחירות (20%), מזומן (10%) וקרנות בתחום הביטחוני (5%).
בנוסף, הוא מציע להעניק מקום בתיק גם לקרנות חוב (15%) בדגש על "הלוואות לטווחים קצרים יחסית, שמגובות בנכסים עם מח"מים קצרים. כשהחשיפה היא יותר לכלכלה ולא לתשואות הממשלתיות או המרווחים בקונצרני, אפשר ליהנות מתשואות גבוהות".
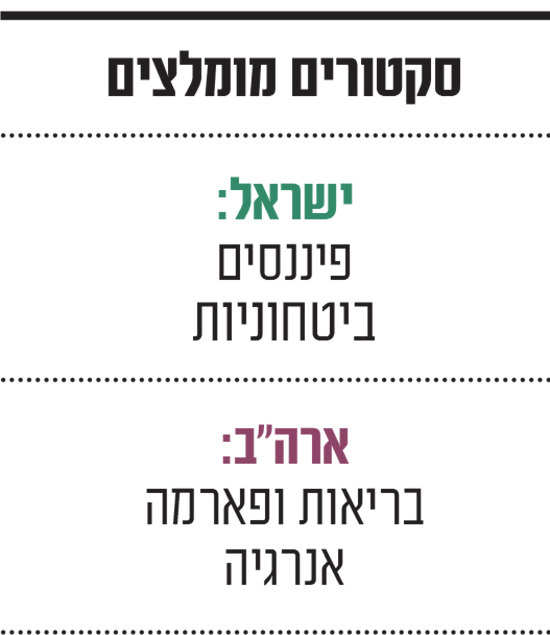
בריאות ואנרגיה בארה"ב, פיננסים בישראל
את החשיפה לשוק המניות מציע דרור לעשות בצורה ממוקדת, שכן להערכתו "השוק יהפוך להרבה יותר סלקטיבי, כך שלא נראה עליות חדות כמו בשנים קודמות, אלא יותר ממוקדות בתחומים שונים".
בארה"ב הוא מסמן את סקטורי האנרגיה והבריאות ככאלה שעשויים ליהנות מצמיחה. "סקטור הבריאות (כולל פארמה, א"ג) משלב מאפייני צמיחה מבנית דפנסיבית יותר, כשמצד אחד הוא ייהנה מה-AI והטכנולוגיה, אבל מצד שני פחות חשוף לטכנולוגיה, כך שייהנה מכל הפיתוחים והיישומים של ה-AI מבלי לבצע השקעות ענק בתחום".
גם תחום האנרגיה, והנפט בפרט, מאוד מעניינים לדבריו: "לפני עשר שנים משקל חברות הללו במדד S&P500 היה 20%, היום הוא בערך 2%. כך שהרבה מאוד כסף יצא ממנו ולדעתי הוא בתמחור חסר יחסית. מחירי האנרגיה ממשיכים להיות גבוהים, ולא ירדו כנראה בצורה משמעותית, מה שלדעתי לא מקבל ביטוי עדיין במחירי המניות".
במבט לישראל, ההמלצה של דרור היא על מניות הפיננסים. בהקשר זה, נזכיר כי דרור היה מראשוני הממליצים על חברות הביטוח, ולפני שנתיים כבר טען שהן נסחרות ב"דיסקאונט עמוק". מאז אותה המלצה זינקו מניות הענף במעל 300% והיו ללהיט בשוק המקומי.
עם זאת, כעת הוא יותר זהיר: "אני מעריך שממשלת השינוי תצליח להקים ממשלה, וסקטור הפיננסים ייהנה מכך. חברות הביטוח במחיר מלא, הבנקים במחירים לא זולים, אבל מה שיכול לדחוף את מניות התחום קדימה זה ממשלה יציבה שתקום. הבנקים עדיפים על חברות הביטוח כרגע, כי הן עלו חזק מאוד בשנה האחרונה".
בנוסף, הוא מספק המלצה גם על הסקטור הביטחוני, שלהערכתו "צפוי להמשיך ליהנות מעדנה. ראינו מימוש בחודשיים האחרונים וירידות בענף, כי הרבה מאוד כסף זרם למעט מאוד מניות, דרך קרנות נאמנות והשקעות פסיביות. אבל אני מעריך שנראה עוד עליות סלקטיביות והרבה יותר חברות ציבוריות בבורסה בתחום בשנה הקרובה".
מנגד, הוא מזהיר מהשקעה בתחום הנדל"ן: "אני צופה סלקטיביות גבוהה יחסית בין חברות למגורים ממונפות, שימשיכו לסבול מלחץ, לבין חברות פחות ממונפות או מתחום הבנייה שלא עוסקות רק בנדל"ן למגורים, שם נראה פחות לחץ על החברות. באופן כללי הענף עדיין לא מתאושש וגם לא צפוי להתאושש בשנה הקרובה, ולכן אני הרבה יותר זהיר שם", מסכם דרור.
*** אין באמור ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים האישיים של כל אדם, או משום עצה או המלצה לרכישה או מכירה של מוצר פיננסי כלשהו.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
