שהריבית במשק ברמות שיא והאינפלציה מכרסמת בחסכונות, המציאות הכלכלית משתנה. בסדרת טורים ננסה לפשט נושאים פיננסיים מורכבים ולהנגיש מידע חיוני וטיפים פרקטיים לניהול כספים.
כותב הטורים הוא תומר ורון, בעל הפודקאסט "הכסף של החיים עצמם", מחבר הספר "ככה לוקחים משכנתא" והיועץ הפיננסי של חברת רייזאפ.
30 שנים אחורה. מי שהשקיע 100 אלף דולר ב־S&P 500 בתחילת 1997 והשאיר את הכסף שם, הגיע לסוף 2025 עם כ־1.5 מיליון. מי שהשקיע באותו מועד במדד העולמי MSCI ACWI, שכולל גם את ארה"ב, שווקים מפותחים נוספים ושווקים מתעוררים, הגיע כמעט למיליון דולר. פער של מעל 500 אלף (לפני מס ועלויות), פער שקשה להתווכח איתו.
● מנהל ההשקעות שמתריע: הענף הזה לא מתאושש - "תהיו זהירים"
● מניית טבע תצטרף בקרוב למדד מוביל בארה"ב
התנודתיות באותה תקופה הייתה כ־18% בשני המדדים. במשבר הפיננסי למשל, הירידה המקסימלית של המדד האמריקאי הייתה כ־51%, והעולמי המפוזר איבד באותה תקופה אפילו קצת יותר, כ־55%. כלומר הנתונים מראים שמי שבחר במדד האמריקאי לבדו קיבל לאורך התקופה יותר תשואה ולא שילם על זה בתוספת תנודתיות. תוסיפו לזה שב־15 השנים האחרונות המדד האמריקאי רושם ביצועים חזקים יותר מזה העולמי, וקל להבין למה נדמה שהשאלה כבר הוכרעה.
אגב, כשמרחיבים את הבדיקה לתחילת 1988, היתרון האמריקאי גדל. עד סוף 2025, ה־S&P 500 הניב בממוצע 11.5% לשנה בדולרים, מול 8.7% במדד העולמי. חלק מזה יהיה כנראה גם הסיפור של יפן, בסוף שנות ה־80, משקלה היה מעל 40% מהמדד העולמי - גדול יותר אפילו משל ארה"ב. אבל גם אם מתחילים את ההשוואה בשנת 2000, ה־S&P 500 עדיין מוביל עם 8.1% לשנה מול 6.7% במדד העולמי. שוב, פערים לא קטנים שיכולים לסגור את הדיון.
השורה התחתונה מסתירה את הדרך
מדד ה־MSCI ACWI הוא מדד עולמי שכולל גם את ארה"ב. מעניין לצורך ההשוואה בינה לבין העולם להפריד לגמרי בין שני החלקים. מצד אחד ארה"ב, מצד שני השווקים המפותחים בלעדיה, כפי שבא לידי ביטוי במדד ה־MSCI World ex USA. המדד הזה מאפשר להשוות את שני הצדדים בצורה עצמאית לאורך 55 שנה מ־1971 עד סוף 2025. גם כאן, לאורך התקופה כולה ה־S&P 500 הוביל ביד רמה ורשם תשואה עודפת ממוצעת של 1.3% על העולם ללא ארה"ב.
בעוד שהשורה התחתונה תומכת כאמור בארה"ב, הדרך לשם לא פחות חשובה. בחינה של 55 שנה היא לא טווח השקעה של המשקיע הממוצע ולכן מעניין לבחור טווחים קצרים יותר. כשבודקים חלונות השקעה מתגלגלים של 15 שנה כדי לצמצם את החשיבות של נקודת הכניסה - ברבע מהמקרים העולם ניצח את ארה"ב.
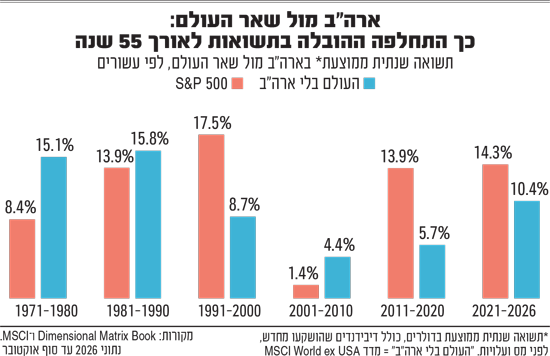
חלוקה לעשורים קלנדריים מראה שהעולם, ללא ארה"ב, ניצח בשלושה עשורים נפרדים. למעשה, בעשרים השנים הראשונות, מ־1971 עד 1990, הוא רשם תשואה עודפת של כ־4% יותר לשנה. 20 שנה, 4% יותר לשנה. יכולות להיות סיבות והסברים מלומדים ועדיין זאת השורה התחתונה, וזה לא שארה"ב לא נתנה תשואה מצוינת אבל במשך עשרים שנה העולם שמחוץ לארה"ב נתן יותר.
גם בעשור האבוד של ארה"ב, העולם רשם תשואה חיובית של 4.4% לשנה, בעוד שבארה"ב נרשמה תשואה מתונה של 1.4% בממוצע לשנה.
כשמסדרים את הנתונים של העולם מול ארה"ב על ציר הזמן, אפשר לראות שאחת לכמה שנים יש רוטציה - תקופות שארה"ב מובילה ותקופות שהעולם מוביל. אך התקופות שבהן ארה"ב הובילה היו חזקות יותר וארוכות יותר כשהאחרונה מ־2010 עד 2024 הייתה הארוכה ביותר. ב־2025 העולם ניצח את ארה"ב ויש כבר מי שרואה בזה תחילתה של הרוטציה.
מה עושים עם השליש הנוסף?
בחזרה למדד העולמי. הרי השאלה של המשקיע היא לא האם להשקיע בארה"ב, אלא האם ארה"ב לבדה מספיקה או איזה רכיב היא צריכה לתפוס בתיק. בקרן העולמית ACWI למשל, נכון להיום, כ־64% מהמדד העולמי היו מניות אמריקאיות. כלומר, גם אם בחרנו להשקיע במדד העולמי, עדיין בערך שניים מכל שלושה שקלים הושקעו בארה"ב והשאלה הרלוונטית היא לגבי השקל השלישי: האם גם הוא יהיה בארה"ב, האם הוא יפוזר למדינות נוספות ועד כמה נחשפים לשוק הישראלי.
קשה להגיד שיש תשובה אחת אבל בסופו של יום, הרעיון המסדר של ההשקעה הפאסיבית במדדים הוא שאי אפשר לדעת מראש אילו מניה או סקטור יובילו לאורך זמן וכך אי אפשר לדעת מראש איזה שוק מניות יהיה המנצח בעתיד. לכן הפיזור הרחב יכול לתרום גם בצד הפיזור אך גם בפן ההתנהגותי. אם אנחנו על כל המגרש, אז התחושה שבחרנו לא נכון, עשויה להצטמצם. בסוף, כשבוחרים תיק לעשרים שנה וצפונה, כדאי לשאול איך נגיב אם הפער לטובת האלטרנטיבה ילך ויגדל. הרי זה הפער שגורם לנו לזוז בין השקעות, לזגזג ולנסות לתזמן.
ההשקעה הפאסיבית שנשענת על מדדי שווי שוק נותנת אגב מענה גם לפער הזה. אם שוק אחר יוביל בעשור הבא, השקעה מפוזרת עשויה כבר להנות ממנו, ואם ארה"ב תמשיך להפגין ביצועים עודפים לאורך זמן, החלק שלה ילך ויגדל בתוך המדד. כך למשל ב־1988, המשקל של ארה"ב במודל המדד העולמי היה כ־30% מהמדד והנה כיום היא הגיעה לכ־64%. מי שהחזיק את המדד העולמי לאורך התקופה השתתף בעלייה של השוק האמריקאי, והחשיפה שלו אליו גדלה עם הזמן בצורה אוטומטית. ניתן כמובן גם לקחת החלטה אקטיבית ולשלב בין שני מדדים שונים רק שבמצב כזה כדאי לעשות את החשבון של החשיפה הכוללת. תיק מניות למשל שחציו ב־S&P 500 וחציו במדד עולמי מושקע למעלה מ־80% בארה"ב.
השורה התחתונה
נתוני העבר מסבירים היטב למה ה־S&P 500 כל כך מושך. הוא נתן יותר תשואה לאורך התקופה שנבדקה, בתנודתיות דומה, ואפילו ירד קצת פחות במשבר הגדול. מי שבחר בו ראה תשואות גבוהה יותר והטענה שהפיזור תורם להפחתת התנודתיות, לא עומדת בנתונים, לפחות לא עד כה.
אבל כל זה נכון במבט ארוך ותקף למי שהחזיק את זה כמה עשורים טובים. הרי בשלושה מתוך חמישה עשורים, מי שהחזיק רק אמריקה נדרש לראות את מי שפיזר מרוויח יותר, לא שנה, אלא 10 ו־15 שנה ברצף. בחירה במדד עולמי משאירה ממילא כיום שני שלישים מהתיק בארה"ב, ובוחרת לפזר את השליש הנוסף. בסוף, אנחנו אוהבים לנתח את המספרים ומזה לגזור מסקנות, אבל האתגר הוא התנהגותי - איזה משקל נוכל להחזיק גם בעשור שבו ארה"ב לא מובילה. ואת התשובה כדאי לנסח עכשיו, ולא אחרי תקופה של כותרות, כשהתמונה מתהפכת ואז זזים מתוך תגובה.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
