הורדת ריבית על ידי בנק ישראל, בשילוב מס ייחודי מצד הממשלה, אילצו את הבנקים לרשום ירידה ברווח ובתשואה ברבעון השלישי. ובכל זאת, בנק אחד חרג מהמגמה - בעיקר ברקע התייעלות וטכנולוגיה, ולא בגלל בנקאות קלאסית.
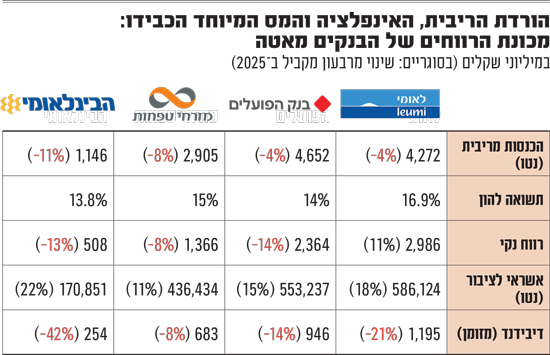
ארבעה מחמשת הבנקים הגדולים - לאומי, הפועלים, מזרחי-טפחות והבינלאומי, פרסמו דוחות לרבעון שלישי, והמגמה ברורה: הרווח הנקי של ארבעתם נשחק ב-4% ל-7.2 מיליארד שקל. תשלומי הדיבידנד (רכיב המזומן) ירדו בשיעור חד יותר, של 19%, ל-3.1 מיליארד שקל.
● למה לאומי מרוויח כל כך הרבה? מנכ"ל הבנק כפי שלא שמעתם
● בפעם השלישית: בנק הפועלים מחלק מניות ללקוחותיו. מה התשואה מהחלוקה הראשונה?
הכנסות הריבית, נטו, נשחקו ב-6% לעומת הרבעון המקביל אשתקד והסתכמו ב-13 מיליארד שקל. נתון זה הוא ההפרש בין הריבית שגובים הבנקים על ההלוואות לבין הריבית שהם משלמים על הפיקדונות. כדי למתן את הפגיעה, פיצו הבנקים על ירידת הריבית בהגדלת האשראי: התיקים ממשיכים לצמוח בקצב דו-ספרתי, וזינקו ב-16% בתוך שנה. האשראי לציבור (נטו) של ארבעת הבנקים עומד על 1.75 טריליון שקל, ומעל למחציתו, 1.1 טריליון שקל, הועמד על ידי לאומי והפועלים.
בסיכום תשעה חודשים, נשחק הרווח הנקי של ארבעת הבנקים ב-3% ל-21 מיליארד שקל. "כמובן שירידת הריבית בולמת מעט את הצמיחה ברווחיות, אבל אנחנו רואים את הבנקים ממשיכים להתייעל תוך כדי צמיחה", אומר אלון גלזר, סמנכ"ל ואנליסט הבנקים והביטוח בלידר שוקי הון, "בסך הכל ההפרשות של הבנקים (לאשראי בעייתי) נשארות כל כך נמוכות, שהבנקים יכולים להרגיש מאוד בנוח עם התוצאות".
1 ה"צרות": הורדת ריבית, אינפלציה נמוכה ומס מיוחד
המס שהטילה הממשלה על הבנקים הוא הגורם המרכזי ששחק את רווחיהם. מדובר במס של 3 מיליארד שקל ברקע הרווחיות החריגה שהם צברו, והוא יסתיים בסוף השנה. בשנת 2027 המס המיוחד יהיה קטן בהרבה - 125 מיליון שקל לחמשת הבנקים יחד.
במקביל, אירוע נוסף שהבנקים לא יכלו להתחמק ממנו הוא הפחתת הריבית על ידי בנק ישראל, ל-3.25% כיום לעומת 4.5% לפני שנה. זה אחד הגורמים העיקריים לשחיקה בהכנסות הריבית. לאומי והפועלים רשמו ירידה של 4% בסעיף זה, להכנסות של 4.3 ו-4.7 מיליארד שקל בהתאמה. מרווח הריבית נטו (NIM) של לאומי, למשל, ירד ל-2.06% ברבעון מ-2.42% ברבעון המקביל, ומגמה זו אפיינה את כלל הבנקים. במזרחי-טפחות נשחקו הכנסות הריבית ב-8% ל-2.9 מיליארד שקל, ובבינלאומי נרשמה ירידה דו-ספרתית של 11% ל-1.1 מיליארד שקל.
גורם נוסף הוא האינפלציה הנמוכה, פועל יוצא בין השאר של מחירי האנרגיה הנמוכים יחסית בישראל ושל עוצמת השקל (שנפגעה בשבועות האחרונים, אחרי תום הרבעון) הבנקים מעמידים גם הלוואות צמודות מדד, ולכן אינפלציה נמוכה פוגעת ישירות בהכנסותיהם. בתשעת החודשים הראשונים של השנה עלה מדד המחירים לצרכן ב-2.1%, לעומת 3% בתקופה המקבילה אשתקד.
ההשפעה ניכרת בתשואה להון, המדד המקובל לביצועי בנקים. לאומי חתם את הרבעון עם התשואה הגבוהה ביותר (16.9%), אחריו מזרחי-טפחות (15%), הפועלים (14%) והבינלאומי (13.8%). שלושה מארבעת הבנקים, כולם מלבד לאומי, הציגו ירידה בתשואה להון בתוך שנה.
2 לאומי עקף את כולם: רווח נקי של 3 מיליארד שקל
הרווח הנקי של לאומי עלה ב-11% בתוך שנה ל-3 מיליארד שקל ברבעון, שיא לבנק ולמערכת כולה. הפועלים שאחריו, הציג רווח של 2.4 מיליארד שקל "בלבד".
איך לאומי הוא היחיד שהציג שיפור כמעט בכל הפרמטרים? מנוע הצמיחה הראשון של לאומי הוא תיק האשראי לציבור, שגדל בשנה האחרונה ב-18% ל-586 מיליארד שקל. המנוע השני הוא יחס היעילות, שירד מ-27% ברבעון המקביל אשתקד ל-26%. ככל שהיחס נמוך יותר, הבנק רווחי יותר. בלאומי מייחסים את השיפור בעיקר להמשך הקיטון בהוצאות, בין היתר הודות לבינה מלאכותית, המיושמת כמעט בכל היבט בפעילות הבנק: מהכנת סיכומים בוועדות אשראי, דרך סיוע בתפעול ועד היישומון ללקוחות. גם הבנקים האחרים רצים אל ה-AI, אבל יחסי היעילות שלהם גרועים יותר: 32% בהפועלים, 35% במזרחי-טפחות ו-48% בבינלאומי.
רכיב נוסף בהצלחת לאומי הוא הכנסות שאינן מליבת עסקי הבנקאות. הכנסות הריבית נמוכות מהפועלים, אך לבנק צמיחה גם מרווחי חברות כלולות, שרובן מוחזקות באמצעות זרוע ההשקעות לאומי פרטנרס. רווחים אלה הוכפלו ברבעון ל-202 מיליון שקל, מ-99 מיליון שקל ברבעון המקביל.
בתשעת החודשים הראשונים זינקו הכנסות המימון שאינן מריבית ל-1.83 מיליארד שקל, מ-1.2 מיליארד שקל, בעיקר בזכות הפרשי שער, נגזרים ומימוש אג"ח. בנוסף, לאומי רשם הכנסה חד-פעמית של כ-322 מיליון שקל מעדכון אומדן ההתחייבות למסים נדחים, ושיעור המס האפקטיבי ירד.
3 אנומליה: הקבלנים מתקשים למכור והבנקים אדישים
אחת התעלומות נוגעת להפסדי האשראי המזעריים. בלאומי עלה שיעור ההפרשה להפסדי אשראי ברבעון מ-0.03% ל-0.13%, אך העלייה נבעה מהגדלת ההלוואות, שכן מדובר בהפרשות קבוצתיות, ולא מבעיות אצל הלווים. בהפועלים ירד השיעור מ-0.29% ל-0.12%, במזרחי-טפחות נרשמה עלייה מתונה מאוד מ-0.04% ל-0.06%, והבינלאומי רשם הכנסה של 0.02% בסעיף, לעומת הפרשה של 0.05% ברבעון המקביל. סך ההוצאות להפסדי אשראי בארבעת הבנקים ירד ב-6% ל-412 מיליון שקל, בעיקר בשל קיטון חד בהפועלים.
איך מסבירים בבנקים את ההפרשות הנמוכות, כשהקבלנים מתקשים למכור דירות, על אחת כמה וכמה כשהם לא פוגשים בתזרים מזומנים (בתנאי שוק שדוחים תשלומים עד למועד מסירת הדירות)? במערכת הבנקאית טוענים שיש פער בין תחושות לנתונים בפועל. "מצד אחד שומעים את כל הסיפור של הקבלנים, ומצד שני המספרים אומרים הפוך", אומר בכיר באחד הבנקים. לדבריו, קצב מכירת הדירות החל להתאושש כבר לפני כמה רבעונים, גם אם לא לרמות השיא, ובבנקים לא מזהים בשלב זה קבלנים רבים שנקלעו למצוקה. הקבלנים, לדבריו, "עושים התאמות ומנהלים את המצב".
הבנקים מדגישים שתיקי האשראי ממוגנים היטב: רוב האשראי ניתן למגורים, לאחר שיעור מכירות מוקדם מספק וכריות ביטחון משמעותיות. "עד שהחוב יגיע אלינו צריך לקרות משהו מאוד משמעותי", אומרת בכירה בבנקים. "זאת התעלומה הכי גדולה בעיניי", מודה גלזר. "מדהים ששוק הדיור כל כך חלש, וגם הבנקים וגם המפקח על הבנקים מרגישים כל כך בטוחים לבצע מעט מאוד הפרשות. אותי זה מפתיע".
4 בבנקים הגדולים (עדיין) לא מתרגשים מהדיגיטל
בשבוע שחלף ניתן רישיון מותנה לבנק דיגיטלי חדש בישראל - רבולוט, בנק בריטי עם 80 מיליון לקוחות ברחבי העולם. מאחורי הקלעים הבכירים בבנקים עדיין לא מתרגשים. "אנחנו לא מזלזלים באף מתחרה", אמר מנכ"ל אחד הבנקים לגלובס, "מה שעשינו עד היום היה להכין תשובות מעולות. יש לנו אפליקציה מעולה, לרבות בשוק ההון".
מנכ"ל לאומי פרידמן התייחס בשיחת המשקיעים לתחרות המתהווה: "אנחנו רואים בתחרות, בטח מצד שחקן בינלאומי, אתגר שגורם לנו תשוקה להיות עוד יותר טובים. רבולוט זו דוגמה טובה, אבל רק דוגמה. יש עוד הרבה דברים שמשתנים בסביבה הבנקאית". לדבריו, הבנק "נערך וממשיך להיערך עם מגוון כלים". פרידמן הדגיש כי "כלי ה-AI המתקדמים שאנחנו מטמיעים נותנים לנו גמישות ויכולת להתמודד בהצלחה עם התחרות שמתהווה, כולל מצד שחקנים בינלאומיים חזקים שמגיעים לכאן". הוא ציין כי חלק מהשירותים כבר מטופלים "לא על ידי אנשים, אלא על ידי מודלים חזקים של AI שמציעים הצעות מותאמות אישית ללקוח".
בסיום כהונת שר האוצר הנוכחי, משה כחלון, אפשר לציין שני כישלונות - האטה בצמיחה הכלכלית ואי-פתרון בעיית מחירי הדיור. בצמיחה הכל בצמיחה הכל
הכישלון החמור ביותר הוא בכך שהגידול בתוצר הריאלי ירד מ-4% ב-2016 ל-3.5% ב-2017 ולכ-3% (בשיעור שנתי) בחצי השני של 2018. בתרגום לשקלים, אבדן של 1% בצמיחה פירושו הפסד מקורות שנתי של כ-13 מליארד שקל או כ-1,400 שקל לנפש.
העתיד נראה יותר גרוע. יש האטה מתמדת מאז 2016 בהשקעות בנכסים קבועים ויש ירידה ממש של 1.2% בהשקעות המפעלים במכונות וציוד בשנת 2018. כל אלה מנבאים פיגור בצמיחה בשנה הבאה משום שהשקעות משקפות ציפיות לעתיד. צמיחת התוצר לנפש בישראל היא 1.3% - נמוכה בהרבה מקצב הצמיחה הממוצע ב-OECD שעומד על 1.9%. בסיום כהונת שר האוצר, אצלנו - להיפך. מדיניות משרד האוצר הובילה להקטנת הבנייה ולהאטה במשק.
יש שתי דרכים להוריד את מחירי הדירות: הגדלת היצע הדירות או הקטנת הביקוש. הגדלת ההיצע מביאה לבנייה ולצמיחה כלכלית. במקום זאת, האוצר יזם מדיניות של החנקת הביקושים של המשקיעים ואף התגאה בכך. אחר כך נקט המשרד תכסיס להקטנת הביקושים באמצעות הוצאת אלפי אנשים ממעגל מבקשי הדירות והעברתם לעמדת המתנה.
העתיד נראה יותר גרוע. יש האטה מתמדת מאז 2016 בהשקעות בנכסים קבועים ויש ירידה ממש של 1.2% בהשקעות המפעלים במכונות וציוד בשנת 2018. כל אלה מנבאים פיגור בצמיחה בשנה הבאה משום שהשקעות משקפות ציפיות לעתיד. צמיחת התוצר לנפש בישראל היא 1.3% - נמוכה בהרבה מקצב הצמיחה הממוצע ב-OECD שעומד על 1.9%. בסיום כהונת שר האוצר, אצלנו - להיפך. מדיניות משרד האוצר הובילה להקטנת הבנייה ולהאטה במשק.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
