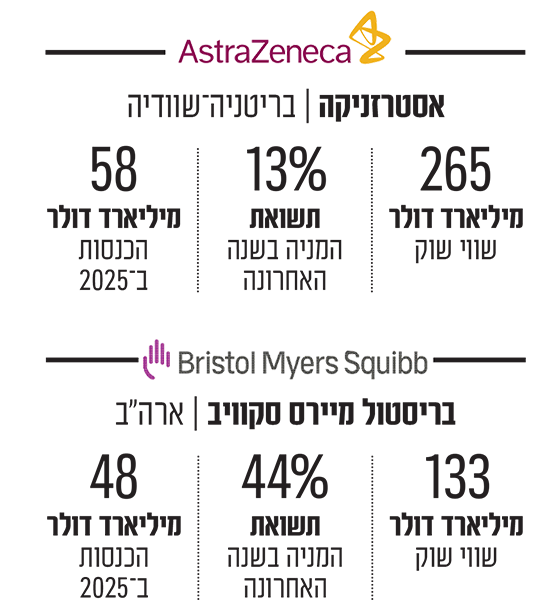
הפייננשל טיימס דיווח ביום א' שענקיות הפארמה אסטרה זנקה ובריסטול מיירס סקוויב (BMS) מנהלות שיחות למיזוג אפשרי ביניהן. מניית אסטרזניקה, שנסחרת לפי שווי של 265 מיליארד דולר בבורסות ניו יורק ולונדון, מאבדת גובה באירופה, בעוד ש־BMS (שנסחרת בניו יורק בשווי של 133 מיליארד דולר) מטפסת במהלך המסחר המקדים. בשנה האחרונה עלתה מניית BMS בכ־44%, בעוד שאסטרזניקה התחזקה ב־13%, כחלק מרצף של חמש שנים טובות.
החברות לא הגיבו לידיעה. סוכנות הידיעות רויטרס מסרה כי מקור אישר לה שהשיחות נערכו, אך לא בטוח כי הן נמשכות גם כעת.
● איך הפכה צ'ק פוינט למניה היחידה שלא נהנית מהחגיגה בשוק הסייבר?
● עשה אקזיט של 82 מיליון שקל אצל נובולוג, ועכשיו רוצה להשתלט עליה
● לידיעת מפוטרי ההייטק: הטיפים שיאפשרו לכם למקסם רווח מהאופציות שקיבלתם
אם האיחוד יתקבל בברכה על ידי השוק, והחברות תשמורנה על ערך השוק שלהן במיזוג, החברה יכולה להפוך לענקית בשווי של 400 מיליארד דולר. עסקה כזו יכולה להיות אחת הגדולות אי פעם בתחום התרופות, אלא שהדרך להשלמתה עוד רצופה מכשולים. מה מניע את שני הגופים לבחון מיזוג דווקא עכשיו, מה הסיכוי שהוא אכן יבשיל, ומדוע חלק מהמשקיעים כבר מביעים דאגה?
מוצרי הדגל - והשאלות שיעלו מצד הרגולטור
שתי החברות פועלות בתחומים דומים יחסית, כך שעלולה לצוף בעיה בגזרת ההגבלים העסקיים. באסטרזניקה רוב הרווח מגיע מתחום התרופות לסרטן, שהניבו הכנסות של 25 מיליארד דולר ב־2025 (מתוך 59 מיליארד דולר בסך־הכול). יש לה גם פעילות משמעותית בתחומי הקרדיולוגיה, מחלות הכליות והמטבוליזם. גם ל־BMS פעילות חזקה בתחומי הקרדיולוגיה, ההמטולוגיה והאונקולוגיה, והכנסותיה ב־2025 היו בהיקף דומה - 48 מיליארד דולר.
ייתכן שאיחוד יחייב את החברה הממוזגת למכור חלק מהמוצרים הללו, אף שרובם אינם מתחרים ישירים. מסיבה זו, האנליסט אוון סיגרמן מ־BMO סקפטי לגבי המיזוג. לדבריו, "יש בין החברות חפיפה שבוודאי תעלה שאלות מרשות ההגבלים העסקיים האמריקאית". לעומתו, דיוויד ריסינגר מ־Leernik אמר שהוא רואה את צנרות המוצרים העתידיים של החברה כמשלימות זו את זו.
לאסטרזניקה צנרת מוצרים רחבה שעיקרה בתחום הסרטן. BMS צריכה להחליף כמה מוצרים משמעותיים שהפטנטים שלהם צפויים לפוג בתקופה הקרובה, ביניהם Eliquis לדילול דם, המוצר הגדול ביותר שלה היום עם הכנסות של 14 מיליארד דולר, והתרופה האימונותרפית לסרטן Opdivo. היא שמה את יהבה על מספר קטן של מוצרים חדשים, בהם Cobenfy לטיפול בסכיזופרניה, שמקורו ברכישה בהיקף של 14 מיליארד דולר של חברת קרונה - שהוקמה על ידי הישראלית לשעבר דפנה זוהר. המוצר רשם הכנסות של 155 מיליון דולר ב־2025, שנת ההכנסות המלאה הראשונה, ועדיין לא ברור אם הוא יהיה רב־מכר. החברה מחכה לתוצאות כמה ניסויים שעשויים להרחיב את השימוש בו משמעותית.
אסטרזניקה נרשמה בפברואר האחרון למסחר גם בבורסת ניו יורק כדי לחזק את מעמדה בשוק האמריקאי. יש לה כבר פעילות ייצור נרחבת בארה"ב, שמתרחבת בשנים האחרונות, בין היתר בגלל הדרישות של נשיא ארה"ב דונלד טראמפ כי חברות תרופות שמעוניינות לשווק בארה"ב, יעבירו יותר מקיבולת הייצור שלהן אליה. רכישת BMS עשויה לאפשר לה להשיג נוכחות אמריקאית מוגברת עוד יותר, במהירות גבוהה. מבחינת BMS, זוהי הזדמנות להימנע מתלות מוגזמת בצנרת מוצרים לא ודאית.
שתי החברות ביצעו בשנים האחרונות רכישות, אך לא מיזוגים עצומים. עבור BMS, קרונה הייתה אחת הרכישות הגדולות, וב־2020 היא רכשה את MyoKardia בתחום הקרדיולוגיה, שהניבה לה תרופה הנחשבת לאחת החזקות שלה. אסטרזניקה רכשה ב־2021 את אקסליון בתחום המחלות הנדירות ב־40 מיליארד דולר, ולא ביצעה מאז רכישה בגודל דומה.
"המסר הוא שהחברה לא רגועה לגבי עתידה"
אורי הרשקוביץ, מנהל קרן הגידור Bennu, מאמין שמיזוג כזה יהיה חדשות טובות לשתי החברות, ובמיוחד ל־BMS. "יש תזה שלפיה רוב המיזוגים נכשלים. בתעשיית הפארמה, הם דווקא בדרך כלל מצליחים", הוא אומר. "אפשר לחסוך בקלות בתפקידי מטה ומכירות, במפעלים. מעבירים את מתקני הייצור למפעל החדש - ואת המפעל הקודם מוכרים. במיזוג בין שווים, מדובר ב־15% ירידה בהוצאות".
באשר לשאלת ההגבלים העסקיים, לדברי הרשקוביץ "במיזוג כזה צפויה הנחיה למכור חלק מהנכסים, אבל אם יש שני נכסים באותה הקטגוריה, שומרים את הטוב ומוכרים את הפחות טוב". עם זאת, הוא מסייג: "שתי החברות לא משחקות באותה הליגה. אסטרזניקה נחשבת למוצלחת יותר, מנוהלת טוב יותר, עם צנרת מוצרים עשירה וטובה יותר. המשקיעים עשויים לשאול מה יש לחברה מוצלחת כזו לעשות עם BMS, שאמנם ידעה הצלחות אך נחשבת לחברה פחות חזקה עם צנרת מוצרים דלילה יותר. ייתכן שהמשקיעים יראו בכך לחץ שאסטרזניקה משדרת, על רקע כישלון שרשמה בשבוע שעבר בתרופה Wainua למחלת הלב ATTR Amyloidosis. רכישה קטנה שעשתה לפני שבועיים, בהיקף של חצי מיליארד דולר, גם שידרה שהחברה לא רגועה לגבי עתידה".
אסטרזניקה, שרשמה הכנסות של 58 מיליארד דולר אשתקד, מספקת תחזיות מאוד אגרסיביות לשנים הקרובות: 62 מיליארד דולר ב־2026, 66.8 מיליארד ב־2027 וכ־80 מיליארד דולר ב־2030 - "אבל אם הם קונים את BMS, הם יכולים לעשות מיש מש ולהתחיל הכול מחדש", אומר הרשקוביץ. "זה יכול להיות אחד השיקולים, ואולי השוק יחשוש שזה אחד השיקולים. לכן, בטווח הקרוב מניית BMS צפויה לעלות ושל אסטרזניקה לרדת".
בינתיים, מרקוס מנז, מנהל השקעות בקרן Union Investment, הציג את צד המשקיעים הלא מרוצים, ואמר לרויטרס כי: "מגה־מיזוגים בעבר השמידו ערך ואין צורך שאסטרזניקה תעשה זאת". לוקס לו, משקיע בבעלת מניות אחרת, ATG Healthcare, היה קצת יותר סלחן וטען שהוא רואה את ההזדמנות לסינרגיות החוסכות עלויות, והתרחבות של אסטרזניקה לתחומי המוח והתרפיה התאית, הנחשבים להבטחות עתידיות, אבל גם הוא תהה לגבי האינטגרציה בפועל. "מגה־מיזוגים הורגים חדשנות וגמישות, ובטווח הקצר לפחות, יפגעו בחברה".
אנליסטים בג'פריז טענו שהם פשוט אוהבים את אסטרזניקה כמו שהיא: "יש לה מקורות צמיחה וחדשנות, ואין לה שום צורך בהנדסה פיננסית". אבל אולי, כפי שרומז הרשקוביץ, אסטרזניקה מעריכה כעת את מצבה בשונה מכפי שהשוק מעריך אותו.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
