בעוד שבועיים יציין יעקב ויינשטיין 50 שנה לתפקיד הגדול הראשון שלו בשוק ההון כמנכ"ל חברת הברוקרים בטוחה מקבוצת כלל. בהמשך הקים ויינשטיין את בית ההשקעות "אפיקים", אותו מכר ב־2006 למגדל שוקי הון באקזיט של קרוב ל־200 מיליון שקל, שימש כמנהל ההשקעות הראשי של הרוכשת ואחרי כן עבר ללונדון והחל לייעץ לקרנות בינלאומיות.
● בחשאיות, בבתי קפה צדדיים: כך רקמו השכנים מהשרון את עסקת הענק
● המומחה שמזהיר: "תשואות הענק בבורסה מאחורינו"
מאז 2019 מייעץ ויינשטיין לקרנות של בית ההשקעות אי.בי.אי: קרן נאמנות ממונפת בסיכון גבוה וקרן הגידור TOTAL RETURN, כששואף להשיג תשואה חיובית בתנודתיות נמוכה בכל מצב שוק. בד בבד הוא ממשיך לנהל השקעות ולספק מגוון תחזיות מעניינות לשנים הקרובות. לפני שנה, בראיון לגלובס צפה ויינשטיין כי מדד ה־S&P 500 יעלה ב־15% לרמה של 7,500 נקודות. היעד אכן נכבש בחודש מאי האחרון והמדד נסחר בימים אלה ברמה של 7,550 נקודות.
כעת ויינשטיין מעלה את התחזיות וצופה בטווח הקצר שנה נוספת של עליות, אך מזהיר מפני שוק האג"ח למרות התשואות הגבוהות, ממשיך לדבוק באזהרה הגדולה שלו מפני המפולת הצפויה לדעתו בסוף העשור הקרוב ־ ומסביר כיצד על המשקיעים להיערך אליה.
יעקב ויינשטיין
אישי: בן 76, אב ל־5, סב ל־6; מתגורר בלונדון. גם ילדיו חיים בחו"ל
מקצועי: פעיל בשוק ההון מ־1971, כיום יועץ לקרנות הנאמנות של אי.בי.אי. בעבר שימש מנהל השקעות ראשי במגדל שוקי הון, הקים את בית ההשקעות "אפיקים", וניהל השקעות בלונדון
עוד משהו: עובד מהבית, עושה כושר, חובב שידורי ספורט בטלוויזיה והצגות
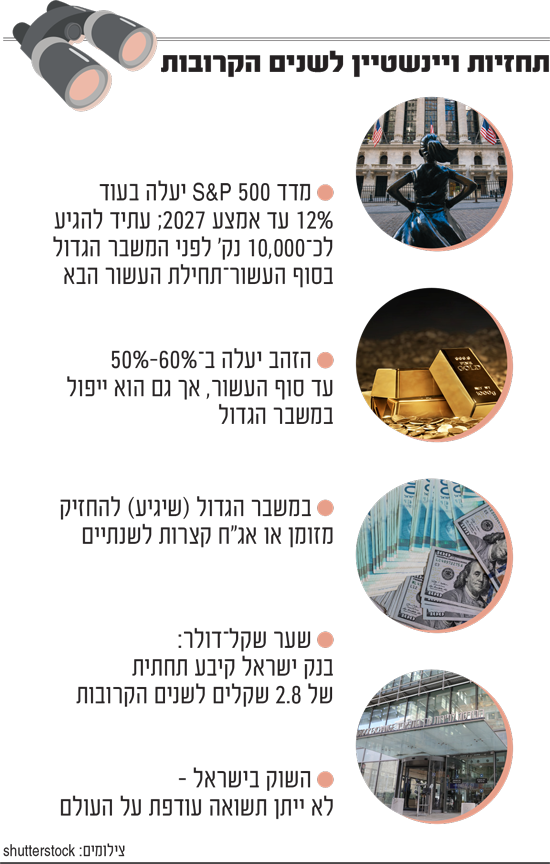
"שוק ההון העולמי הרבה יותר חזק ממה שחשבו. אני צופה שבשבועות הקרובים יתחיל גל עליות שיימשך לתוך בחירות האמצע בארה"ב, עד אמצע שנת 2027 ה־S&P 500 יגיע ל־8,500 נקודות, או לפחות 8,250, אבל זה לא יהיה קו ישר".
אם אכן ויינשטיין צודק, זו תהיה עלייה נוספת של 12%, שתהפוך לשנה חמישית ברציפות של עלייה דו־ספרתית במדד האמריקאי: "אנחנו עדיין ב'בול מרקט' (שוק שורי של עליות, נ"א), עוד אין סימנים שהוא נפסק.
"אחר כך, בהמשך 2027, יבוא מימוש של 10%־15%, ואחריו הפוש האחרון של הסייקל ארוך הטווח של 40 השנים האחרונות. המדד יגיע לסביבות 10,000 נקודות ואז יבוא המשבר הגדול, כמו השפל הגדול של 1929. אם זה לא יקרה ב־2029, זה יקרה ב־2030 או ב־2031. אחרי שנתיים או שלוש של ירידות ומיתון יתחיל גל חדש. משם ייבנה בסיס חדש לעליות".
"אני פשוט נהנה מכל רגע בעבודה"
בגיל 76, מה גורם לך להמשיך לנתח את השווקים מבוקר עד ערב?
"אני פשוט נהנה מכל רגע. אני לא מרגיש שאני עובד, מבחינתי אני מבלה כל היום. כל עוד הבריאות קיימת, אני נהנה וגם עובד וגם משיג תוצאות יפות".
בראיון שקיימנו איתו לפני שנה הסביר ויינשטיין את הצפי לנפילה הגדולה בשווקים בסוף העשור הנוכחי במגוון סיבות: החל מיציאת דור הבייבי בומרס לפנסיה, הוצאות עתק על בריאות, עלייה מחודשת באינפלציה ובריבית, ובעיית החוב העולמי. זאת במקביל למחירים גבוהים בשוקי המניות, מינוף יתר של משקיעים, גם צעירים, וכמובן ה־AI שיצטרך להצדיק את עצמו.
למה הנפילה תגיע רק בסוף העשור?
"כי בינתיים כמה דברים מחזיקים את השוק פוזיטיבית. בניגוד לדיבורים של הבנקים המרכזיים, במיוחד האמריקאי, כולם מזרימים כסף ומגדילים את הנזילות בשווקים בצורה מתמדת, גם משרד האוצר האמריקאי קונה איגרות חוב בשוק. בנוסף, רווחיות החברות, שגם אם מהונדסות בסוף אלה הרווחים. וגם ה־AI זה אירוע מאוד דרמטי שנותן את הדחיפה לשוק".
אם המשבר הגדול יגיע, למה להישאר בינתיים בשוק?
"ההייפ נמשך. כשיש הייפ ממשיכים איתו עד שהוא מתפוצץ בפרצוף, וזה לא יקרה מחר או מחרתיים, אלא כמה שנים. בתחילת שנות ה־30 יגיע המבחן הגדול של ה־AI. מאז המצאת האינטרנט לא היה דבר כזה כמו AI.
"החברות משקיעות הון עצום, וצפויות להשקיע 7 טריליון דולר עד 2030, ואין לאף אחת, אף חברה בעולם, מושג וחצי מושג מה יהיה בסוף, אם הם ירוויחו בכלל ואם הרווחים יהיו מינוריים. זה סכום עצום שקשה לראות מאיפה תבוא ההצדקה לרווחים, תהיה התפכחות עולמית ־ שהצפי של הרווחיות לא מצדיק את ההשקעות. כבר עכשיו רואים מזה חודשיים שחברות השבבים שעלו במאות אחוזים, הפסיקו לעלות. זה כבר קרה בעבר שהיה 'בום' בשבבים ואחר כך נוצר עודף והמחירים ירדו".
"צריך להוריד חשיפה למניות"
לפני שנה השוק היה מתוח, מכפיל רווח 25, אמרת שזה "הטופ שבטופ" אבל המכפיל ירד בלי נפילה בשוק. מה קרה?
"הרווחיות גדלה מאוד. הרבה שנים לא היה פער כל כך גדול בין תחזיות האנליסטים למה שהיה בפועל, בגלל ה־AI. אבל הרווחים של החברות הם איך לומר קצת מהונדסים, פרי עבודה חשבונאית, הן קונות מניות של חברות אחרות שמוכרות להן ציוד, חלק מענקיות הטכנולוגיה מוציאות את החוב מהמאזן. רואי החשבון עובדים שעות נוספות כדי להביא תוצאות שהן על גבול החוקיות. הרווחים הללו נותנים את ההרגשה שאפשר להמשיך להיות בשוק הזה".
מה המסקנה שלך?
"צריך להוריד חשיפה למניות ולהגדיל בינתיים את מקדם הזהירות דרך זהב, בוודאי אם דברים בשוק יתחילו להיראות פחות טוב. על הדברים האחרים כמו המלחמות באיראן ואוקראינה השוק מתגבר. ככל שמתקרבים יותר לשנת 2030 כדאי להקטין יותר את החשיפה למניות, את הסיכון, וגם את הזהב כי גם הוא ייפגע במשבר, ולהיות יותר עם מזומן או אגרות חוב לטווח קצר של עד שנתיים.
"צריך לזכור שגם אם מחזיקים זהב לקראת המשבר, במשבר עצמו הוא לא מהווה הגנה ראשונית. במשבר גדול הזהב קודם כל יורד, כי המשקיעים הגדולים נאלצים להקטין פוזיציות ומוכרים את מה שניתן למכור כדי להשיג נזילות. ראינו את זה ב־2000 וב־2008. רק אחר כך חוזרים לקנות אותו. לכן לקראת המשבר הוא יעלה, אבל בעיצומה של הפאניקה צריך להיות במזומן".
למה בינתיים כן זהב?
"אמנם הזהב הוא לא מה שחשבו בעבר; הוא לא מטבע הגנה מפני קטסטרופות כמו אינפלציה, מלחמות או משברים גיאופוליטיים, אבל הוא כן הופך להיות מטבע רזרבה, לצד הדולר. הרוסים מוכרים זהב לסינים תמורת יואן כי הם זקוקים למזומן. בנקים מרכזיים בכל העולם מגדילים משמעותית את החזקות הזהב שלהם. הביקושים של הבנקים המרכזיים בולעים את רוב ההפקה של חברות הכרייה. המוסדיים פונים לזהב גם בגלל הבריחה מאגרות החוב הארוכות שנמצאות במשבר.
הזהב נסחר כיום ברמה של 4,330 דולר לאונקיה, משלים עלייה של 18% בשנה האחרונה, כשבדרך התקרב גם ל־5,500 דולר לאונקיה. "אני מאמין שעד סוף העשור הזה נראה עלייה של לפחות 50%־60% נוספים במחיר הזהב מהרמות הנוכחיות. זהב פיזי עדיף במקצת על זהב וירטואלי של נייר, ואפשר להשקיע בזהב גם באמצעות מניות של חברות כרייה".
על אלטשולר שחם: "זה כמו פטיש על הראש, קשה לראות שכל חודש יוצא כסף"
השיחה עם יעקב ויינשטיין נערכת כמה ימים לאחר חתימת העסקה למכירת השליטה בפעילות הגמל והפנסיה של אלטשולר שחם, לידי חברת הביטוח ווישור. זאת אחרי מספר שנים של פדיונות ענק שהגיעו בעקבות תשואות חלשות שהציג בית ההשקעות ביחס למתחריו, בין היתר בעקבות החשיפה המוגברת שלו לשוקי חו"ל.
מה דעתך על העסקה?
"גילעד אלטשולר הלך עם הראש שלו, כפי שהוא מאמין. בשנים האחרונות זה לא הצליח ועלה לו באובדן תיקים עצום. הוא 'משחרר' את הגמל והפנסיה וגם לוקח כסף הביתה (הוא ומשפחת שחם יקבלו כמיליארד שקל, נ"א), כדי לעבוד בלי הלחץ של ניהול חברה ציבורית. באופן פסיכולוגי זה כמו פטיש על הראש כל הזמן, קשה מאוד לראות כל חודש שיוצא ממך כסף".
ווישור עושים עסקה טובה?
"הם קונים משהו יחסית לא יקר בכלל. אני לא מכיר הרבה עסקאות שבהן מוכרים ביזנס במכפיל 10, כך שמבחינתם זה מחיר יותר מסביר. ברור שהם יצטרכו למזג את הגמל החדש של איילון לגוף אחד במהרה. הם מאוד אגרסיביים בגיוסים, הרכישה יכולה להפוך אותם לכוח גדול ורציני בענף".
מה הלקח מהעסקה?
"המנהלים בשוק המוסדי בישראל למדו שהדרך הטובה ביותר להבטיח שהכסף יישאר ולא יעבור למתחרים, היא ללכת על הממוצע. יותר מעניין אותם לדעת מה האחרים עושים ולעשות כמוהם, כדי לא ליפול על כך שהיה להם רעיון שאחרים לא ילכו איתו. עדיף לא להתבלט וגם לא לקחת יותר מדי סיכון - הוא לא שווה להם את הסיכוי".
זו "קללת הגדולים"? לפני שני עשורים נפלה פריזמה, אחר כך פסגות ועכשיו אלטשולר שחם.
"הם לא ידעו לנהל את מה שניתן להם בצורה טובה, כל אחד מהגופים בגלל סיבה אחרת. בפריזמה המטרה הייתה לעשות מכה מהירה, בפסגות לקרן אייפקס נמאס, ואלטשולר ניסה לקנות חברה גדולה קיימת".
אבל כך צמח מיטב, בית ההשקעות הגדול ביותר כיום, במיזוגים ורכישות.
"מיטב זו דוגמה טובה כי הוא צמח מלמטה, מאפס. בנוסף, צבי ואבנר סטפק הביאו מנהל חיצוני (המנכ"ל אילן רביב) ודאגו לפזר לתחומים נוספים, כמו אשראי ומסחר עצמאי ולא רק גמל. אבל גם מיטב ב־2008 (במשבר הסאב־פריים, נ"א) הייתה במצב מאוד קשה, והצליחה להתגבר על זה. גם אי.בי.אי, שאני עובד איתם היום, השכילו והבינו שצריך להתרחב לעוד תחומים".
"הין כבר הגיע למחיר הזוי"
רבים ממנהלי ההשקעות ממליצים כיום להאריך מח"מ ולהגדיל את החשיפה לאג"ח ל־10 שנים של ממשלת ארה"ב, שנמצאות ברמות תשואה של מעל 5%, שיא מאז 2007. למה לא אגרות חוב?
"איגרות החוב בעולם, בייחוד הארוכות, נמצאות במשבר טוטאלי וב'שוק דובי'. התשואות באג"ח עולות ואיגרות החוב הפסיקו לשמש ככרית ביטחון ואיזון כנגד נכסים מסוכנים כמו מניות. החוב העולמי המצרפי של המדינות הגיע ל־300 טריליון דולר, פי שלושה מהתוצר של המדינות והקצב רק הולך וגדל בגלל הריביות בעולם.
"גם חברות הטכנולוגיה מגייסות סכומי עתק להשקעות ב־AI ולכן צריך לחפש השקעות שלא יהיו בהן הפסדי הון. לכן באג"ח בכלל לא הייתי נוגע בזמן הקרוב. במקרה הטוב אפשר להפסיק למכור אג"ח, אבל קשה לראות הגדלה של אג"ח גם בתשואה של 5%, כי האג"ח ל־10 שנים יכול בקלות לגלוש ל־5.25%־5.5%, שלא לדבר על האג"ח ל־30 שנה שיכול ללכת ל־6% כמו כלום. המשחק כעת זה בין להיות במניות ללצאת ממניות. לכן חיפשתי משהו אחר והגעתי לזהב".
גם בארה"ב החוב עצום, וחצה את 40 טריליון דולר, זה מאיים על הדולר?
"לא, ארה"ב שונה כי היא יכולה להדפיס את הכסף שלה, כולם יודעים על הגירעון האמריקאי העצום אבל גם יודעים שאין תחליף לדולר כמטבע הרזרבה, גם אם כן קונים זהב, אולי בעתיד הרחוק היואן הסיני יאיים על הדולר.
"בשנות ה־2000 החוב האמריקאי היה טריליון דולר וכולם אמרו שזה לא הגיוני. הוא עכשיו 40 וגם ב־50 יגידו אותו דבר, וימשיכו לגלגל אותו הלאה. ובכל זאת הדולר לא נחלש".
אבל מאז 2022 הוא בירידה חדה?
"ברור שזה תלוי מאיפה אתה מתחיל. אתה שוכח שבשנה שלפני הוא עלה. מאז שנות ה־90 למרות שהגירעון עבר מטריליון דולר ל־40 טריליון הדולר לא מתמוטט. כל עוד הבנקים המרכזיים ימשיכו להחזיק אותו כמטבע הרזרבה אפשר להישאר עם חוב גדול יותר ולגלגל אותו הלאה".
מה לגבי השקל דולר?
"רואים התייצבות בשקל, בעקבות ההתערבות של בנק ישראל. בהתחלה הבנק נתן לשוק לעשות את שלו, אבל כשהחלו דיווחים על קשיים של יצואנים ותעשיינים כתוצאה מהתחזקות המטבע, הוא הבין שזה בורח לו והתערב כדי למנוע פגיעה בתעשייה. הוא סימן את התחתית ברמה של 2.8 שקלים לדולר לשנה שנתיים הקרובות, למעט אם יהיה משבר עולמי בדולר, שיחזק את כל המטבעות".
יש מטבע שאתה רואה בו הזדמנות?
"הין היפני. הבנקים המרכזיים הביאו אותו למחיר הזוי של מעל 160 ין לדולר. נדרשה התערבות משותפת של האמריקאים והיפנים כדי לייצב אותו. כעת השוק ימשיך את המהלך. תוך שנה עד שנה וחצי הוא יירד מ־155 דולר ל־135. מבחינת כוח קנייה הוא היה צריך להיות חזק ב־50% מהרמה הנוכחית. לכן יש כאן סיכוי לרווח של 15%־20% מול סיכון להפסד קטן של 2%־4% בלבד".
"הבורסה בישראל היא עסק נהדר"
לפני שנה ויינשטיין אמר שאין יותר יתרון בהשקעה בישראל על פני חו"ל. עד חודש מאי האחרון השוק הישראלי עדיין תפקד טוב מהעולם, אך מאז הוא נשרך מאחור.
כיצד ישפיעו הבחירות בישראל מבחינת השקעות?
"אני לא חושב שלבחירות תהיה השפעה על הבורסה, כן יכולות להיות השפעות למצב הפוליטי. אבל כבר ראינו שלמרות ההפיכה המשטרית, וגם למרות האסון של 7 באוקטובר, הבורסה התאוששה ומגיעה לשיאים שלא יאומנו".
ומה כעת?
"מפה יהיה קשה מאוד לבורסה הישראלית להמשיך את העליות שהיו, עכשיו היא הולכת ביחד עם כל העולם ותעלה עם העולם. יש יתרון לבורסה הישראלית בכך שכל חודש זורמים סכומים מאוד גדולים לחסכון הפנסיוני וחלקו הולך לשוק המניות".
הבורסה עברה בשנה האחרונה למסחר בימי שישי וזה מוכיח את עצמו.
"אני מודה שלא חשבתי שזה יצליח, אבל מסתבר שזה עבד יפה במיוחד עבור המשקיעים הזרים. עכשיו הבורסה רוצה להוסיף שעות מסחר עד 11 בלילה בישראל. אני לא אתפלא אם בהמשך הם יוסיפו בחזרה גם את המסחר ביום ראשון".
השבוע הבורסה פרסמה תוכנית אסטרטגית לגידול שנתי של 15%־18% בהכנסות, והמניה שלה זינקה.
"הבורסה זה מוסד רווחי יוצא מן הכלל. אין לו תחרות. הם יכולים שם לעשות מה שהם רוצים וכולם מרוצים. אף אחד לא פוצה פה אז זה ביזנס נהדר".
"מניית צים עדיין מעניינת להשקעה, אפל יקרה מדי"
אשתקד המליץ יעקב ויינשטיין בראיון לגלובס על מניית צים, והמניה זינקה מאז ב־100%. כשהוא נשאל אם היא עדיין מעניינת, לאחר ההסכם למכירת צים לידי חברת הספנות הפג־לויד וקרן פימי, הוא משיב כי "אישית אני לא מאמין שתהיה עסקה, כי אני לא רואה את המדינה נפרדת ממה שיש לה. למרות שזה טוב לצים וגם לבעלי המניות שלה.
"אבל צים מעניינת להשקעה בלי קשר למכירה. שוק אוניות המשא נמצא בפריחה שלא נראתה שנים, תעריפי ההובלה עלו בצורה חזקה מאוד, ובקווים שבהם צים פועלת יש רווחיות יוצאת מן הכלל. יש לה תזרים מזומנים חיובי עצום, והיא תחלק להערכתי דיבידנדים שיכולים להגיע ל־10 עד 15 דולר למניה (שליש עד חצי ממחיר המניה, נ"א), ומצטברים למיליארד דולר. זה נכס מניב והשקעה מאוד טובה לשנים הקרובות".
המלצה אחרת שלך הייתה להשקיע בברזיל דרך קרן סל EWZ. המדד עלה ביותר מ־20%, מה דעתך כעת?
"יש בחירות בברזיל בתחילת אוקטובר. אם הנשיא הנוכחי לולה הקומוניסט יישאר בשלטון, סביר שיהיו כמובן קצת ירידות, אבל זה לא ישנה הרבה כי גם כך מצב המדינה 'על הפנים'. אבל אם המועמד המתחרה בולסונארו הבן ינצח, זה שינוי חיובי מאוד גדול והבורסה בברזיל מסוגלת לעלות ב־40%־50%".
מה לגבי אפל? לפני שנה טענת שהיא מתומחרת ביתר ונסחרת במכפיל 40 ללא צמיחה?
"אפל היא חברה ממוקדת אבל צריך לזכור שב־2020־2021 המכפיל שלה היה 10 ועכשיו 40, על אותן תוצאות. היא יקרה מאוד, אבל מוחזקת בידי המשקיעים הגדולים שלא רוצים להיפרד ממנה. בניגוד לאלה, וורן באפט מכר חלק כי הוא מסתכל על כך שהמחיר הכלכלי הוא מעבר לכל דמיון. ועדיין הוא נשאר עם החזקה קטנה ששווה הרבה".
השתנתה דעתך על הקריפטו והביטקוין?
"לא. כרעיון השווי שלו מאוד קרוב לאפס. אין כמעט שום שימוש, לא קיבלתי אף פעם הסבר משכנע איך הוא ישנה את כללי המשחק בעולם. כרגע המטבע הוא רק מכשיר נהדר להלבנת הון ועסקאות סמים וגם לייצר לטראמפ 2 מיליארד דולר על כלום. ומנגד המשקיעים המסכנים שקנו הפסידו את הכסף.
"אבל הביטקוין הוא בהחלט נכס השקעה מבחינה טכנית. ברמות המחירים הנוכחיות של 75־80 אלף דולר אני לא קונה, אבל אם הוא יירד ל־50־60 אלף דולר, אני בפירוש אקנה כדי לייצר תשואה. כי בהתנהלות הטכנית שלו הביטקוין יכול להגיע ל־200 אלף דולר בעוד כמה שנים".
"לא רואה בום נדל"ן פה"
ומה דעתך על מחירי הדירות?
"אמרתי גם בשנה שעברה שאני לא רואה בום נדל"ן בישראל ובאמת המחירים הפסיקו לעלות. אבל זה המצב גם בארה"ב, אנגליה למשל במשבר נדל"ן נוראי.
"כולם למדו שאפשר לשכור והמחירים ממש יורדים. בכל העולם הבום הגדול נפסק ואני לא יודע מתי הוא יתחדש. באנגליה יהיה לו מאוד קשה להתחיל מחדש. כן תהיה עלייה איטית במחירים בהתאם לאינפלציה, אבל יהיה קשה לשבור את זה לאורך זמן אם בכלל ולגל העליות להתחדש".
לסיום, עם ותק של 55 שנים בשוק ההון, מה השתנה לאורך השנים?
"זה לא יאומן איזו דרך עבר העולם בזמן הזה, הכי דרמטית שאפשר היה לחשוב עליה, גם השינוי במחירים וגם בזמינות המידע. היום אתה יושב בבית ומקבל אינפורמציה בזמן אמת על אוניה שנפגעה ברגע זה והשינוי במחיר הנפט. בשנת 76 לא היה אינטרנט, הכול היה טלפוני. היינו נותנים הוראה בטלפון ואחר כך מקבלים פלט שאומר קנית במחיר כזה וכזה. פעם שווי חברה של מאה מיליון דולר היה משהו, והיום סופרים בטריליונים.
"אז גם לא היו מדדים, סחרו רק במניות בודדות. היום יש מדדים, אופציות יומיות ואופציות לפי שעות, ועכשיו הבורסות רוצות לעבור למסחר של 24 שעות ביממה כדי להגדיל את הרווחים.
"בעבר משבר התחיל ממיתון כלכלי ורק בעקבותיו הגיעו ירידות בבורסה. מאז 1987 ובטח מאז שנת 2000 סדר הזמנים השתנה: קודם כל יש ירידות בשוק, ורק אחר כך יש את המשבר הכלכלי. כי היום הרווחים הם הרבה יותר בורסאיים ופיננסים מאשר רווחים תעשייתיים של ייצור מוצרים, לכן יש הרבה יותר רגישות בירידות. גם הכי קל זה למכור מניות בלחיצת כפתור".
*** אין באמור ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים האישיים של כל אדם, או משום עצה או המלצה לרכישה או מכירה של מוצר פיננסי כלשהו.
 כתבות
 ני"ע
