עד לאחרונה, מאחורי הירידות המתונות יחסית במדדים הרחבים הסתתרו מחיקות של עשרות אחוזים במניות הבינה המלאכותית. בסוף השבוע האחרון, הירידות כבר הכו בעוצמה גם במדדים עצמם. מדד נאסד"ק השלים נפילה שבועית של כ־10%, החדה ביותר מאז מרץ 2020, ומחק את כל העליות שרשם מתחילת השנה. גם מדד S&P 500 נכנס לטריטוריה של תיקון, כלומר ירידה של מעל 10% מהשיא האחרון שרשם רק לפני חודש וחצי.
● גם הישראליות חטפו: איך תשפיע הקריסה בוול סטריט על ת״א?
● מדד הפאניקה מטפס ובגולדמן זאקס מעריכים: הנפילות בוול סטריט לא הסתיימו
במוקד הסערה ניצבת אנבידיה. מניית החברה, שהפכה לסמל המהפכה, צנחה ביום שישי בכ־14%, והשלימה ירידה של כ־46% בשבעה שבועות בלבד. אל החששות סביב עזיבתו של ג'נסן הואנג ויכולתה של התעשייה להצדיק את השקעות העתק, התווסף גם דיווח ברויטרס שלפיו רשות ניירות הערך האמריקאית בוחנת סוגיות חשבונאיות בחברה.
מהן חברות ניאו-קלאוד?
חברות ניאו-קלאוד הן חברות ענן המתמחות בהשכרת כוח מחשוב לבינה מלאכותית. הבולטות מביניהן: קורוויב, נביוס ואיירן
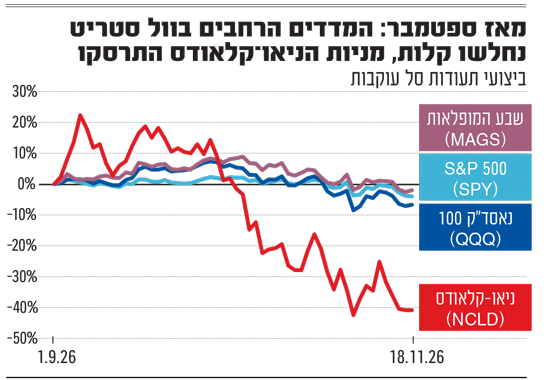
בחלק ממניות הבינה המלאכותית, ה"תיקון" כבר נראה כמו מפולת. קורוויב, נביוס ואיירן, שמקימות חוות שרתים ומשכירות גישה לשבבים ולכוח מחשוב, איבדו כל אחת יותר ממחצית משוויין בשלושת החודשים האחרונים. מניית איירן צנחה בכ־72%, נביוס איבדה כ־63% וקורוויב ירדה בכ־56%. חברות הניאו־קלאוד הללו ממחישות את החשש שבמרכז הסערה: הביקוש עצום, אבל גם הסכומים שנדרשים כדי לממן אותו.
אם לא די בכך, האינפלציה בארה"ב לא מראה בינתיים סימנים של התמתנות, ובפדרל ריזרב נשמעות קריאות להעלאות ריבית נוספות, שיכבידו עוד יותר על שוק המניות. וזה עוד לפני שדיברנו על אפשרות למערכה נוספת באיראן ועל סיכונים גיאו-פוליטיים נוספים. האם האזהרות מ"בועה" היו מוצדקות, אילו סימנים מזכירים משברים גדולים קודמים ולאן זורם הכסף שיוצא מהמניות?
ג'נסן הואנג, מנכ''ל אנבידיה / צילום: ap, Go Nakamura
לפני שנצלול להשוואות היסטוריות ולניתוחים של מחירי המניות, הדוחות של אנבידיה שפורסמו בימים האחרונים הצביעו על תמונה חד-משמעית: הביקושים למוצרים הקשורים לבינה מלאכותית עדיין עצומים. יותר מכל, מעידה על כך תחזית ההכנסות של החברה לרבעון הבא, שעומדת על 130 מיליארד דולר. אבל בשביל המשקיעים זה כבר לא מספיק. הם רוצים לדעת שסכומי העתק שמושקעים בשבבים, במרכזי נתונים ובחשמל ישתלמו בסופו של דבר. לפחות בחלק מהחברות, הספקות הולכים וגוברים.
סמל המהפכה איבד עשרות אחוזים
לפי הערכה שצוטטה בסקירה חדשה של הבנק המרכזי של גוש האירו, היקף ההשקעות ההוניות המצטברות של ענקיות הטכנולוגיה בארה"ב צפוי להגיע ל־5.5 טריליון דולר עד 2030. היקף ההוצאות כבר מתחיל ללחוץ גם על הענקיות העשירות ביותר. אמזון, מיקרוסופט, אלפאבית ומטא הוציאו ברבעון השלישי יחד כ־202 מיליארד דולר במזומן על רכוש וציוד, יותר מכפליים לעומת הרבעון המקביל. הסכום גבוה בכ־26 מיליארד דולר מתזרים המזומנים המצרפי שלהן מפעילות שוטפת באותו רבעון. כלומר, ההוצאות על ההשקעות כבר עולות על המזומן שהפעילות השוטפת מייצרת.
לחצי המימון חריפים במיוחד בחברות הניאו־קלאוד. אותן חברות מחזיקות בצבר הזמנות של עשרות מיליארדי דולרים. הן בונות תשתיות ומשכירות גישה לשבבים ולכוח מחשוב, ונדרשות להוציא סכומים עצומים עוד לפני שהלקוחות משלמים להן לאורך חיי החוזים. אלא שצבר הזמנות מרשים עלול להפוך עבורן למשקולת.
לקורוויב יש אומנם צבר חוזים של יותר מ־130 מיליארד דולר, אבל גם התחייבויות חוב וחכירה של מעל 66 מיליארד דולר ואג"ח שכבר נסחרו לאחרונה בתשואות של 15% כמעט. באיירן החוב נטו זינק בתוך רבעון אחד מ־216 מיליון דולר ליותר מ־4.4 מיליארד דולר. במודל שבו קודם קונים שבבים ומקימים חוות שרתים ורק אחר כך רואים מזומן, הסיכון עולה: התייקרות האשראי, או אפילו חשש שאנבידיה תצמצם את תמיכתה במימון הלקוחות, הופכים את הצמיחה המהירה למשקולת שמכבידה על המניה. מכאן קצרה הדרך לגלי הדף ביתר החברות החשופות להשקעות הענק.
המקלט הבטוח: הדולר האמריקאי בשיא, ולא רק מול השקל
בזמן שמניות הבינה המלאכותית מאבדות גובה, יש נכס אחד שדווקא נהנה מהטלטלה: הדולר האמריקאי. המטבע התחזק בימים האחרונים לשיא שלא נראה מאז אפריל 2025.
מדד הדולר (DXY), שמודד את כוחו מול סל של שישה מטבעות מרכזיים, התחזק ב-6% כמעט מאז תחילת השנה, לכ־104 נקודות - הרמה הגבוהה ביותר מזה 19 חודשים.
גם בישראל מורגשת המגמה. הדולר התחזק בימים האחרונים לרמה של כ־3.28 שקלים במסחר, לעומת כ־3.09 שקלים באמצע אוקטובר. אלא שהפיחות בשקל אינו נובע רק מהמצב הפוליטי והביטחוני, שכן הדולר מתחזק גם מול המטבעות המרכזיים בעולם.
שני כוחות במקביל
מאחורי העליות עומדים שני כוחות שפועלים במקביל. הראשון הוא החשש מהמשך הירידות בבורסות, שגורם לחלק מהמשקיעים להעביר את כספם לנכסים שנחשבים בטוחים יחסית, כמו אג"ח ממשלת ארה"ב, מהלך שעשוי להגביר את הביקוש לדולר ולחזק אותו. השני הוא שינוי הציפיות לריבית בארה"ב. בעקבות נתוני האינפלציה הגבוהים וההתבטאויות הניציות של בכירי הפדרל ריזרב, השווקים מתמחרים לפחות שתי העלאות ריבית נוספות של רבע נקודת אחוז עד אמצע 2027, כאשר הראשונה צפויה כבר בדצמבר.
דווקא כשהמשקיעים מאבדים אמון בחלק מהחברות שהובילו את העליות בוול סטריט, הם ממשיכים לחפש ביטחון בדולר. החששות מהמשך הירידות והציפיות לריבית גבוהה מספקים לו כעת תמיכה משני כיוונים, גם כשהשוק האמריקאי עצמו נתון לטלטלה.
הסקנדל של ג'נסן הואנג העצים את החשש
הסיבה לכך שגלי ההדף מכים בחלקים נרחבים של שוק המניות פשוטה למדי - הגבולות בעסקאות הללו לעיתים מטושטשים. ספקיות שבבים משקיעות בחלק מהחברות שקונות מהן, וענקיות הטכנולוגיה חותמות על התחייבויות ארוכות-טווח לשימוש בתשתיות.
הבנק המרכזי האירופי מצביע על יותר מ-4 טריליון דולר בהתחייבויות מחוץ למאזן של ענקיות הטכנולוגיה. אומנם לא מדובר בהלוואות עתק שכבר נלקחו, אלא בהתחייבויות חוזיות עתידיות, אך הן מעצימות את סימני השאלה סביב הסכומים שהתעשייה כבר התחייבה להוציא, ועד כמה הסיכונים שלה שלובים זה בזה.
כעת התווסף לחששות גורם נוסף - הסקנדל סביב ג'נסן הואנג. עזיבתו את אנבידיה לא יצרה את הסדקים, אבל כן הרחיבה אותם. מכיוון שאנבידיה מסייעת גם במימון לקוחותיה, חילופי ההנהלה מעלים את השאלה אם ובאילו תנאים תימשך התמיכה הזו. החברה אומנם לא הודיעה על שינוי, אך עבור לקוחות שנשענים עליה לצורך התרחבות, זו שאלה מהותית. בשיחת המשקיעים שלאחר הדוחות הדגישה המנכ"לית הזמנית קולט קרס כי החברה תמשיך לנקוט גישה בררנית וממושמעת ביחס לעסקאות מימון. עם זאת, המשקיעים בינתיים לא משתכנעים, והצרות החדשות שנחשפו בסוף השבוע הכבידו עוד יותר על המניה.
סיבה נוספת לסנטימנט השלילי קשורה לשחקן דומיננטי בשוק, קרנות הגידור. חלקן משקיעות באמצעות מינוף, כלומר כסף שהן לוות. כשהמניות יורדות, ההפסדים גדלים, והגופים המממנים עלולים לדרוש ביטחונות נוספים. כדי לגייס את המזומן הדרוש, הקרנות נאלצות לעיתים למכור נכסים נוספים, כולל מניות שהן עדיין מאמינות בהן.
כשקרנות רבות מרוכזות באותן מניות, המכירות של אחת מפילות את המחיר ופוגעות באחרות, מה שעלול לדחוף גם אותן לממש. כך נוצר אפקט כדור שלג שבו הירידות מזינות את עצמן.
הסימנים המקדימים והדמיון ל־2008
מי שזיהתה את הסיכון הזה ממש לפני גל הירידות הנוכחי היא קרן המטבע הבינלאומית. בסקירה שפרסמה, הזהירה הקרן כי המנגנון הזה עלול להחריף ירידות בנכסים הקשורים לבינה מלאכותית. זו אומנם לא הוכחה לכך שזהו המנוע המרכזי לירידות כעת, אלא הסבר לאופן שבו הן עלולות להחריף במהירות.
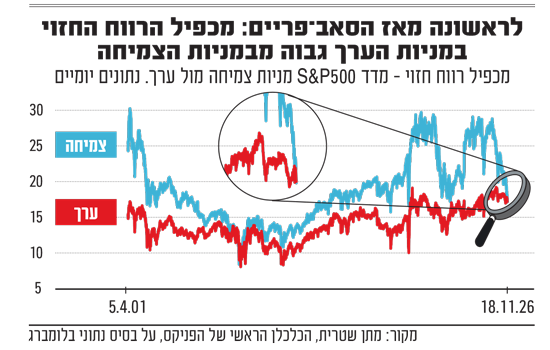
לירידות העכשוויות קווי דמיון מסוימים למשברים גדולים קודמים. מתן שטרית, הכלכלן הראשי של הפניקס, הציג השבוע נתונים שלפיהם מניות הערך ב-S&P 500 נסחרות במכפיל רווח חזוי גבוה מזה של מניות הצמיחה, זו הפעם הראשונה מאז משבר הסאב-פריים ב-2008. אז שיקף ההיפוך את קריסת רווחי הבנקים, שהקפיצה את המכפילים שלהם. הפעם, לפי שטרית, ההיפוך נובע מירידת המכפילים של מניות הצמיחה. כלומר, המשקיעים מוכנים לשלם פחות על הרווחים העתידיים שהחברות מבטיחות.
מניות צמיחה נהנות בדרך כלל מתמחור נדיב יותר, משום שהמשקיעים מצפים שהרווחים שלהן יגדלו במהירות. כשהפרמיה הזאת נשחקת, השאלה אינה בהכרח אם החברה תמשיך לצמוח, אלא אם היא תצמח מהר מספיק כדי להצדיק את המחיר ששולם עליה.
גם בבנק המרכזי האירופי זיהו קווי דמיון מסוימים בין המצב הנוכחי לבין משברים קודמים. "המעבר המהיר למימון באמצעות חוב מעורר הקבלות היסטוריות לבועת הדוט.קום ולבועת הסאב-פריים, ועלול להוביל להשפעות זליגה שיפגעו ביציבות הפיננסית של גוש האירו", נכתב בסקירה שפרסם.
ההבדלים ממשברי העבר הגדולים
אלו אינם קווי הדימיון היחידים בין המצב הנוכחי בשווקים למשברים ההיסטוריים, אך ישנן לא מעט נקודות שונות בתכלית. כלכלנים ומנהלי השקעות בכירים מסרבים לראות בירידות האחרונות את תחילתו של משבר נוסף. במורגן סטנלי, למשל, פרסמו טרם הנפילה בסוף השבוע סקירה חדשה שבה טענו כי הסיטואציה הנוכחית דווקא מייצרת הזדמנויות השקעה במניות מסוימות בוול סטריט, אבל הדגישו כי הם נותרים זהירים ביחס למניות השבבים החשופות להשקעות הבינה המלאכותית.
סרגיי וסצ'ונוק, אנליסט בכיר באופנהיימר ישראל, מרגיע גם הוא, וסבור שחלק ניכר מהלחץ נובע מגורמים טכניים ולא פונדמנטליים. למשל, חשש מרגולציה על מרכזי נתונים בעקבות הישגי הדמוקרטים בבחירות האמצע בארה"ב, ומימושים של מוסדיים שפינו הון לקראת הנפקת אנתרופיק, שהחלה להיסחר ביום חמישי. "כשהשוק יורד מסיבות טכניות, זו הזדמנות השקעה", הוא אומר.
מבחינתו, התמחור הנוכחי בשוק מנותק מהביצועים העסקיים. למרות הדוחות החזקים של אנבידיה, מכפיל הרווח העתידי שלה ירד לרמה של כ-8.5 בלבד. "לא ראינו מאז המשבר הפיננסי הגדול חברות מובילות שוק שצומחות בעשרות ואפילו במאות אחוזים ונסחרות במכפיל רווח חד־ספרתי. זו הזיה", אומר וסצ'ונוק.
ד"ר אילן גילדין, לשעבר הכלכלן הראשי של רשות ניירות ערך וכיום מנהל קרן גידור בקרני פמילי אופיס, מסכים עם האבחנה. "אפשר להתווכח אם אנבידיה פה היא קנייה או לא, זה ויכוח לגיטימי. אבל להגיד שאנבידיה בבועה במכפיל 10? זו אמירה מאוד מאוד קשה".
גילדין אף רואה בירידות האחרונות התפתחות בריאה. "מה שאנחנו רואים הוא לא קריסה של הביקוש האמיתי לטכנולוגיות AI, אלא תהליך הכרחי של התפכחות ותמחור מחדש של הסיכונים", הוא מסביר. "זה היה הרבה יותר מטריד אותי אם זה לא היה קורה".
מעבר לתמחור, גילדין ווסצ'ונוק מצביעים על הבדל מהותי מבועת הדוט.קום. לדבריהם, אז הוקמה כמות אדירה של תשתיות תקשורת ללא ביקוש, בעוד שכיום הביקוש לכוח מחשוב עדיין עולה על ההיצע. "כל בועה נגמרת בעודף היצע", אומר וסצ'ונוק. "בונים קיבולת גדולה מדי, הביקושים לא שם, החברות מורידות מחירים ומפטרות אנשים. אנחנו לא שם". גילדין מוסיף, כי "אם אני צריך לשים אותנו על ציר הזמן, אנחנו נמצאים יותר איפשהו ב־1996-1997 מאשר בינואר 2000. בועות מתפוצצות כשאנשים בטוחים שהם לא יכולים להפסיד. זה לא המצב פה".
תרחיש האימים שבאמת מפחיד את השוק
ובכל זאת, גם האופטימיים מסמנים קווים אדומים שעלולים להפוך תיקון בריא למשבר של ממש. גילדין עוקב מקרוב אחר ירידה חדה בהכנסות, צמצום ביקוש מצד לקוחות הקצה והתרחבות משמעותית של מרווחי האשראי. וסצ'ונוק מזהיר מפני ירידה במחירי שבבי ה־GPU, שמשמשים חלק מחברות הניאו־קלאוד כביטחונות להלוואות, או מקיצוץ פתאומי בהשקעות הענקיות, אם יתברר שאפשר להשיג תוצאות דומות באמצעות אופטימיזציה יעילה יותר של התשתיות הקיימות.
אלא שהחשש הגדול ביותר של וסצ'ונוק נוגע דווקא ל־OpenAI, ובעיקר להשקעות הגדולות שלה בתחום תשתיות המחשוב, המגיעות להערכתו לסדר גודל של טריליון דולר. "זו חברה פרטית. יש לה כסף והיא מגייסת, אבל אין לה סכום אינסופי של כסף, והיא צריכה לעמוד בהתחייבויות שלה", הוא אומר. החשש, לדבריו, אינו רק מפגיעה בחברה עצמה, אלא ממשבר אמון שיתפשט לכל שרשרת ההשקעות והמימון של התעשייה כולה. "מה שהכי מפחיד אותי בשוק, וזה באמת יכול לגרום למפולת בנאסד"ק ב־50%, זה אם משהו יקרה עם OpenAI".
בסופו של דבר, גם אם מהפכת ה-AI תימשך בקצב מהיר, לא כל החברות הפעילות בתחום ישרדו. המבחן הוא כבר לא מי מצליח להקים את חוות השרתים הגדולה ביותר, או להציג את המודל המתקדם ביותר, אלא מי מצליח גם להרוויח מכך.
 כתבות
 ני"ע
