החלטת בית המשפט המחוזי מרכז בלוד לאשר תביעה ייצוגית נגד ארבעה מתוך חמשת הבנקים הגדולים (לאומי, דיסקונט, מזרחי־טפחות והבינלאומי) מטלטלת את המערכת הבנקאית כולה ומציבה סימן שאלה ענק על ההתנהלות בשוק העובר ושב (עו"ש).
● כך מצאה את עצמה מנכ"לית רשת המזון מחוץ לעסק שייסד אביה
● רשות המסים רוצה את כרטיס האשראי שלכם, לא תאמינו למה
בתביעה נטען שהיה על הבנקים בישראל להעניק ללקוחותיהם ריבית על יתרות העו"ש או לכל הפחות ליידע אותם שאפשר להשיא ריבית באמצעות הפקדה לפיקדון. הטענה נשענת על השינוי הקיצוני בסביבה העסקית כשהריבית עלתה גם על החובה וגם על הפיקדונות.
"מחד, הבנקים המחזיקים בכספי הלקוחות אינם מזכים אותם בריבית כלשהי ומנגד, הם עושים שימוש באותם כספים על מנת להפיק הכנסות בגין הלוואות שהם נוטלים", קבע השופט שמואל בורנשטין בהחלטה. "הבנק מפיק ריווח העולה על שיעור הרווח שהיה מפיק אילו שילם ריבית ראויה וסבירה ללקוחותיו. זו התעשרותו המצדיקה את התערבותו של בית המשפט".
נוכח ההשלכות, הבנקים צפויים להגיש בקשת רשות ערעור לבית המשפט העליון. מהודעה שפרסם בנק דיסקונט לבורסה עולה שהבנק שוקל את הצעד הזה בכובד ראש. מהן ההשלכות הפוטנציאליות של ההחלטה, מדוע מומחים חלוקים בנוגע אליה והאם היא בהכרח תיטיב עם הציבור?
"עשיית עושר"
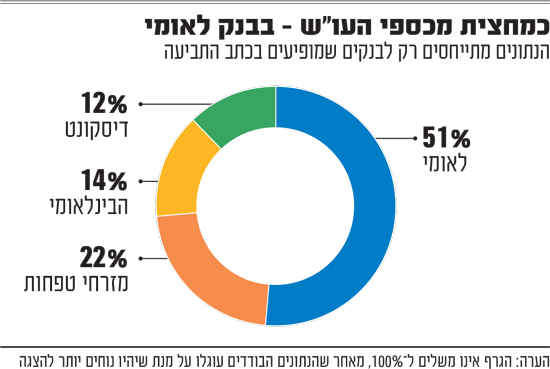
התביעה, שהוגשה על ידי הלקוחות נועם ברודסקי, נטלי שרבן, סער ברודסקי וצבי הוך, באמצעות עורכי הדין יצחק אבירם ושחר בן מאיר, נוגעת לפעילות ארבעה בנקים מרכזיים בשנים 2022־2025 כאשר היקף ההשפעה של כל אחד מהם נקבע לפי גודל הנתח שהוא מחזיק בכספי העו"ש: בנק לאומי מחזיק בנתח הגדול ביותר מבין הארבעה, העומד על כמחצית מכספי העו"ש, אחריו מזרחי טפחות (24%), הבינלאומי (14%) ודיסקונט (12%).
מאחורי החלוקה הזו, טוענים התובעים, עומדים סכומים אדירים: סך הפיקדונות שאינם נושאי ריבית בארבעת הבנקים מוערך סביב 400 מיליארד שקל. הנזק הכולל שנגרם לקבוצה מוערך על ידי התובעים בטווח שבין 3.62 ל־5.06 מיליארד שקל.
במקביל, נגד בנק הפועלים הוגשה תביעה נפרדת שצפויה להגיע לשלב ההוכחות בינואר ושם מוצע כבר מנגנון של הסטת כספים מהעו"ש לפיקדון והשאלה המרכזית שתידון נוגעת לאופן הנגשתו לציבור. חשוב לציין כי בתביעה נגד ארבעת הבנקים מדובר באישור לנהל הליך כייצוגי ולא בפסק דין המטיל חבות והדרך לפסק דין עודנה ארוכה.
השופט בורנשטין אישר את ניהול התביעה הנוכחית בעילה המרכזית של "עשיית עושר ולא במשפט" ודחה עילות אחרות, כמו הטעיה, הפרת חובת אמון והפרת חובת תום הלב. כלומר, התביעה תתנהל על הטענה שהבנקים התעשרו שלא כדין על חשבון לקוחותיהם ולא על הטענות שהם הטעו אותם או שלא נהגו בתום לב.
מומחים וגורמים בענף חלוקים לגבי משמעויות ההחלטה. "יש מידה מסוימת של חוסר הגינות בצורה שהבנקים מתנהלים וברווחים שהם משיגים בשנים האחרונות שצריך להתמודד איתה. לכן, מדובר בהחלטה אמיצה. גם אם משפטית היא קשה או לא נכונה, בסופו של דבר המהלך של השופט יכול להסתיים לטובה עבור הציבור", מסביר עו"ד בענף.
הממונה על ההגבלים העסקיים בעבר, פרופ' דוד גילה, סבור שיש עוד הצדקות להחלטה כזו: "לדעתי, לצד העילות הראויות בהחלטה זו, אפשר היה גם לבסס עילה בהגבלים עסקיים נגד הבנקים על ההתנהלות שלהם בשוק הפיקדונות. בעקבות ההתנהלות הזו, לכל הפחות כל אחד משני הבנקים הגדולים הוא מונופול, עם כוח שוק משמעותי, שנתן ריבית בלתי הוגנת על פיקדונות לקבוצה גדולה מאוד של צרכנים ולכן, מדובר לכאורה במקרים של ניצול לרעה על ידי בעלי מונופול".
בפרקטיקה, בשוק מעריכים כי יקרה אחד מהשניים בעקבות ההליך המשפטי: הראשונה, ההחלטה תשרוד את בית המשפט העליון ולכך תהיה השפעה מיידית. "אם בית המשפט העליון יאשר את התביעה, ההשערה שלי היא שהבנקים ימצאו דרך לסגור הסדר פשרה בסכומים של מיליארדים", אומר עו"ד שעוסק בתחום.
אותו עו"ד מסביר כי במקרה שהעליון יהפוך את ההחלטה, כשלא מעט סבורים שכך יהיה, עצם ההחלטה במחוזי תוביל לשינוי התנהגות מצד הבנקים או הרגולטור, כך ש"כבר בשנה הבאה, הלקוחות צפויים לראות הטבות שייתנו הבנקים על מסגרות העו"ש ושהתחרות תהיה יותר משמעותית".
"טעות גדולה"
מנגד, יש מי שמתריע שהחלטת המחוזי תקדימית ומרחיקת לכת, בין היתר משום שהביסוס של העילה שהתקבלה לוקה בחסר. עורך דין בענף ששוחח עם גלובס, מגדיר את ההחלטה "טעות גדולה מבחינה משפטית" ומעריך שסיכוייה לעמוד בבית המשפט העליון אינם גבוהים. "הרעיון בבנק הוא לא שאתה בא ושם כסף בכספת, אלא שהכסף עובר ידיים והבנק צריך להעמיד לך אותו בכל עת. אין פה עשיית עושר ולא במשפט. זה מרחיק לכת", טוען אותו עורך דין.
עו"ד הלה פלג, מנהלת משותפת בחטיבת הליטיגציה במשרד אגמון עם טולצ'ינסקי שבעבר גם ייצג את לאומי, מסבירה מהו הקושי המשפטי. "ההחלטה מציבה חידוש משפטי מרחיק לכת: היא מבקשת לבסס חובת השבה על עצם רווחיותו של הבנק מיתרות עו"ש, אף שהיחסים בין הצדדים הוסדרו בהסכם ולא הופרה הוראת דין קונקרטית", מסבירה עו"ד פלג. "בנוסף, המחוקק והרגולטור בחרו במפורש במודל של גילוי והעצמת בחירת הלקוח ולא בריבית חובה. קיים קושי ממשי להפוך את דיני עשיית העושר למנגנון של קביעת מחיר בדיעבד למוצר בנקאי".
פלג מוסיפה גם כי "חיוב רטרואקטיבי בהיקפים משמעותיים אינו ניטרלי מבחינה תחרותית או כלכלית. הוא עלול להשפיע על תמחור האשראי והשירותים הבנקאיים לכלל הציבור".
פרופ' מיגל דויטש, מומחה לדיני חיובים, קניין וחוזים, שנמנע מלהביע עמדה נחרצת, מוסיף כי "ההחלטה נוקטת גישה המעוררת שאלות הן במישור הדוקטרינרי והן במישור המדיניות המשפטית הראויה, בכל הנוגע לרוחב התחולה של עילת התביעה בדיני עשיית עושר ולא במשפט, ואופן ההחלה של שיקולי צדק במסגרת עילה זו. קיימת מחלוקת חריפה ביחס לשאלת תחולת דיני עשיית עושר". גם פרופ' יהונתן גבעתי, מומחה למשפט וכלכלה מהפקולטה למשפטים באוניברסיטה העברית, סבור שההחלטה אינה מוצדקת מבחינה משפטית. "אני מקווה שהיא תתהפך בעליון", הוא אומר. "בהחלטתו העלה השופט בורנשטיין את האפשרות שכל מערכת התיווך הפיננסית, שכה חיונית לכלכלה, אינה חוקית".
גבעתי עומד גם על הקושי שבהחלטה מעין זו ועל שינוי התפיסה הבנקאית הכרוך בה, אם תאומץ: "מערכת התיווך הפיננסי, שהבנקים הם חלק ממנה, פועלת באמצעות קבלת כספים מחוסכים והלוואתם ללווים - ובלעדיה, רמת החיים של האזרחים תיפגע באופן משמעותי. כך למשל, הון של אדם שאינו זקוק לו ברגע נתון מועבר באמצעות המערכת ליזם הזקוק לו לפתיחת עסק חדש, על אף שהחוסך אינו מכיר את היזם. החוסך מפקיד את כספו בבנק והיזם פונה לבנק ומקבל הלוואה. כדי שמערכת קריטית זו לכלכלה תתקיים, על המתווכים הפיננסיים להרוויח מפעילותם".
גורם בענף בעל ניסיון בתיקים כאלה הופתע מההחלטה. "זה תקדימי מאוד כי יש פה שינוי של הדין. כולנו עם בטן מלאה על הבנקים שהם מנצלים את זה שאנחנו עסוקים או טרודים, אבל אין לזה בסיס משפטי מוצדק", הוא מסביר. "השופט חרג מניתוח ארוך שנים של דיני הבנקאות, שלא ראו בבעל החשבון בעו"ש כבעל קניין אלא מדובר בחוזה שהבנק צריך להעמיד ללקוח את הכסף בכל עת".
קושי נוסף שגורמים בשוק מצביעים עליו הוא שההחלטה סותרת את עמדת המפקח על הבנקים, הגוף הרגולטורי שמסדיר את פעילותם. המפקח תמך בעמדת הבנקים בהליך ובית המשפט קבע אחרת. מדובר במצב חריג, לפי גורמים בשוק, שטוענים שבית המשפט ברוב המקרים אינו דוחה את עמדת הרגולטור אלא מאמץ או מפרש אותה.
התביעה נגד הבנקים ב־4 נקודות
מה קרה?
בית משפט אישר תביעה ייצוגית נגד ארבעה בנקים בטענה שהיה
עליהם לשלם ריבית על יתרות עו"ש
עמדת התומכים
רואים בהחלטה תיקון הכרחי לחוסר הגינות ברווחי הבנקים,
גם אם משפטית היא שנויה במחלוקת
עמדת המתנגדים
טוענים שההחלטה היא חידוש משפטי מסוכן
שסותר את עמדת המפקח על הבנקים
המשמעויות
אם ההחלטה תישאר, צפויה פשרה של מיליארדים,
אך יש חשש שהבנקים יגלגלו אותה דרך ייקור שירותים אחרים
יתגלגל לציבור?
אמנם הנטייה היא לחשוב שלהחלטה כזו, השולחת מסר חריף לבנקים, יהיו השלכות המוזילות את העלויות ללקוחות בטווח הקרוב או הרחוק בדמות קבלת הטבות בריביות בעו"ש, אך עורכי דין בענף מזהירים מפני השלכות כלכליות שליליות של מהלך כזה על ציבור לקוחות הבנקים.
"חיוב רטרואקטיבי רחב עשוי להשפיע על תמחור המוצרים הבנקאיים משום שעלויות מערכתיות לא פשוט נעלמות", מסביר גורם בענף. "אם יוטלו על הבנקים חיובי השבה משמעותיים בגין העבר, ייתכן שבעתיד הם יתמחרו מחדש מוצרים כדי לשמר איזון כלכלי וניהול סיכונים. לכן, החשש הוא לא רק מהתייקרות נקודתית של אשראי או שירותים, אלא גם מצמצום גמישות הבנקים להציע הטבות ותמחור דיפרנציאלי. עלות רגולטורית או משפטית רחבה עלולה להתגלגל, לפחות בחלקה, לציבור כולו".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
