רשמת השותפויות וראש רשות התאגידים במשרד המשפטים, עו"ד שולי אבני-שהם, שיגרה 22,370 מכתבי התראה לשותפויות לא רשומות, שבהם היא מזהירה את השותפים כי אם לא ישלימו את רישום השותפות כדין תוך 45 יום, יופעלו כנגד העסק סנקציות, ויישלח עדכון לרשות המסים על אי-הסדרת הרישום, כך שהרשות תוכל לפתוח בביקורת נגד העסק, ובבדיקת תשלומי המס של השותפים.
● סמוטריץ' מטיל "וטו" על רפורמת המס בהייטק. לא בטוח שהוא יכול
● התקנות החדשות שיזמי הנדל"ן צריכים להכיר
המהלך נולד בין היתר על רקע ביקורת חריפה שמתח מבקר המדינה על משרד רשם השותפויות, שלא פעל לאורך השנים לאכיפת חובת הרישום, מחדל שהוביל לאובדן מאות מיליוני שקלים מס למדינה בשנה. בביקורת עלה בין היתר, כי שותפים בשותפויות לא רשומות שעושות עסקאות במיליארדים לא הצהירו על היותם שותפים כלל, או שהצהירו על הכנסות בחסר לצורכי מס.
"חובה הקבועה בדין"
במכתבי ההתראה ששוגרו לשותפים צוין, כי "…רישום השותפות הינה חובה משפטית הקבועה בדין, שנועדה להבטיח שקיפות כלפי צדדיים שלישיים, רשויות המס וכלפי הציבור בכלל… ככל שלא תוסדר חובת הרישום, רשמת השותפויות תשקול הפעלת סמכויות על פי דין, ותפעל לעדכן את רשויות המדינה הרלוונטיות, ובכלל זה רשות המסים".
השימוש בשותפויות כצורת התאגדות לניהול פעילות עסקית נפוץ בעיקר בזכות הקלות והפשטות שבהקמתן, ולכן רבים ממשרדי עורכי הדין, פירמות ראיית החשבון, משרדי אדריכלים, קליניקות של רופאים פרטיים ועוד - מאוגדים כשותפות.
שותפות נחשבת יישות "שקופה" לצורכי מס. אין לה תיק מס הכנסה, והיא אינה נדרשת להגיש דוח שנתי על הכנסותיה לפי פקודת מס הכנסה. הכנסות השותפות ממוסות במסגרת תיקי מס ההכנסה של השותפים, כל אחד לפי חלקו בהכנסות. ואולם כאן מתחילה הבעיה: בביקורת שנערכה, מצא מבקר המדינה כי שותפים רבים אינם מדווחים על היותם שותפים בשותפות או מדווחים על הכנסות בחסר לצורכי מס.
מנתונים שפורסמו בדוח מבקר המדינה בנוגע לשותפויות עולה, כי בשנים 2017-2023 פעלו בישראל כ-43 אלף שותפויות, בעלות מחזור עסקאות מצטבר של 1.535 טריליון שקל, אך 93% מהשותפויות הפעילות לא נרשמו אצל רשם השותפויות (39,844 מ-42,868 שותפויות). מחזור העסקאות השנתי הממוצע של השותפויות שלא נרשמו עומד על 196 מיליארד שקל.
המבקר מצא, כי רשם השותפויות לא נקט פעולות לאכיפת חובת הרישום, וכי סכום הקנס על אי-רישום שותפות לא עודכן משנת 1975, ועומד על 15 לירות לשותף לכל יום שהשותפות פועלת בלי שנרשמה - שווה-ערך לפחות מאגורה אחת כיום. בנסיבות אלה, נפגעת ההרתעה נגד אי-דיווח על שותפויות.
26 אלף לא רשומות
כיום רשומות ברשות התאגידים כ-8,000 שותפויות, אך הרשמת קיבלה לאחרונה נתונים על כ-26 אלף שותפויות שפתחו תיקי מע"מ ברשות ואינן רשומות אצלה. הליך הפיקוח המשולב עם רשות המסים אפשר לה להגיע למידע שאינו נגיש באופן עצמאי, לאתר את השותפויות שלא נרשמו ולהתחיל בפנייה ממוקדת.
לדברי רשמת השותפויות וראש רשות התאגידים, עו"ד אבני-שהם, "רישום שותפויות בפנקס השותפויות אינו רק חובה משפטית, אלא אבן יסוד בהבטחת השקיפות, הגנה על הציבור וביסוס מסחר הוגן ובטוח בישראל. אנו קוראים לכל בעלי השותפויות לפעול בהתאם להנחיות ולהסדיר את הרישום בהקדם. רשות התאגידים תפעל לסייע לשותפויות להשלים את הרישום בקלות וללא בירוקרטיה עודפת".
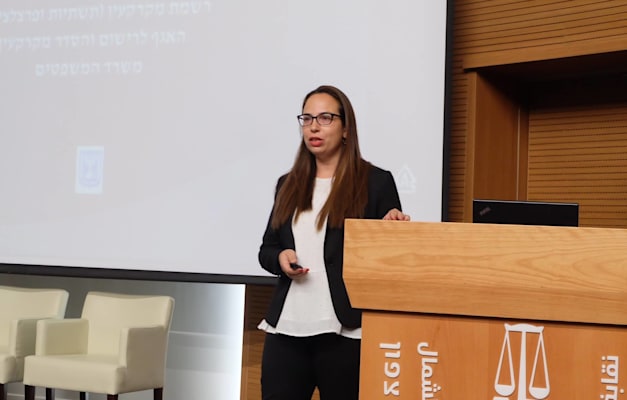
עו''ד שולי אבני-כהן, ראש רשות תאגידים / צילום: באדיבות לשכת עורכי הדין מחוז צפון
לדברי עו"ד ד"ר עומר נירהוד, מומחה לממשל תאגידי, "רישום שותפות אינו יוצר את השותפות, אלא מעניק לה מעמד רישומי בהתאם לפקודת השותפויות. המחוקק קבע במפורש כי אי־רישום אינו מבטל את עצם קיומה של השותפות. לכן 'שותפות לא רשומה' אינה בהכרח עסק בלתי חוקי, או עסק שאינו מוכר לרשויות המס".
לדבריו, הדרישה לרישום מיידי של שותפויות הפועלות שנים ללא רישום עלולה ליצור בעיות קשות לעסקים. "שותפויות רבות בישראל פועלות זה שנים כעסק משותף, רשומות במע"מ, מנהלות חשבון בנק, מוציאות חשבוניות, מעסיקות עובדים ומדווחות לרשות המסים, אך לא נרשמו במקביל אצל רשם השותפויות. במשך שנים התאפשר מצב זה. הסדרת פער רישומי בן-שנים עלולה להיות רחוקה מעניין טכני עבור עסק פעיל. לאחר רישום השותפות היא מקבלת מספר שותפות במרשם, ובמקרים שבהם הדבר מחייב גם התאמת הרישום או מספר העוסק ברשות המסים, עלולות להתעורר השלכות רוחב: עדכון חשבונות בנק ומערכות סליקה, מערכות הנהלת חשבונות וחשבוניות, חוזים עם לקוחות וספקים, הרשאות והוראות קבע, ביטוחים, רישיונות, העסקת עובדים והתקשרויות נוספות שנבנו שנים סביב הזיהוי הקיים של העסק".
"כיצד ראוי להסדיר"
"מכאן", מוסיף נירהוד, "שהוויכוח אינו בשאלה אם יש לקיים את החוק, בוודאי שיש לקיימו, אלא כיצד ראוי להסדיר כיום, באופן מידתי ומעשי, מצב שהרשויות עצמן אפשרו להתקיים לאורך שנים. דווקא משום שמדובר במהלך רוחבי הנוגע למספר רב של עסקים פעילים, נדרש מנגנון מעבר מסודר שיבטיח שהסדרת המרשם לא תיצור שלא לצורך 'אירוע מעבר' עסקי ומשפטי. יש קושי בכך שהפתרון לכשל המערכתי יוטל כעת במלואו ובבת אחת על העסקים, לרבות העלויות והסיכונים הכרוכים בשינוי מערכות ותיקות, ובפרט כאשר ניתנים להם 45 ימים בלבד להסדיר מצב שהמדינה עצמה אפשרה להתקיים במשך שנים".
רו"ח אורי עזרא, יו"ר קבוצת אליוט גלובל ישראל, מוסיף כי "בפרקטיקה המקובלת מרבית השותפויות אינן רשומות, ופנו רק למע"מ כדי להנפיק מספר שאיתו הן ידווחו לרשויות המס ויעמדו באופן חוקי עם שלטונות המס. כעת, בעקבות דרישת הרישום במהירות, עלולות להתעורר בעיות במסגרת 'חשבוניות ישראל' (חובת אישור חשבוניות בזמן אמת מול רשות המסים, א' ל' ו'), שכן אם המערכת שלהם תזהה עסק חדש שמפיק חשבוניות רבות (שכן בפועל זה לא עסק חדש) עלולה המערכת לעצור את העסק ולא לאשר הפקת מספר הקצאה. כמו כן, אם השותפים יקימו שותפות מוגבלת, ייתכן שרשות המסים תטען למכירת הפעילות מהשותפות הלא רשומה לחדשה, ואז יהיה חיוב במס ו/או דיווח תוך חודש ימים לפי סעיף 104 לפקודה".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
