האם מסתמן קאמבק של המשקיעים הישראלים למדד S&P 500? עד לפני שנתיים השאלה הזו הייתה נראית מוזרה - באותה עת נהרו הישראלים למדד הדגל האמריקאי שכולל את מניותיהן של 500 החברות הגדולות בוול סטריט, ובראשן ענקיות הטכנולוגיה (7 המופלאות). בשנים 2023-2025 הזרימו אליו מסלולי הגמל, ההשתלמות והפנסיה כ-150 מיליארד שקל.
● ג'יי.פי מורגן: מה יקרה בבחירות, ואיך יושפעו האג"ח של ישראל?
● המחקר שחשף את אפקט ההדבקה של סנקציות, ואיך הוא משפיע על מדינות
הסיבה לכך הייתה תשואת יתר משמעותית שהציג S&P 500 על המדדים המקומיים בישראל, מתחילת שנת 2023 ובמחצית הראשונה של 2024. כתוצאה מכך צברו המסלולים שהשקיעו בו בחסכונות ארוכי הטווח מעל 200 מיליארד שקל (קרוב ל-10% מכלל החסכונות). יחד עם פוליסות החיסכון וקרנות הנאמנות, הצטברו במכשירי ההשקעה העוקבים כ-300 מיליארד שקל.
אלא שאז הגיע מבצע הביפרים בלבנון בספטמבר 2024, והמשקיעים ראו איך הכסף שהזיזו ל-S&P 500 פיגר בתשואות אחרי מדדי הבורסה המקומית, כשהאחרונים הכפילו את ערכם ויותר מאז - ורצו אף הם לקחת חלק בחגיגה. התוצאה: בשנה האחרונה המגמה בתנועות הכספים התהפכה, כשמשקיעים העדיפו להחזיר את הכסף לישראל, גם אם באיחור ניכר.
כך, החל מאמצע השנה שעברה נעצרה בחריקת בלמים העברת הכספים למדד האמריקאי, כשלפי נתוני גמל נט מאז ספטמבר 2025 יצאו מהמסלולים הללו בפנסיה ובגמל 33 מיליארד שקל.
המגמה שוב משתנה?
אלא שבחודשים האחרונים המשקיעים שוב תוהים האם הגיע הזמן לחזור למדד האמריקאי, לאחר שמטוטלת התשואות שוב זזה. מאז אמצע השנה הנוכחית ה-S&P שוב מניב תשואות עודפות על המדדים בישראל, שפתאום נתקעו. התוצאה היא שגם התשואה במסלולי המניות בחיסכון ארוך הטווח, שכוללים מניות בארץ ובחו"ל, הפכה להיות חלשה יותר מאשר המדד האמריקאי שזוכה לפריחה מחודשת.
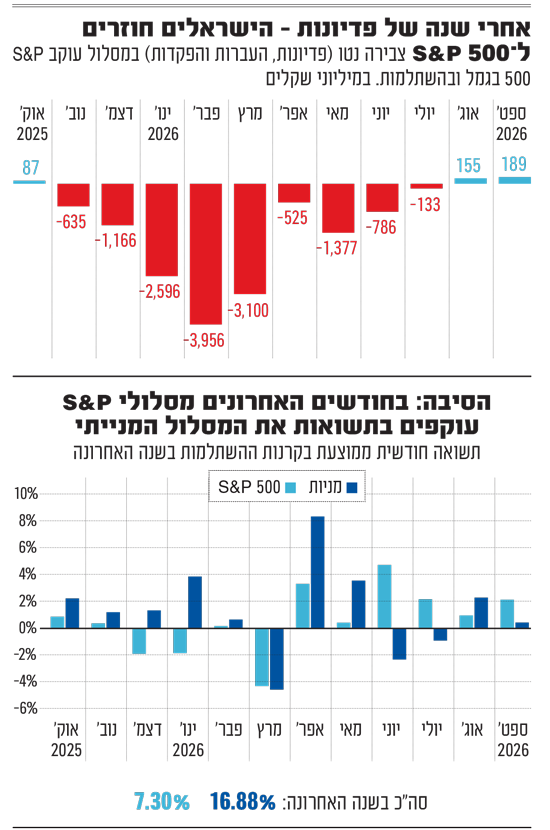
כך, בעוד שבסיכום השנה האחרונה התשואה במסלול S&P 500 היא 7% בלבד מול 17% במסלול המנייתי, הרי שבארבעת החודשים האחרונים התמונה התהפכה והמסלול העוקב אחר המדד האמריקאי זינק ב-10.4% מול מינוס חצי אחוז במסלול המניות.
ההשלכות על תנועת הכספים היא כמעט מיידית. לפי בדיקה של ישראל עטיה, מנכ"ל המרכז לתכנון פיננסי, יציאת הכספים ממסלולי ה-S&P 500 התמתנה משמעותית, מקצב חודשי של 3-5 מיליארד שקל באוקטובר 2025-יולי 2026, לקצב של 1.3 מיליארד שקל בחודשיים האחרונים.
בהתאמה לכך, הצבירה נטו של המסלולים הללו (הפקדות בניכוי בכסף שיצא מהם) הצטמצמה למינוס 133 מיליון שקל בלבד, ולאחר מכן עברה באוגוסט האחרון לצבירה חיובית בהיקף 155 מיליון שקל. המגמה נמשכה גם בספטמבר עם צבירה חיובית של 189 מיליון שקל. "מדובר בסימן להתייצבות ואף לשינוי במגמת הצבירה", מעריך עטיה.
שלושה גופי גמל ופנסיה גדולים בישראל מאשרים לגלובס, כי גם אצלם מרגישים תחילתו של שינוי המתפתח בתנועת הכספים. לדברי אחד מהם, בחודשים האחרונים "יש הסטה ממסלולי ישראל לחו"ל כשחלק מהכסף זולג למסלולים מחקי מדד S&P 500".
יובל באר אבן, מנהל השקעות העמיתים במגדל ביטוח ופיננסים, מאשר כי "אכן יש מגמת שיפור קלה בצבירה של מסלולים מחקי S&P 500, אחרי חודשים שליליים". אלא שהוא מסייג כי "מוקדם לקבוע שאנחנו לקראת קאמבק. עד לפני חודשיים מסלולי מניות ישראל צמחו בחדות ולאחרונה נרשמה התמתנות, אולי בציפייה להתבהרות הבחירות והמצב הביטחוני".
גורם נוסף מציין כי "מאז מבצע הביפרים, הציבור הישראלי ראה בשוק המקומי אלטרנטיבה טובה בגלל התשואות, וכולם רצו להסיט כספים למסלולים מוטי ישראל. אפשר היה לראות זאת גם בכך שגופים שהיו מוטים לישראל, כמו כלל, אנליסט ואינפיניטי, הובילו את צמרת התשואות ונהנו מהעברות כספים מהמתחרים".
התחזקות הדולר משפיעה
שינוי המגמה ניכר גם בהתנהלותם של מנהלי הכספים המוסדיים. מתחילת השנה רבים מהם טוענים שכעת, אחרי העליות החדות בישראל, הם מסיטים כספים לחו"ל ורובם כבר לא מזהים המשך פוטנציאל עליות גדול בשוק המקומי. "החשיפה לישראל של המוסדיים הולכת ומתמתנת, כולם מגדילים כבר תקופה את החלק של חו"ל על חשבון ישראל", אומר הגורם שמדגיש כי "כך גם מנהלי הכספים שרכבו על הגל הזה הרבה זמן".
לדבריו, יש לכך מספר סיבות. "השוויים של החברות בארץ הגיעו לרמות גבוהות שלא ראינו הרבה שנים, ולכן זה זמן להרחיב בחזרה את החשיפה לחו"ל. בנוסף, הציבור מקטין חשיפה לשוק המקומי לקראת הבחירות. מבלי להיכנס לפוליטיקה, המצב כעת הוא פיפטי-פיפטי וכל צד יכול לנצח. משקיע שלא רוצה להמר על תוצאות הבחירות אומר לעצמו 'אני מזיז כסף החוצה כדי להיות בצד הבטוח יותר'. בנוסף, אם אחרי הבחירות לא תהיה אחריות בניהול התקציב אלה דברים שיש להם משמעות והשפעה על הבורסה".
באר אבן ממגדל מסכים ומעריך כי "סביר שהשיפור במסלול מחקה s&p 500 נובע מחוסר הוודאות הפוליטית והביטחונית, כשגם התחזקות הדולר יוצרת השפעה פסיכולוגית". אלא שלדבריו צריך לזכור שזו אותה מטוטלת שפעלה הפוך קודם לכן: "כך היה גם להיפך בעבר, ייסוף של השקל הביא לפגיעה בתשואה ולשיח על האם יש צורך בחשיפה למט"ח וכמה".
התחזקותו המחודשת של הדולר מול השקל היא איתות נוסף לחוסר הוודאות בישראל, ומגיעה עם התחזקותו שוב מול סל המטבעות בעולם. התחזקות הדולר תורמת לתשואת מסלולי מדד S&P 500, כאשר למעשה חלק גדול מהתשואה במסלול בחודשים האחרונים הגיעה הודות להתחזקות הדולר מול השקל בשיעור של 9%.
לדברי עטיה, "בחודשים אפריל עד ספטמבר, השיגו מסלולי S&P 500 בגמל ובהשתלמות תשואה מצטברת חיובית דו ספרתית. ייתכן כי חלק מהחוסכים מושפעים מתשואות החודשים האחרונים, משינויים בשערי המטבע ומהסנטימנט בשווקים, ולא רק משיקולי השקעה ארוכי טווח".
מה כדאי לעשות
לדברי באר אבן ממגדל, "בטווח הארוך אנחנו מאמינים בעקרון פיזור ההשקעות, ולכן בעינינו תמהיל של מניות חו"ל ומניות ישראל הוא נכון, כשמי שמבקש חשיפה למניות, מסלולי מניות מעניקים חשיפה רחבה לישראל, ארה"ב, אירופה, שווקים מתעוררים ועוד, בצורה יחסית מאוזנת לצד חשיפת מט"ח ממותנת. בעינינו זה פתרון השקעתי נכון".
עטיה מהמרכז לתכנון פיננסי מסכים ומציין כי "השינויים ממחישים היטב את הסיכון שבניסיון לתזמן את השוק. כדאי לחוסכים לבחון את מסלול ההשקעה בהתאם לאופק החיסכון, לרמת הסיכון ולפיזור הנכסים ולא להחליף אסטרטגיה בכל פעם שמדד אחר מוביל בתשואות. חוסכים עלולים לקבל החלטות על סמך תשואות שכבר הושגו, ובכך לשנות אסטרטגיה דווקא כשהמגמה בשווקים מתחילה להתהפך. מעבר בין מסלולים אינו בהכרח טעות ולעיתים הוא נדרש כדי להתאים את ההשקעות לגיל, למצב הכלכלי או לסיכון בין אפיקי ההשקעה. הבעיה מתחילה כאשר ההחלטה מבוססת רק על השאלה איזה מדד הוביל לאחרונה".
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל
קוד האתי
המופיע
בדו"ח האמון
לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה
אוטומטית ולא יפורסמו באתר.
 כתבות
 ני"ע
