הכתבה מטעם בנק הפועלים
לרכוש דירה זה מהלך שנעשה פעם או פעמיים בחיים. משכנתא, לעומת זאת, יכולה ללוות אותנו עד שלושים שנה. בפער הזה, בין עסקה בודדת לרכישת דירה להתחייבות ארוכה של הלוואה למימון הרכישה, יכולות לקרות טעויות. ההיגיון של רוב הרוכשים הוא לינארי: קודם מוצאים דירה, אחר כך פונים לבנק. אבל היועצים המנוסים בשוק אומרים משהו הפוך: התהליך הבנקאי צריך להתחיל לפני החיפוש, לא אחריו.
משכנתא היא גם לא מוצר מדף. היא נבנית מול כל לקוח בנפרד, ובנק הפועלים מציע ללקוחותיו מוצרים נלווים למשכנתא ומתאים אותם בעזרת יועצי המשכנתאות לצרכים של כל לקוח ולקוח. תפקידו של יועץ המשכנתאות בבנק הוא לסייע בהתאמת המשכנתא לצרכים המשתנים בחיים, ובמקרים מסוימים גם להביא לחיסכון בעלויות המימון.
אז איך ניגשים לתהליך, איך מתאימים משכנתא ללווים ואיך בוחרים מוצרים נלווים? כפיר רמז, ממערך המשכנתאות של בנק הפועלים עם התחנות שחייבים לעבור בהן בדרך.
שלב 1: כמה הון עצמי צריך לקניית דירה ראשונה?
הטעות הראשונה שרוכשים רבים עושים היא לחשוב שההון העצמי שלהם צריך לכסות רק את הפער בין מחיר הדירה למשכנתא. במציאות, יש שורה של הוצאות נלוות, כגון: מס רכישה, שכר טרחת עורך דין, דמי תיווך, שמאות, ובסופו של דבר גם ריהוט, שצריכים להילקח בחשבון, מעבר להון העצמי המינימלי הנדרש לתשלום מחיר הדירה.
בנק ישראל קבע את שיעורי המימון המקסימליים, כלומר את הסכום המקסימלי של המשכנתא שניתן לקבל: 75% מערך הנכס בדירה יחידה, 70% בדירה חליפית (למשפרי דיור), ורק 50% בדירה להשקעה. המשמעות: זוג צעיר שקונה דירה ראשונה ב-2 מיליון שקל חייב להביא לפחות 500 אלף שקל הון עצמי, ועוד כ-100 עד 150 אלף שקל נוספים לכל אותן הוצאות שסביב העסקה.
"אני רואה הרבה זוגות שמגיעים אליי אחרי שהם כבר חתמו על חוזה לרכישת הדירה, ורק אז מתחילים לחשב", אומר כפיר ענבר, מנהל משכנתאות של אזור צפון, חיפה ושרון בבנק הפועלים. "זה הרגע הכי לא נוח לגלות שחסר סכום נכבד למס רכישה. יש כאן תבנית חוזרת: הם מגיעים עם הון עצמי של, נגיד, 600 אלף שקל, ומחשבים אחורה איזו דירה הם יכולים לקנות. אבל אז מגיע מס הרכישה, שגובהו נקבע בהתאם לסוג הנכס, למאפייני הרוכש ולמדרגות המס העדכניות. לזה יכול להתווסף שכ"ט עורך דין, דמי תיווך, שמאות, וההוצאות של המעבר עצמו. פתאום מ-600 אלף שקל נשארים 480, וההון העצמי שהיה אמור להיות 25% הפך ל-20%. כדאי לעשות את החישוב הזה בשקט, לפני שהלקוח חתם על החוזה לרכישת הדירה".
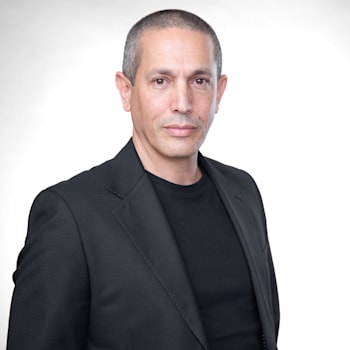
כפיר ענבר, מנהל משכנתאות של אזור צפון, חיפה ושרון בבנק הפועלים / צילום: ענבל מרמרי
מעבר לחשבון הפורמלי, ענבר מדגיש נקודה שרבים מפספסים: "יש עצה שאני נותן כמעט לכל זוג צעיר. אל תרוקנו את החיסכון עד השקל האחרון בשביל להגדיל את ההון העצמי. משכנתא נלקחת לעד שלושים שנה. בשלושים שנה יכולים לקרות אירועים שונים כמו תקלות בבית, מעבר עבודה, תקופות שההכנסה יכולה לרדת. הבנק לא מכיר את החיים שלכם, הוא מכיר את החשבון. לכן כדאי לשמור חיסכון של שלושה עד שישה חודשי החזר בצד. החיסכון הזה גם יכול למנוע מרוכשים להיכנס ללחץ בשנה הראשונה, שהיא בד"כ השנה הקשה ביותר בכל תהליך של רכישת דירה".
שלב 2: איך הבנק מחשב יכולת החזר למשכנתא?
וכאן, לדברי ענבר, נכנס הפער בין נתונים לפרשנות: "מחשבון לא רואה, למשל, שההכנסה הגבוהה של הלקוח מורכבת מבונוסים משתנים ולא משכר קבוע. הוא לא רואה שיש בעו"ש שלוש הוראות קבע עבור ליסינג של רכב שיסתיים בעוד שנתיים. אני רואה. וכל אחד מהדברים האלה יכול לשנות את החישוב של יכולת ההחזר.
"כשההכנסה של הלקוח משתנה מחודש לחודש, אני מבקש נתונים של תקופה ארוכה יותר. אני רוצה לראות מגמות, לא רק ממוצעים. עצמאי שההכנסה שלו עלתה משנה לשנה, אני יכול לתת לו תנאים אחרים מעצמאי שההכנסה שלו יציבה במקום או יורדת. הבנק לא רוצה להעניש על אי-ודאות, הוא רוצה להבין אותה. וזה משהו שרק בשיחה אישית אפשר להעביר".
שלב 3: מה זה אישור עקרוני, ולמה הוא חשוב?
אישור עקרוני הוא הצהרת כוונות עקרונית של הבנק: הוא מוכן, על סמך הנתונים שהצהרתם עליהם בבקשת המשכנתא לגבי הכנסות, התחייבויות, העסקה המתכוננת ועוד, לתת לכם משכנתא בסכום ובתנאים מסוימים. על פי הוראות בנק ישראל, האישור תקף ל-24 יום לפחות, בהם עליכם להמציא מסמכים לאימות ההצהרות שלכם ואת הבטחונות הנדרשים ע"י הבנק. לאחר תקופת תוקף האישור העקרוני, תוכלו לקבל אישור עקרוני חדש שהריבית בו עלולה להשתנות.
רוכשים חכמים מבקשים אישור עקרוני עוד לפני שהם יוצאים לחפש דירה. הסיבה כפולה: ראשית, זה מגדיר להם תקציב אמיתי. שנית, כשמוצאים דירה, יש להם יתרון על פני קונים שעדיין לא פנו לבנק. בנק הפועלים אף מעודד את לקוחותיו להגיש בקשת משכנתא ולקבל אישור עקרוני בשלב מוקדם בתהליך, מתוך רצון לראות את התהליך מתקדם ומסתיים במהירות.
"רוב האנשים חושבים שהאישור העקרוני הוא שלב באמצע הדרך. אני ממליץ להפוך אותו לשלב הראשון", מסביר ענבר. "אני ממליץ ללקוח לפנות לבנק לפני שהתקשר בחוזה לרכישת דירה מסוימת ויש לו כיוון כללי. לאחר קבלת האישור העקרוני והאור הירוק העקרוני מהבנק, ללקוח תהיה תמונה ברורה יותר לגבי סכום המשכנתא שהוא יוכל לקבל ותנאיה והוא יוכל להתקדם עם עסקת הרכישה עם יותר ביטחון.
"האישור העקרוני נותן שני יתרונות שרוב הרוכשים לא מכירים. הראשון הוא כלכלי: אישור עקרוני עשוי לחזק את מעמדו של הקונה במשא ומתן, מול מוכר ששוקל אם להמתין שלושה שבועות למישהו אחר שרק מתחיל את התהליך.
"היתרון השני הוא ניהול זמן: התהליך של רכישת דירה בישראל דורש רצף של הליכים משפטיים ובנקאיים, ואם לא מתחילים אותו בסדר הנכון, מגיעים למצבים של לחץ. יש לי לקוחות שקיבלו אישור עקרוני שבועיים לפני שהם מצאו דירה, וסגרו את כל התהליך בחודשיים בלי דרמה. יש לי לקוחות שהתחילו אחרי החתימה על חוזה הרכישה של הדירה, וסחבו את זה חצי שנה, עם עצבים".
שלב 4: איך מחליטים על תמהיל המשכנתא?
לפי הרגולציה, לפחות 1/3 מסכום המשכנתא צריך להילקח במסלול בריבית קבועה (צמודת מדד או לא צמודה). בחירה בין מסלולי ריבית היא בעצם בחירה בין ודאות לגמישות. מסלול בריבית קבועה לא צמודה מגן מפני עליית ריביות במשק ומפני אינפלציה, אבל בדרך כלל יקר יותר בתחילת הדרך. מסלול משתנה על בסיס פריים זול היסטורית, אבל חשוף לשינויים בריבית המשק. מסלול בריבית משתנה כל חמש שנים הוא פשרה נפוצה בין השניים. אין תמהיל אחד נכון, ומה שמתאים למשק בית אחד לא בהכרח מתאים לאחר.
וכאן, אומר ענבר, נמצאת התשובה לשאלה שהוא נשאל הכי הרבה: למה צריך יועץ משכנתאות בבנק בעולם שבו כל המידע נגיש. "מחשבון יראה לך תמהילים סטנדרטיים ויציג מספרים. אני מתחיל מהצד השני. אני שואל את הלקוח אם הוא מצפה לשינויים בהכנסה החודשית. אם יש לו קרן השתלמות שהופכת נזילה בקרוב. אם בת הזוג הסטודנטית צפויה להתחיל לעבוד או ממשיכה לתואר שני. אם ההורים שלו מבוגרים והוא צופה שיצטרך לעזור להם כלכלית או שההוצאות צפויות לגדול בגלל תכנון להרחבת המשפחה ועוד. תשובה לכל אחת מהשאלות האלה יכולה לשנות את התמהיל.
"ניתן לבחון, לדוגמה, זוג שיודע שבעוד שש שנים תהיה לו נזילות של 200 אלף שקל מקרן השתלמות. במקום שמלוא סכום המשכנתא יהיה בריבית קבועה ל-30 שנה, אפשר לשקול תמהיל שיש בו רכיב גדול יותר של מסלול בריבית משתנה כל חמש שנים או משתנה פריים, מתוך הנחה שבעוד שש שנים הם יוכלו לבצע פירעון מוקדם. במסלול משתנה פריים לא נגבית עמלת היוון בעת ביצוע פירעון מוקדם ובמסלול משתנה כל חמש שנים עמלה זו לא תגבה אם הפירעון המוקדם יעשה במועד שינוי הריבית, ולכן מסלולים כאלה עשויים לאפשר להם להימנע מתשלום עמלה בביצוע פירעון מוקדם, ובמקרים מסוימים להביא לחיסכון בעלויות המימון. אבל זו דוגמה אחת בלבד, ולא מרשם. הדבר החשוב באמת הוא לבנות את התמהיל שמתאים לכם.
"אני מזכיר גם משהו שרוכשים רבים לא שמים אליו לב: תקופת המשכנתא. אנשים באים ומבקשים 30 שנה כברירת מחדל, כי ההחזר החודשי נמוך יותר. אבל שלוש שנים נוספות של משכנתא יכולות לעלות מאות אלפי שקלים בריבית. אני עושה לפעמים חישוב פשוט מול הלקוח: הנה ההחזר ל-25 שנה, הנה ההחזר ל-30 שנה, הנה סך הריבית שתשלם בכל אחת מהאפשרויות. פתאום הבחירה נראית אחרת".
שלב 5: מה חשוב לבדוק לפני לקיחת המשכנתא?
לפני שאתם חותמים על חוזה ההלוואה של המשכנתא, בדקו: מה הריביות בכל אחד מהמסלולים ולא רק הממוצע; ההצמדות (למדד, לפריים, לאג"ח); ביטוחי החיים והמבנה הנדרשים; ומועד החיוב החודשי שנוח לתזרים שלכם.
"החתימה על חוזה ההלוואה של משכנתא היא הרגע הכי גדול כלכלית עבור רוב האנשים", מסכם ענבר. "אני תמיד אומר ללקוחות שלי: גם אם יש לחץ, יש עורך דין שממתין, יש מוכר שדוחף - אל תחתמו אם משהו לא ברור. תבקשו זמן נוסף. תבקשו הסבר חוזר. הבנק לא הולך לשום מקום. התפקיד שלכם הוא להגיע לפגישה הזאת עם כל שאלה שיש לכם עד שהדברים ברורים לכם. בסופו של דבר, זו המשכנתא שלכם, וזה הבית שלכם".
שלב 6: תוכניות נלוות, או מה קורה אחרי לקיחת המשכנתא
ומה קורה אחרי שנוטלים את המשכנתא? "החיים לא נעצרים ברגע החתימה על חוזה ההלוואה", מסביר ענבר. "לקוח שהצטרף אלינו לפני שש שנים, נולדו לו שני ילדים בינתיים, החליף עבודה פעם, ושיפץ את הדירה. כל אחד מהאירועים האלה יכול היה להיות אירוע כלכלי מלחיץ, אם לא היה מתוכנן מראש בתמהיל שלו".
בבנק הפועלים, אומר ענבר, קיימות כמה תוכניות נלוות. "חודש חופש בשנה" מאפשרת בהתאם לתנאי התכנית לבקש לדחות תשלום חודשי אחד בכל שנה קלנדרית, וניתן לבקש אותה בתקופות שבהן ההוצאות גדולות במיוחד, למשל בעקבות אירועים משפחתיים או חופשה בחו"ל. "לוקחים עכשיו ומתחילים לשלם עוד שנתיים" מאפשרת כבר בעת נטילת המשכנתא לבקש דחייה מלאה או חלקית של התשלומים החודשיים לתקופה של עד שנתיים, ויכולה להתאים למי שנוטל משכנתא לדירה שטרם נמסרה ומשלם במקביל שכר דירה.
"אני חושב על משכנתא כמסגרת שנועדה לתמוך בחיים, לא כמסגרת שהחיים צריכים להתאים את עצמם אליה. לקוח שהתקשר אליי חודש אחרי הלידה של הבן השני שלו, לחוץ כי קשה לו לסגור את החודש, יכול במקרים מסויימים לבקש לדחות את תשלומי המשכנתא לתקופה של עד שלושה חודשים. הריבית על הסכום הנדחה מתווספת ליתרה, נכון, אבל בשלושת החודשים האלה הוא לא חייב לבחור בין תשלום המשכנתא לבין תשלום ההוצאות הכרוכות בלידה של הבן. זה יכול לסייע ולהקל על הלקוח בתקופה זו".
זו דוגמה אחת מיני רבות. הרעיון המרכזי הוא שגם אחרי שהמשכנתא נלקחה, יש מספיק כלים כדי לחיות איתה בנוח ולהתאים אותה לשינויים שהחיים מביאים.
למחשבון משכנתא של בנק הפועלים>>
לפרטים נוספים על משכנתאות של בנק הפועלים והגשת בקשה הקליקו>>
*אי עמידה בפירעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל. בכפוף לאישור הבנק, תנאיו והוראות כל דין. האמור הינו מידע כללי בלבד.
הכתבה מטעם בנק הפועלים


 כתבות
 ני"ע
